%20 İndirim Yapınca Kaç Kat Fazla Satmalısınız? İndirim Başabaş Formülü
İndirim birim kârı düşürür; aynı toplam kâr için daha çok satmanız gerekir. Gereken satış artışı formülünü, %20 indirim ve %35 marj örneğini, farklı marj ve indirim oranları için tabloyu ve komisyonun hesaba nasıl katılacağını anlatıyoruz.
Bu yazıda (7 başlık)
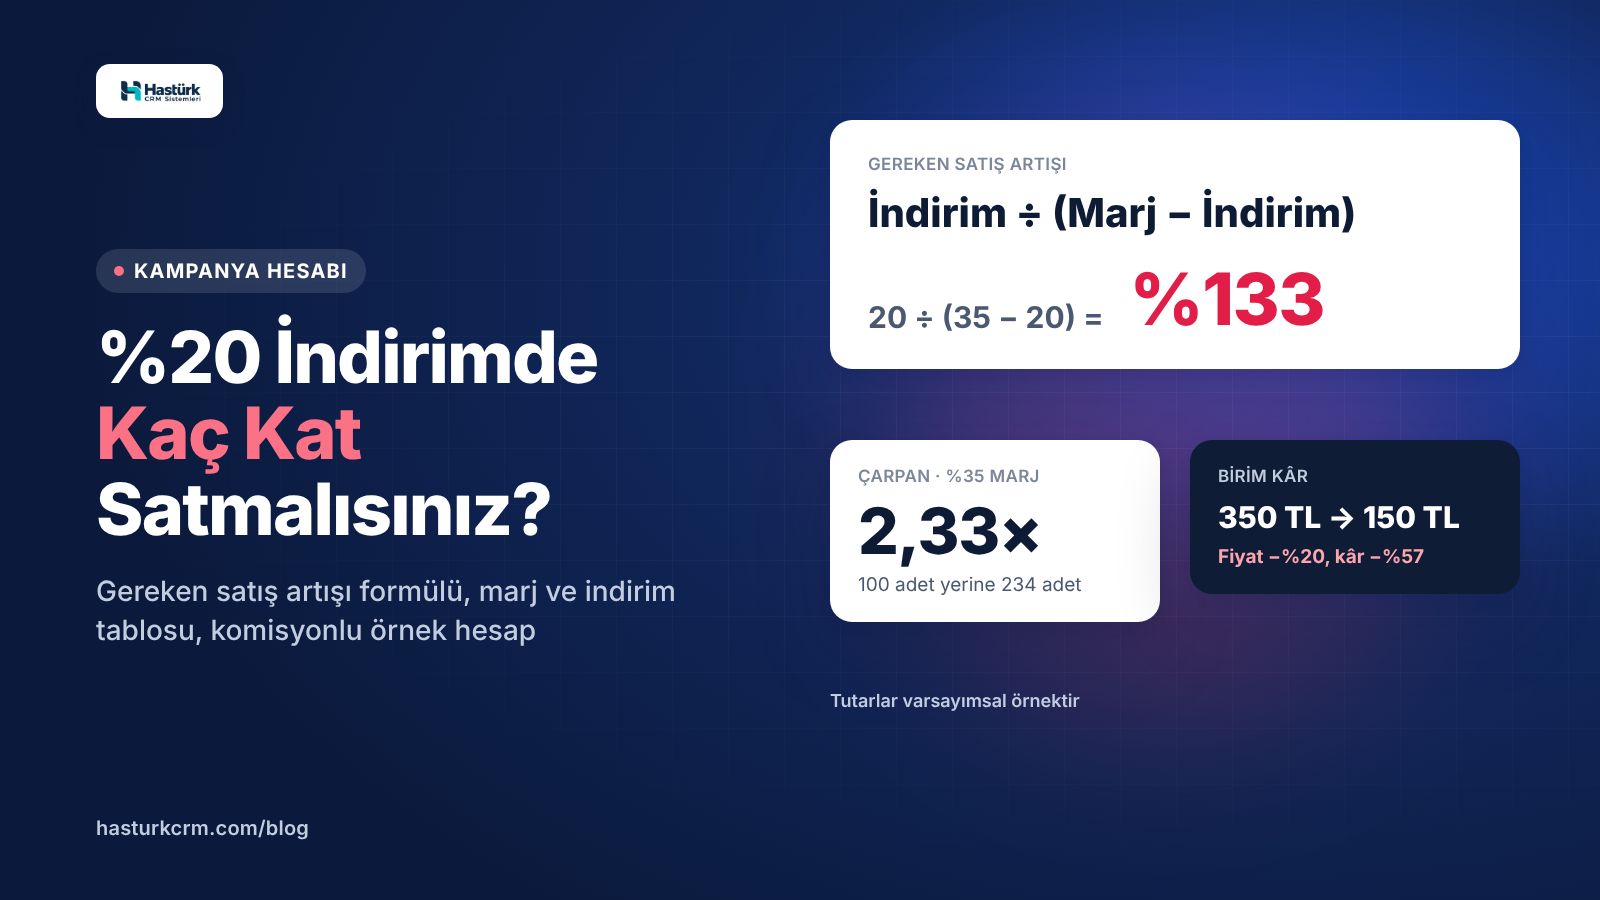
İndirim yaptığınızda aynı toplam kârı korumak için satış adedinizin ne kadar artması gerektiğini şu formül verir: Gereken satış artışı = İndirim oranı ÷ (Kâr marjı − İndirim oranı). Örneğin kâr marjınız %35 iken %20 indirim yaparsanız 20 ÷ (35 − 20) = %133 daha fazla, yani yaklaşık 2,33 kat satmanız gerekir. Marj indirime yaklaştıkça gereken artış hızla büyür.
Bu yazıda indirimin birim kârı neden orantısız azalttığını, formülün nereden geldiğini, %20 indirim ve %35 marjla adım adım örneği, farklı marj ve indirim oranları için hızlı bakış tablosunu ve pazaryeri komisyonu ile kargonun hesaba nasıl katılacağını anlatıyoruz.
İndirim birim kârı nasıl değiştirir?
İndirim satış fiyatından düşer; ama ürünün alış maliyeti, kargo ücreti, ambalajı ve sipariş başı hizmet bedeli çoğu zaman aynı kalır. Bu yüzden indirimin tamamı kârınızdan çıkar.
Örneğin 1.000 TL'ye sattığınız bir üründe satış başına tüm giderleriniz 650 TL olsun. Sipariş başına kârınız 350 TL'dir, kâr marjınız 350 ÷ 1.000 = %35'tir. Bu üründe %20 indirim yaparsanız:
- Yeni fiyat: 1.000 × (1 − 0,20) = 800 TL
- Giderler: yine 650 TL
- Yeni birim kâr: 800 − 650 = 150 TL
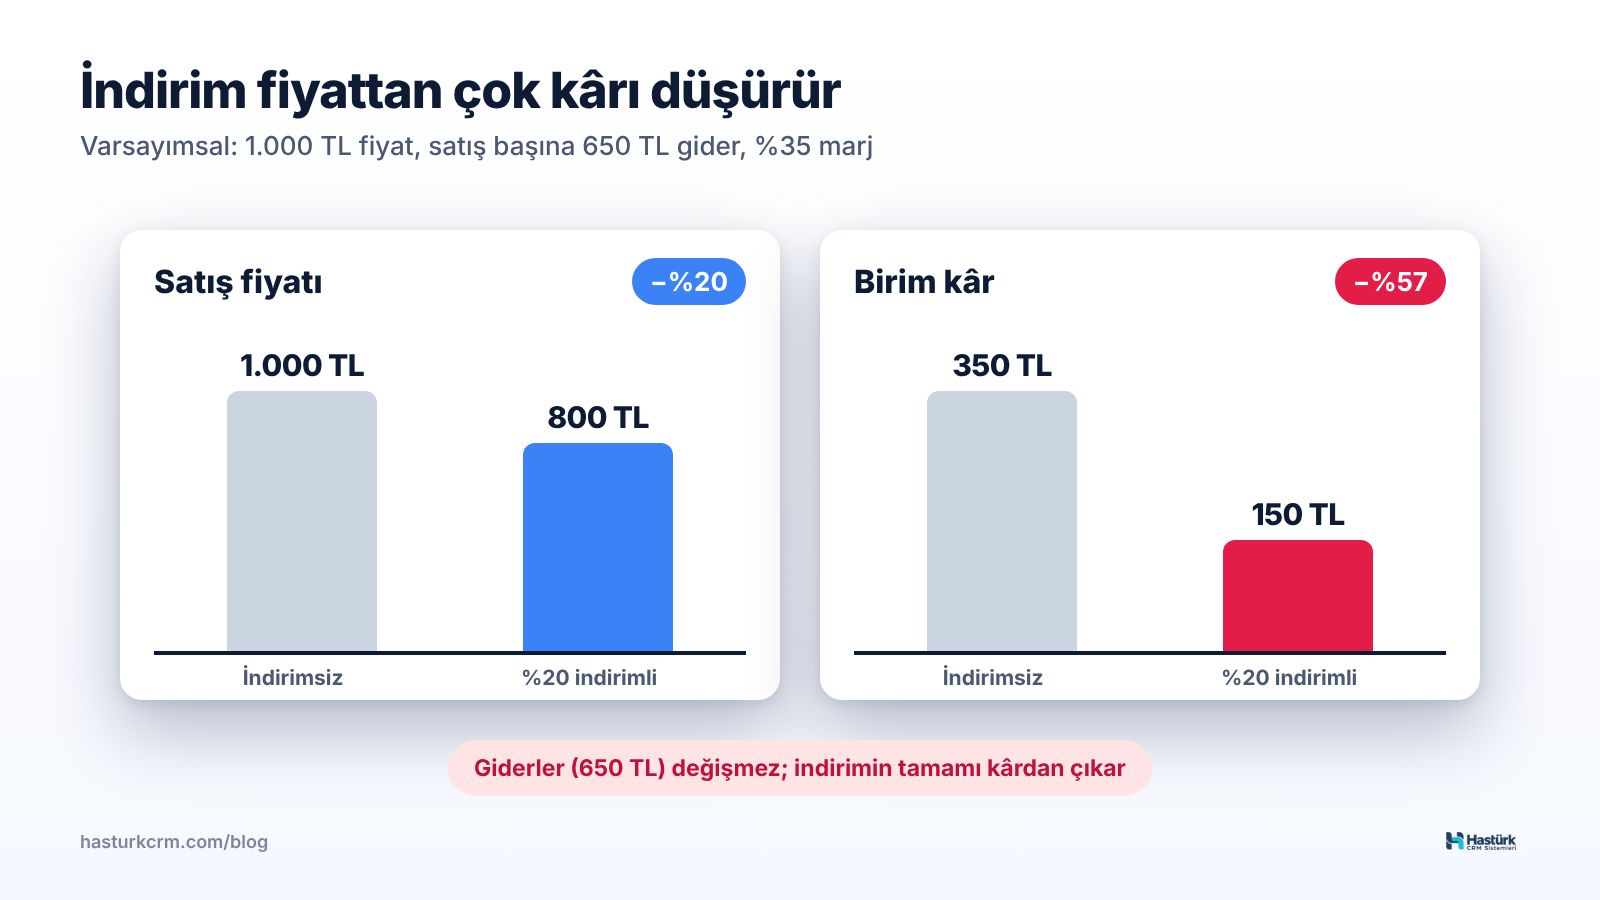
Fiyat %20 düştü ama birim kâr 350 TL'den 150 TL'ye, yani %57 düştü. İndirim kârınızın yarısından fazlasını götürdü. Kampanya kararını "%20 indirim yaptım, %20 daha fazla satarım" diye vermenin yanlış olmasının nedeni budur.
Burada kullandığımız kâr marjı, satış fiyatına göre hesaplanan marjdır: birim kârın satış fiyatına oranı. Maliyet üzerine eklenen kâr oranıyla (markup) karıştırılmamalıdır; ikisi arasındaki farkı kâr marjı ve markup farkı yazımızda anlattık. Formüle markup oranını koyarsanız sonuç yanlış çıkar.
Gereken satış artışı formülü
Hedef, indirimden önce kazandığınız toplam kârı indirimden sonra da kazanmaktır.
- İndirimden önce toplam kâr = Adet × Birim kâr
- İndirimden sonra toplam kâr = Yeni adet × Yeni birim kâr
İkisini eşitlediğinizde:
Yeni adet ÷ Eski adet = Eski birim kâr ÷ Yeni birim kâr
Giderler TL olarak sabit kalıyorsa ve marjı m, indirim oranını d ile gösterirsek eski birim kâr fiyatın m'si, yeni birim kâr fiyatın (m − d)'sidir. Buradan:
Gereken satış çarpanı = m ÷ (m − d)
Gereken satış artışı = d ÷ (m − d)
İki formül aynı şeyi söyler; biri "kaç kat", diğeri "yüzde kaç fazla" sorusunu yanıtlar. Formülün en önemli sonucu şudur: indirim oranı marja yaklaştıkça payda sıfıra yaklaşır ve gereken artış patlar. İndirim marja eşitse birim kâr sıfırdır; hiçbir satış artışı kârı geri getiremez. İndirim marjı geçerse her satış zarar ettirir.
Örnek: %20 indirim, %35 marj
Yukarıdaki ürünle devam edelim. Normal dönemde ayda 100 adet satıyorsunuz.
| İndirimsiz | %20 indirimli | |
|---|---|---|
| Satış fiyatı | 1.000 TL | 800 TL |
| Satış başına gider | 650 TL | 650 TL |
| Birim kâr | 350 TL | 150 TL |
| Kâr marjı | %35 | %18,75 |
| Aynı toplam kâr için gereken adet | 100 | 234 |
| Toplam kâr | 35.000 TL | 35.100 TL |
Formülle: gereken artış = 20 ÷ (35 − 20) = 1,333, yani %133,3. Çarpan 35 ÷ 15 = 2,33. 100 adetlik satışın en az 234 adede çıkması gerekir (233,3 adet aşağı yuvarlanırsa toplam kâr hedefin biraz altında kalır).
Bu rakamın anlamı şudur: kampanya döneminde satışlarınızın iki katından fazlasına çıkacağını düşünmüyorsanız, bu indirim size toplam kâr olarak daha az kazandırır. Bu her zaman yanlış bir karar olduğu anlamına gelmez; görünürlük kazanmak, stok eritmek ya da yeni müşteri kazanmak gibi bilinçli bir amaçla yapılabilir. Ama bu amacın bedelini önceden bilmelisiniz.
Kendi ürünleriniz için bu hesabı tek tek yapmak isterseniz indirim sonrası kâr hesaplama aracı indirimli kârı, zarar etmeden yapabileceğiniz en yüksek indirimi ve gereken satış artışını birlikte gösterir.
Marj–indirim hızlı bakış tablosu
Aşağıdaki tablo, giderlerin TL olarak sabit kaldığı varsayımıyla, farklı kâr marjlarında aynı toplam kârı korumak için gereken satış artışını gösterir. Satırlar marjınızı, sütunlar indirim oranını gösterir.
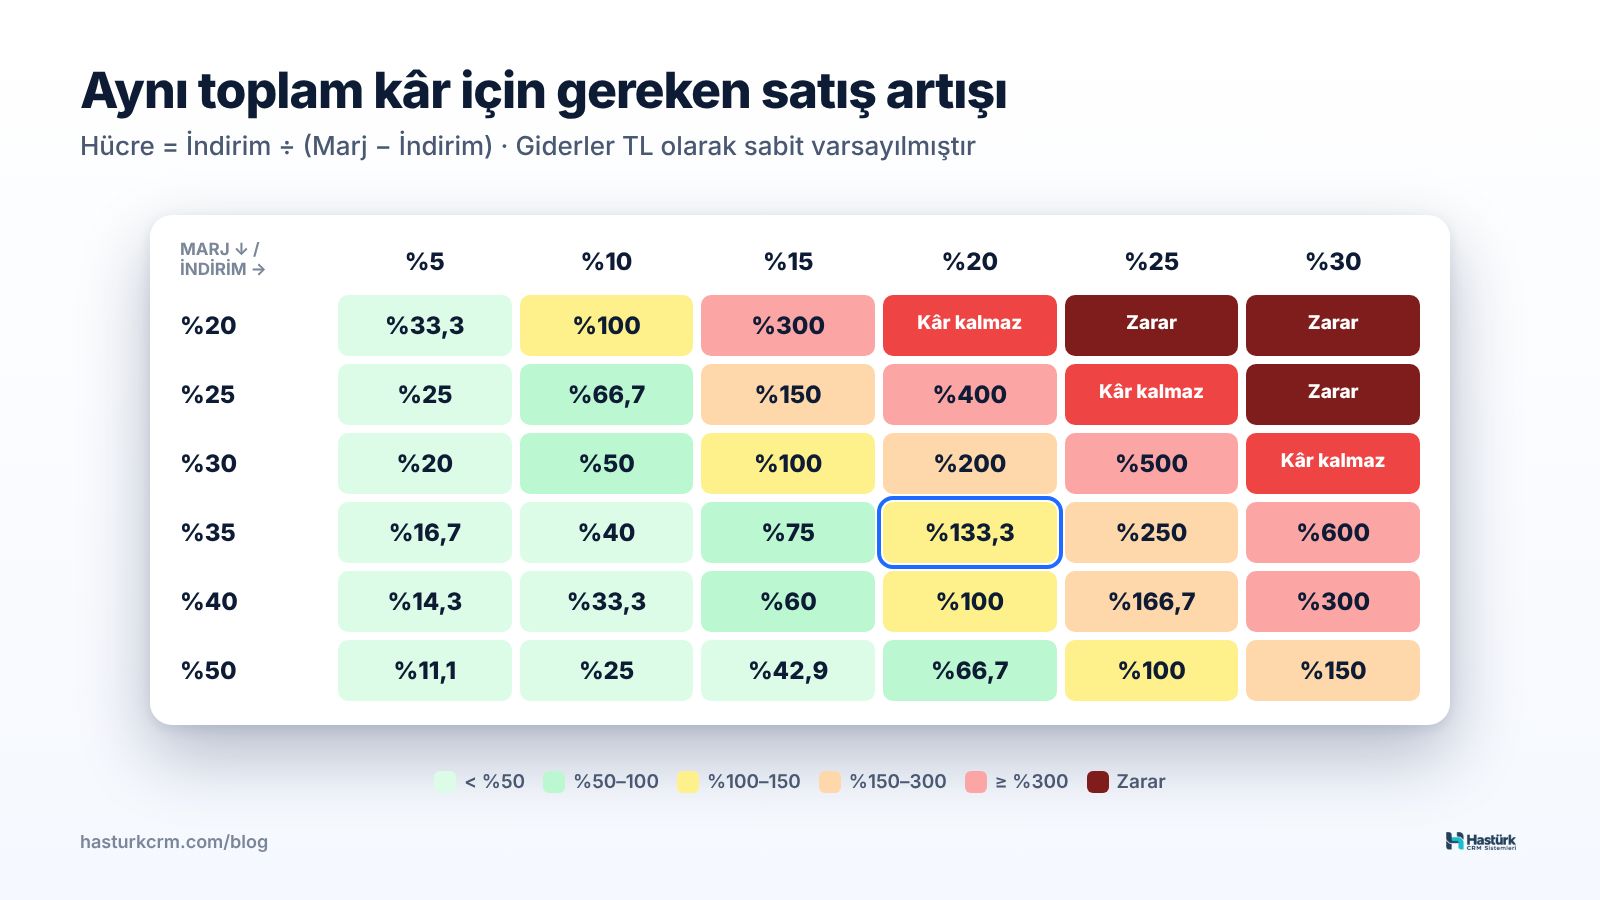
| Marj / İndirim | %5 | %10 | %15 | %20 | %25 | %30 |
|---|---|---|---|---|---|---|
| %20 | %33,3 | %100 | %300 | Kâr kalmaz | Zarar | Zarar |
| %25 | %25 | %66,7 | %150 | %400 | Kâr kalmaz | Zarar |
| %30 | %20 | %50 | %100 | %200 | %500 | Kâr kalmaz |
| %35 | %16,7 | %40 | %75 | %133,3 | %250 | %600 |
| %40 | %14,3 | %33,3 | %60 | %100 | %166,7 | %300 |
| %50 | %11,1 | %25 | %42,9 | %66,7 | %100 | %150 |
Tabloyu okurken
- Düşük marjlı ürünlerde büyük indirim tuzaktır. %20 marjlı bir üründe %15 indirim için satışın dört katına çıkması gerekir. Böyle bir artış nadirdir.
- Yüksek marj, kampanyaya dayanıklılıktır. %50 marjlı bir üründe %20 indirim için %66,7 artış yeterlidir; bu, iyi bir kampanyada ulaşılabilir bir hedef olabilir.
- İndirimi marjın yarısının altında tutmak pratik bir kuraldır. İndirim marjın yarısına eşitse gereken artış tam %100'dür (iki kat satış). Marjın yarısını aşan indirimlerde gereken artış hızla büyür.
Tablodaki "Kâr kalmaz" hücresi, indirimin marja eşit olduğu, yani birim kârın sıfıra indiği durumdur. "Zarar" hücrelerinde her satış para kaybettirir.
Komisyon ve kargoyu hesaba katmak
Yukarıdaki formül, tüm giderlerin TL olarak sabit kaldığını varsayar. Pazaryerinde ise giderlerin bir kısmı fiyata bağlıdır: komisyon ve stopaj satış tutarı üzerinden hesaplandığı için fiyat düşünce onlar da azalır. Kargo, hizmet bedeli ve alış maliyeti ise sabit kalır. Bu durumda gereken artış, basit formülün verdiğinden biraz daha düşük çıkar.
En güvenilir yöntem, iki birim kârı tüm kalemleriyle ayrı ayrı hesaplayıp oranlamaktır:
Gereken satış artışı = İndirimsiz birim kâr ÷ İndirimli birim kâr − 1
Örnek: pazaryerinde 1.000 TL'lik ürün
Varsayımsal bir ürün: satış fiyatı 1.000 TL, komisyon %20 (KDV dahil, örnek oran), kargo 80 TL, hizmet bedeli 13 TL, stopaj satışın KDV hariç tutarının %1'i, alış maliyeti 400 TL. Tüm tutarlar KDV dahildir. Trendyol'un resmî oran tablosundaki oranlar KDV dahil yayımlanır, üzerine ayrıca KDV eklenmez; kategorinizin güncel oranını Trendyol komisyon oranları sayfasından kontrol edebilirsiniz.
| Kalem | İndirimsiz | %20 indirimli |
|---|---|---|
| Satış fiyatı | 1.000,00 TL | 800,00 TL |
| Komisyon (%20) | −200,00 TL | −160,00 TL |
| Kargo | −80,00 TL | −80,00 TL |
| Hizmet bedeli | −13,00 TL | −13,00 TL |
| Stopaj (%1, KDV hariç tutar üzerinden) | −8,33 TL | −6,67 TL |
| Alış maliyeti | −400,00 TL | −400,00 TL |
| Birim kâr | 298,67 TL | 140,33 TL |
| Kâr marjı | %29,87 | %17,54 |
Gereken satış artışı: 298,67 ÷ 140,33 − 1 = %112,8. Yani yaklaşık 2,13 kat satış gerekir.
Aynı ürüne basit formülü uygulasaydınız (%29,87 marj ve %20 indirim) 20 ÷ 9,87 = %202,6 bulurdunuz. Fark, komisyon ve stopajın indirimle birlikte küçülmesinden gelir. Basit formül bu yüzden ihtiyatlı bir tahmindir; kesin kararı tam hesapla verin.
Formülle hızlı hesap yapmak isterseniz indirim oranını, fiyata bağlı kesintilerin payı kadar küçültün: d' = d × (1 − komisyon oranı − stopaj payı) ve gereken artışı d' ÷ (m − d') ile bulun. Örnekte stopaj payı yaklaşık 0,01 ÷ 1,2 = 0,0083'tür; d' = 0,20 × (1 − 0,20 − 0,0083) ≈ 0,158 ve sonuç yine yaklaşık %112,8 çıkar.
Kampanyada komisyon değişiyorsa
Bazı kampanyalarda ya da indirimli fiyat etiketlerinde komisyon oranı düşebilir. Bu durumda indirimli tarafı yeni oranla hesaplayın. Örnekte kampanya komisyonu %17'ye inerse indirimli birim kâr 164,33 TL olur ve gereken satış artışı 298,67 ÷ 164,33 − 1 = %81,7'ye düşer. Etiket kademelerinde komisyon ve kâr ilişkisini avantajlı ürün etiketi yazımızda örneklerle anlattık. Güncel kampanya koşullarını ve oranlarını her zaman satıcı panelinden kontrol edin.
Pazaryeri indirimin bir kısmını karşılıyorsa
İndirimin bir bölümünü pazaryeri üstleniyorsa hesaba yalnız sizin karşıladığınız kısmı koyun. Örneğin %20'lik kampanyanın %5'i pazaryerinden geliyorsa sizin indiriminiz %15'tir. Kimin neyi karşıladığını kampanya koşullarından mutlaka doğrulayın.
Hesabın dışında kalanlar
Formül size gereken satış artışını söyler; kampanyanın gerçekten kârlı olup olmayacağını ise şu sorular belirler:
- Artış gerçekçi mi? Ürünün geçmiş kampanyalardaki satış artışına bakın. Geçmişte %40 artış görmüş bir ürün için %133 hedeflemek iyimserliktir. Kampanya dönemi satışını öngörmenin yollarını kampanya dönemi satış tahmini yazımızda ele aldık.
- Satış öne mi çekiliyor? Kampanyada alınan ürünün bir kısmı, müşterinin zaten birkaç hafta sonra alacağı üründür. Kampanya sonrasındaki düşüşü de hesaba katın.
- İade oranı değişiyor mu? Kampanya dönemlerinde dürtüsel alımlar artabilir; iade kaybı birim kârı daha da düşürür.
- Reklam harcaması var mı? Kampanyaya reklam ekliyorsanız sipariş başı reklam maliyetini birim kârdan düşün.
- Stok yeter mi? 2,33 kat satış hedefliyorsanız stoğunuzun buna hazır olması gerekir; kampanyanın ortasında tükenmek, hem satış hem görünürlük kaybıdır.
Kampanyaya katılıp katılmama kararının bütün çerçevesini pazaryeri kampanyasına katılmalı mısınız yazımızda, kasım dönemi hazırlığını ise kasım indirimleri ve Mübarek Cuma kampanya hazırlığı rehberimizde bulabilirsiniz.
Kampanya bittikten sonra hesabın tutup tutmadığını görmek de en az önceden hesaplamak kadar önemlidir. Hastürk CRM'in gelir, gider ve kâr-zarar bölümü her siparişin komisyon, kargo, hizmet bedeli, stopaj ve iade kaybı düşüldükten sonraki net kârını gösterir; Trendyol ve Hepsiburada'da kesintiler pazaryerinin kestiği faturalardan gelir. Kampanya dönemindeki kârı önceki dönemle karşılaştırarak indirimin gerçekten işe yarayıp yaramadığını görürsünüz.
Sık sorulan sorular
%20 indirim yapınca kaç kat fazla satmalıyım?
Kâr marjınıza bağlıdır. Giderler TL olarak sabitse çarpan marj ÷ (marj − 20) ile bulunur: %35 marjda 2,33 kat, %40 marjda 2 kat, %50 marjda 1,67 kat satmanız gerekir. Marjınız %20 ya da altındaysa %20 indirimde kâr kalmaz.
Gereken satış artışı formülü nedir?
Gereken satış artışı = İndirim oranı ÷ (Kâr marjı − İndirim oranı). Kâr marjı, birim kârın satış fiyatına oranıdır. Komisyon gibi fiyata bağlı giderler varsa en doğru sonuç için indirimsiz birim kârı indirimli birim kâra bölüp 1 çıkarın.
Markup oranını formülde kullanabilir miyim?
Hayır. Formül satış fiyatına göre hesaplanan kâr marjıyla çalışır. Maliyet üzerine %50 kâr koyduğunuz bir ürünün satış fiyatına göre marjı %33,3'tür; formüle 50 yerine 33,3 yazmanız gerekir.
Komisyon formülün sonucunu nasıl değiştirir?
Komisyon satış tutarı üzerinden kesildiği için indirimle birlikte azalır. Bu yüzden komisyonlu satışta gereken artış, giderlerin tamamen sabit olduğu basit hesaptan biraz düşük çıkar. Kampanyada komisyon oranı da düşüyorsa gereken artış daha da azalır.
Gereken satış artışına ulaşamayacaksam indirim yapmamalı mıyım?
Toplam kârı korumak amaçsa evet, o indirim size daha az kazandırır. Ancak görünürlük kazanmak, yavaş dönen stoğu eritmek ya da yeni müşteri kazanmak gibi bilinçli bir hedefiniz varsa indirim yine anlamlı olabilir; önemli olan bu hedefin bedelini önceden hesaplamaktır.