Stok Taşıma Maliyeti Nedir? Depoda Bekleyen Ürünün Size Maliyeti
Depoda bekleyen her ürün sermaye, alan ve eskime maliyeti yaratır. Stok taşıma maliyetinin kalemlerini, yıllık oran hesabını ve fazla stokla ilgili kararlarda kullanımını anlatıyoruz.
Bu yazıda (8 başlık)
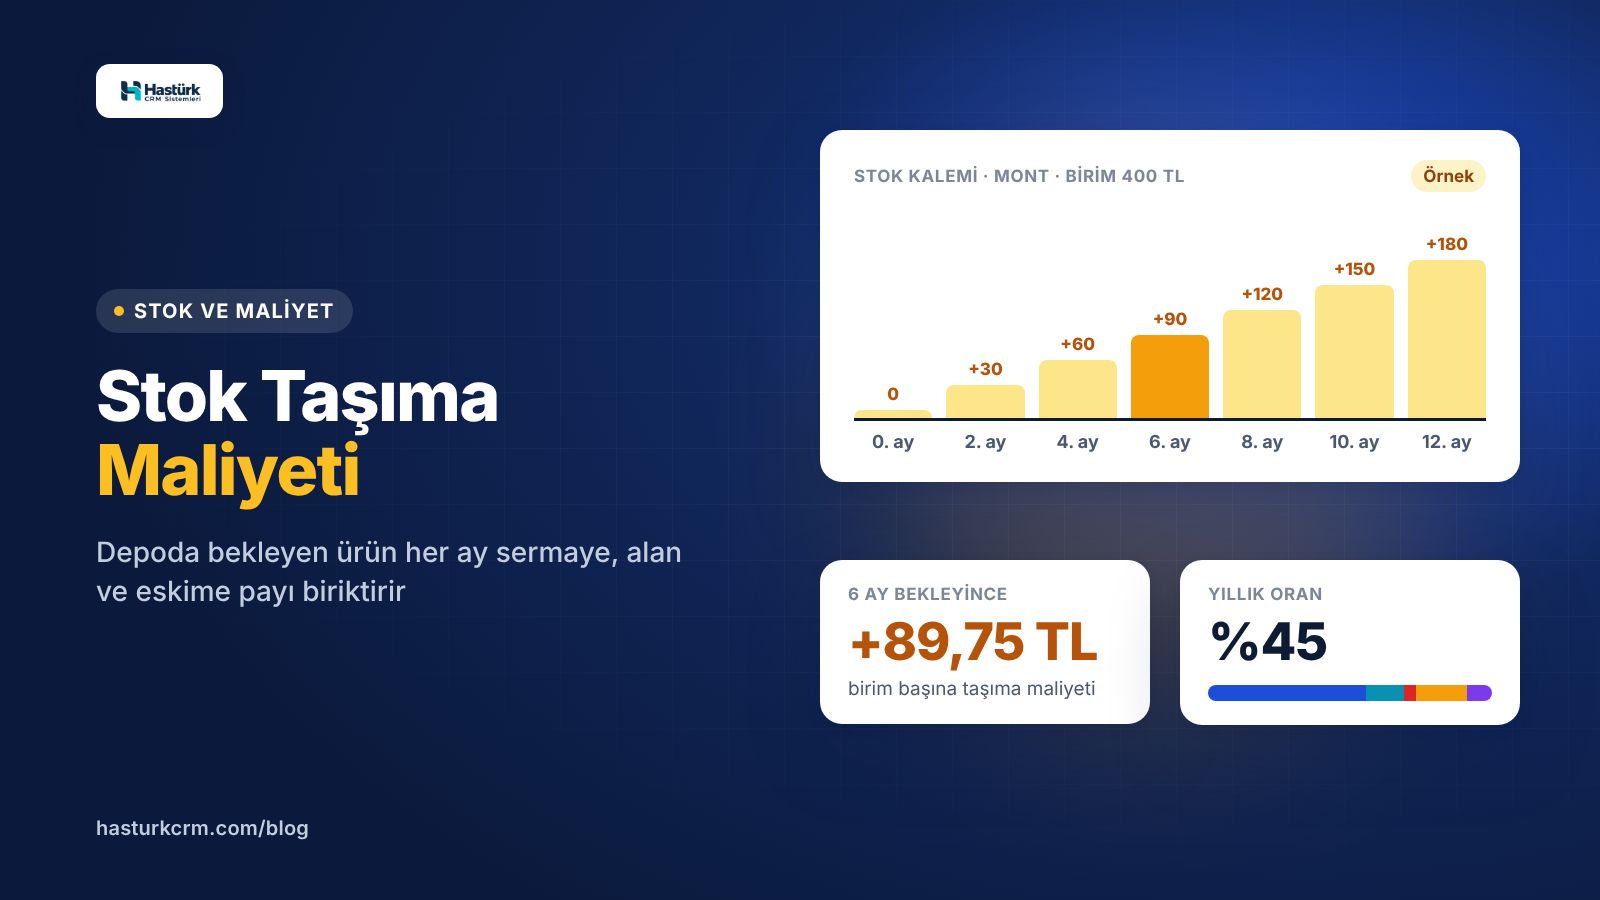
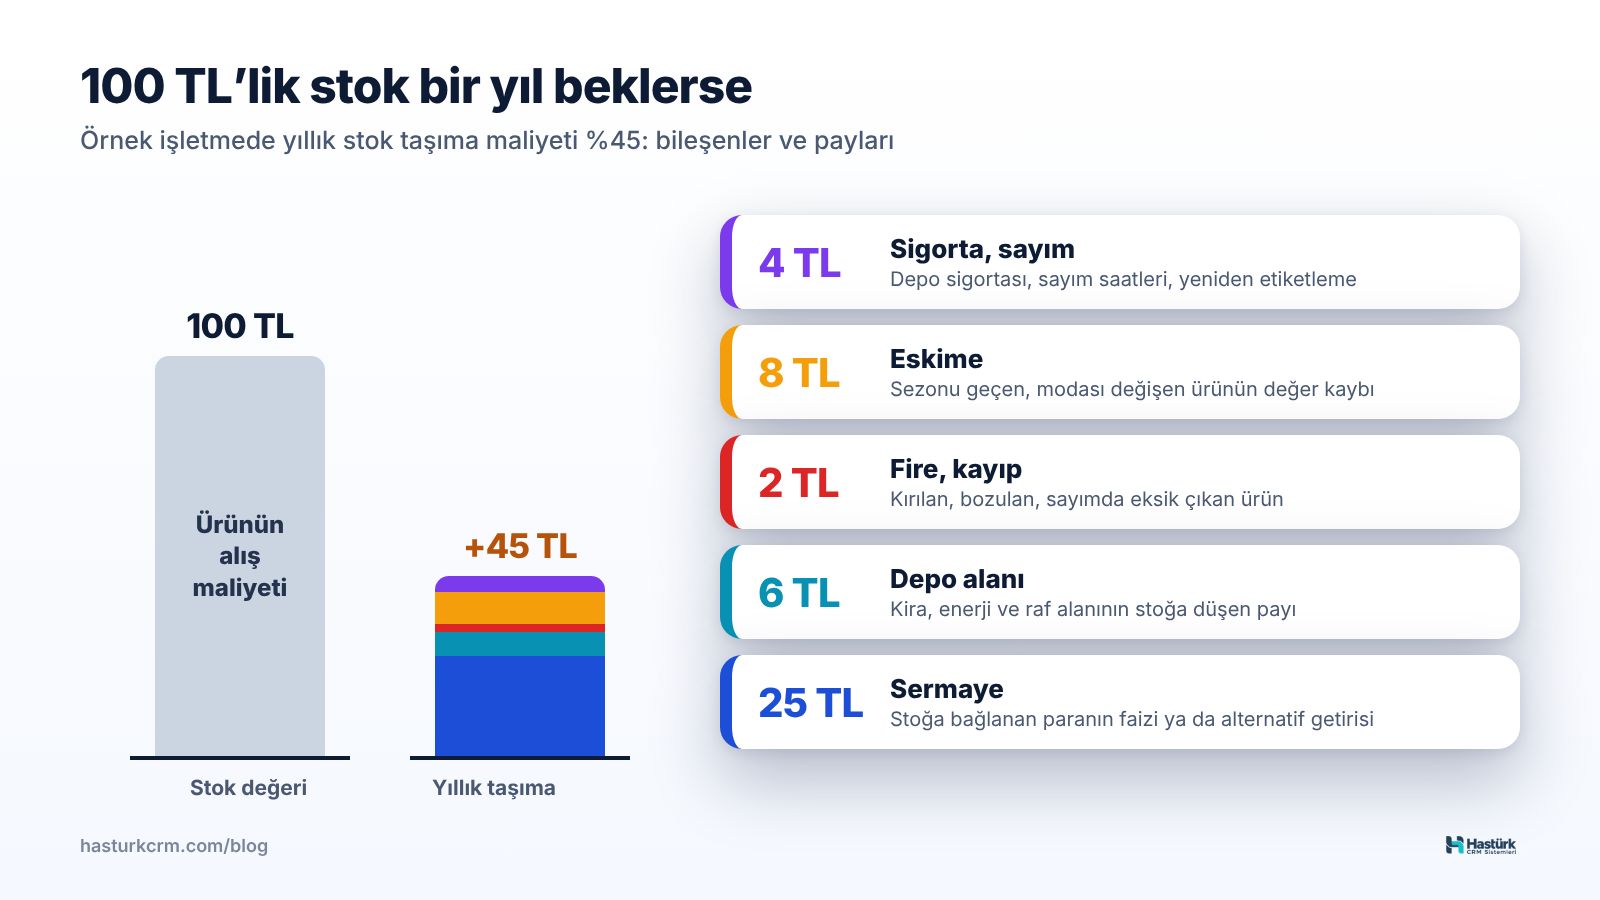
Stok taşıma maliyeti, depoda satılmayı bekleyen ürünün size bir yıl içinde çıkardığı toplam masraftır: ürüne bağlanan paranın maliyeti, kapladığı alan, fire, kayıp ve eskime. Genellikle stok değerinin yüzdesi olarak ifade edilir. Örneğin oran %45 ise, 100 TL'lik bir ürün bir yıl rafta kaldığında size fazladan 45 TL'ye mal olur.
Bu yazıda stok taşıma maliyetinin hangi kalemlerden oluştuğunu, kendi işletmeniz için yıllık oranı nasıl hesaplayacağınızı, altı ay bekleyen bir ürün örneğini ve bu oranı fazla stok, indirim ve sipariş miktarı kararlarında nasıl kullanacağınızı anlatıyoruz. Yazıdaki tüm tutarlar açıklayıcı örnektir ve alış maliyeti üzerinden (KDV hariç) verilmiştir.
Stok taşıma maliyeti nedir?
Bir ürünü satın aldığınız anda maliyet bitmez. Ürün satılana kadar her gün küçük bir bedel ödersiniz; çoğu zaman bu bedel ayrı bir fatura olarak gelmediği için görünmez. Kira zaten ödeniyordur, personel zaten çalışıyordur, para zaten harcanmıştır. Ama aynı para, aynı raf ve aynı emek, daha hızlı dönen bir ürüne ayrılabilirdi.
Stok taşıma maliyeti bu görünmez bedeli tek bir sayıya çevirir:
Stok taşıma maliyeti oranı = Yıllık taşıma giderleri toplamı ÷ Ortalama stok değeri × 100
Ortalama stok değeri, yıl içinde depoda ortalama ne kadar tutarda mal bulunduğudur. Basit bir yaklaşım: her ay sonundaki stok değerini (adet × birim maliyet) toplayıp 12'ye bölmek.
Bu oran bir kez bulunduktan sonra her ürün için şu hesap yapılabilir:
Birim taşıma maliyeti = Birim maliyet × Yıllık oran × (Bekleme günü ÷ 365)
Stok taşıma maliyeti, ürün maliyetinden ayrı bir kavramdır. Ürün maliyeti, ürünün rafa satışa hazır gelene kadarki giderleridir; taşıma maliyeti ise ürün rafa geldikten sonra, satılana kadar geçen sürede oluşur. Birim maliyetin nasıl bulunduğunu ürün maliyeti rehberimizde anlattık.
Kalemler: sermaye, alan, fire, eskime
Stok taşıma maliyeti beş ana kalemden oluşur. Her birini kendi kayıtlarınızdan yaklaşık olarak hesaplayabilirsiniz.
1. Sermaye maliyeti
En büyük kalem genellikle budur. Rafta bekleyen ürüne ödediğiniz para, o süre boyunca başka işte kullanılamaz. Bu paranın bir maliyeti vardır:
- Stoğu krediyle ya da kredi kartıyla finanse ediyorsanız, ödediğiniz faiz ve finansman gideri.
- Kendi paranızla alıyorsanız, o paranın alternatif getirisi (fırsat maliyeti): aynı parayla hızlı dönen bir ürün alsaydınız ne kazanırdınız?
Hangi oranı kullanacağınızı kendi finansman koşullarınıza göre belirleyin. Yüksek faiz dönemlerinde bu kalem tek başına taşıma maliyetinin yarısından fazlasını oluşturabilir.
2. Depo alanı
Kira, aidat, elektrik, ısıtma, raf ve depo ekipmanının stok için kullanılan payı. Evinizin bir odasını depo olarak kullanıyor olsanız bile o alanın bir değeri vardır. Depo büyüdükçe ya da ikinci bir depo kiraladıkça bu kalem doğrudan artar.
3. Fire, hasar ve kayıp
Depoda kırılan, nem ya da güneşten bozulan, kaybolan ürünler. Sayımda çıkan eksikler de buraya girer. Gerçek oranı tahminle değil, sayım farklarınızdan bulun. Sayım farklarını düzenli izlemek için döngüsel sayım iyi bir başlangıçtır.
4. Eskime ve değer kaybı
Bekledikçe değeri düşen ürünler: sezonu geçen giyim, yeni modeli çıkan elektronik aksesuar, son kullanma tarihine yaklaşan kozmetik, ambalajı solan ürün. Bu ürünler sonunda indirimle, sete ekleyerek ya da tasfiyeyle elden çıkar; aradaki fark taşıma maliyetinin parçasıdır. Uzun süre hiç satılmayan ürünleri ayırmak için ölü stok rehberimize bakabilirsiniz.
5. Sigorta, sayım ve stok yönetimi işçiliği
Depo sigortası, sayım için harcanan personel saati, ürünleri yerinden oynatma, yeniden etiketleme ve stok takibine ayrılan zaman. Küçük işletmelerde bu kalem çoğu zaman "zaten yapılıyor" diye hesaba katılmaz, ama stok büyüdükçe bu iş de büyür.
Yıllık oran hesabı
Bir örnek işletme üzerinden gidelim. Depoda yıl boyunca ortalama 1.000.000 TL değerinde stok bulunsun (alış maliyetiyle). Yıllık giderler şöyle olsun:
| Kalem | Yıllık tutar (örnek) | Stok değerine oranı |
|---|---|---|
| Sermaye maliyeti | 250.000 TL | %25 |
| Depo alanı (kira, enerji payı) | 60.000 TL | %6 |
| Fire, hasar ve kayıp | 20.000 TL | %2 |
| Eskime ve değer kaybı | 80.000 TL | %8 |
| Sigorta, sayım ve işçilik | 40.000 TL | %4 |
| Toplam | 450.000 TL | %45 |
Bu işletme için stok taşıma maliyeti oranı %45'tir. Yani depoda bir yıl bekleyen her 100 TL'lik ürün, satıldığında fazladan 45 TL'lik bir yük taşır.
Oranı hesaplarken dikkat edilecekler
- Yalnız stoğa bağlı giderleri alın. Depo kirasının tamamı değil, stok için kullanılan alanın payı girer. Paketleme masası ve ofis alanı ayrı tutulabilir.
- Kendi verinizi kullanın. Kitaplarda ve internette verilen "genel oranlar" sizin faiz, kira ve fire koşullarınızı yansıtmaz.
- Yılda bir güncelleyin. Faiz, kira ve depo büyüklüğü değiştikçe oran da değişir.
- Kategoriye göre ayırmayı düşünün. Sezonluk giyimde eskime payı, zaman geçtikçe değeri düşmeyen ürünlere göre çok daha yüksektir. Tek oran yerine iki ya da üç kategori oranı daha gerçekçi sonuç verir.
Örnek: 6 ay bekleyen ürün
Birim maliyeti 400 TL olan bir montdan 200 adet aldınız. Satış beklediğinizden yavaş gitti ve stok altı ay daha rafta kalacak gibi görünüyor. Yukarıdaki %45'lik oranla hesaplayalım:
- Birim taşıma maliyeti (6 ay) = 400 × 0,45 × (182 ÷ 365) ≈ 89,75 TL
- Toplam stok değeri = 200 × 400 = 80.000 TL
- 200 adedin 6 aylık taşıma maliyeti ≈ 200 × 89,75 = 17.950 TL
Şimdi bu rakamı bir kâr hesabıyla yan yana koyalım. Montu tam fiyatla sattığınızda komisyon, kargo ve diğer kesintilerden sonra birim başına 120 TL net kâr kaldığını varsayalım. Altı ay daha beklemek bu kârın yaklaşık 90 TL'sini taşıma maliyetine götürür; geriye yalnız 30 TL kalır.
İki seçeneği karşılaştırmak
| Seçenek | Birim net kâr | Birim taşıma maliyeti | Gerçek kazanç |
|---|---|---|---|
| A: Tam fiyatla 6 ay daha beklemek | 120 TL | 89,75 TL | ≈ 30 TL |
| B: Şimdi indirimle eritmek | 60 TL | ≈ 5 TL (yaklaşık 10 gün) | ≈ 55 TL |
B seçeneğinde indirim, birim net kârı 120 TL'den 60 TL'ye düşürüyor; ama ürün kısa sürede satıldığı için taşıma maliyeti neredeyse sıfır. Gerçek kazanç A'nın yaklaşık iki katı. Üstelik B'de serbest kalan 80.000 TL ile yeni ve hızlı dönen ürün alınabilir. A seçeneği ise altı ay sonra hâlâ satılmamış mont riskini de taşır.
Bu karşılaştırma, "zararına satmıyorum" düşüncesiyle bekletilen stoğun aslında her gün kâr eridiğini gösterir. Tam tersi de geçerlidir: hızlı dönen bir üründe indirim yapmak gereksizdir, çünkü taşıma maliyeti zaten düşüktür. İndirimin kaç ek satış gerektirdiğini görmek için indirim kâr hesaplama aracını kullanabilirsiniz.
Fazla stok kararlarında kullanım
Stok taşıma maliyeti oranı bir kez belirlenince birçok günlük kararın arka planında kullanılabilir.
1. Toplu alım indirimi gerçekten kârlı mı?
Tedarikçi, 500 yerine 1.500 adet alırsanız %5 indirim teklif etsin. Birim maliyet 200 TL olsun ve ürün ayda 250 adet satsın.
- 500 adet yaklaşık 2 ayda biter; ortalama bekleme ≈ 1 ay.
- 1.500 adet yaklaşık 6 ayda biter; ortalama bekleme ≈ 3 ay.
- Ek ortalama bekleme ≈ 2 ay. Taşıma maliyeti = 190 × 0,45 × (2 ÷ 12) ≈ 14,25 TL birim başına.
- İndirimin kazandırdığı = 200 × 0,05 = 10 TL birim başına.
Bu örnekte %5 indirim, ek bekleme süresinin maliyetini karşılamıyor. Talep belirsizse risk daha da büyük. Sipariş miktarını sistematik olarak belirlemek isterseniz ekonomik sipariş miktarı (EOQ) formülü, taşıma maliyeti oranını doğrudan girdi olarak kullanır.
2. Hangi ürün ne kadar süre bekleyebilir?
Ürünün birim net kârını, aylık taşıma maliyetine bölerek "kârın sıfırlandığı bekleme süresini" bulabilirsiniz:
Kârın sıfırlandığı süre (ay) = Birim net kâr ÷ (Birim maliyet × Yıllık oran ÷ 12)
Mont örneğinde: 120 ÷ (400 × 0,45 ÷ 12) = 120 ÷ 15 = 8 ay. Sekiz aydan uzun bekleyen her mont, satıldığında bile size kazandırmıyor demektir.
3. Stok devir hızıyla birlikte okumak
Stok taşıma maliyeti, stok devir hızı ile birlikte anlam kazanır. Yılda 12 kez dönen bir ürün ortalama bir ay bekler; taşıma maliyeti düşüktür. Yılda 2 kez dönen ürün ortalama altı ay bekler; taşıma maliyeti kârın büyük kısmını alabilir. Devir hızı düşük ürünleri listeleyip her birinin "kârın sıfırlandığı süre" ile karşılaştırmak, hangi ürünlerin indirim ya da tasfiye adayı olduğunu netleştirir.
4. Emniyet stoğu ne kadar olmalı?
Emniyet stoğu, stoksuz kalma riskine karşı bir sigortadır; ama bu sigortanın da primi vardır. Emniyet stoğunu iki katına çıkarmak, o fazla adedin taşıma maliyetini de iki katına çıkarır. Çok satan ve kârlı ürünlerde bu maliyet kolayca karşılanır; yavaş satan ürünlerde ise küçük bir emniyet stoğu yeterli olabilir.
Stok taşıma maliyetini düşürmenin yolları
- Daha sık, daha az sipariş verin. Tedarik süresi kısa ürünlerde büyük partiler yerine küçük ve sık partiler ortalama stoğu düşürür.
- Yavaş dönen ürünü erken fark edin. Altı ay sonra fark edilen ürün için seçenekler azalır; iki ay sonra fark edilen ürün için hâlâ fiyat ve kampanya seçeneği vardır.
- Sezon ürünlerinde çıkış planı yapın. Sezon sonuna yakın kalan stoğu indirimle ya da setle eritmeyi baştan planlayın.
- Fireyi azaltın. Doğru raf düzeni, nemden ve güneşten koruma, kırılabilir ürünler için ayrı alan fire kalemini düşürür.
- Satış hızını izleyin. Her ürünün stoğunun kaç gün yeteceğini bilmek, hem stoksuz kalmayı hem fazla stoğu önler.
Hastürk CRM'in stok senkronizasyonu bölümü, satış hızına göre stoğun kaç gün yeteceğini hesaplar ve yakında bitecek ürünler için uyarı verir; bu bilgiyle hangi ürünün hızlı, hangisinin yavaş döndüğünü panelde görebilirsiniz. Ürün ve kanal bazında net kârınızı ise kâr-zarar ekranında izleyebilirsiniz; taşıma maliyeti hesabı için gereken "birim net kâr" rakamını buradan alabilirsiniz.
Sonuç
Stok taşıma maliyeti, deponuzdaki ürünlerin sessizce kârınızdan yediği payı görünür kılar. Kendi işletmeniz için yıllık oranı bir kez hesaplayın, yılda bir güncelleyin ve fazla stok, toplu alım ya da indirim kararlarında bu oranı kullanın. Çoğu zaman en kârlı karar, "beklemek" yerine stoğu zamanında döndürmektir. Satış hızı ve ürün bazında kârın panelde nasıl göründüğünü canlı demoda inceleyebilirsiniz.
Sık sorulan sorular
Stok taşıma maliyeti nasıl hesaplanır?
Bir yıllık sermaye maliyeti, depo alanı, fire, eskime, sigorta ve sayım giderlerini toplayıp ortalama stok değerine bölersiniz. Çıkan oran, birim maliyet ve bekleme süresiyle çarpılarak her ürünün taşıma maliyeti bulunur.
Stok taşıma maliyeti oranı kaç olmalı?
Herkes için geçerli tek bir oran yoktur. Faiz düzeyi, kira, ürünün bozulma ya da modasının geçme hızı oranı belirler. En doğrusu kendi giderlerinizden hesaplamak ve yılda bir güncellemektir.
Sermaye maliyeti için hangi oranı kullanmalıyım?
Stoğu krediyle finanse ediyorsanız ödediğiniz finansman maliyetini, kendi paranızla alıyorsanız o paranın alternatif getirisini kullanın. Emin değilseniz mali danışmanınızla konuşarak işletmeniz için makul bir oran belirleyin.
Stok taşıma maliyeti ürün maliyetine eklenir mi?
Hayır. Ürün maliyeti ürün rafa gelene kadar oluşan giderleri kapsar. Taşıma maliyeti ise rafta beklerken oluşur ve daha çok karar aracıdır: indirim, toplu alım ve sipariş miktarı kararlarında kullanılır.
Taşıma maliyetini en çok hangi ürünler artırır?
Yavaş satan, sezonluk ya da modası hızlı geçen, büyük hacimli ve kırılabilir ürünler. Bu ürünler hem uzun bekler hem de eskime ve fire payı yüksektir; düzenli izlenmeleri gerekir.