Ürün Maliyeti Nasıl Hesaplanır? Alış, Navlun, Ambalaj ve İşçilik Dahil Gerçek Maliyet
Gerçek ürün maliyeti; alış fiyatına taşıma, ambalaj, etiketleme, işçilik ve fire payı eklenerek bulunur. Kalem kalem örnek hesap ve maliyetin kâr raporuna girilmesini anlatıyoruz.
Bu yazıda (9 başlık)
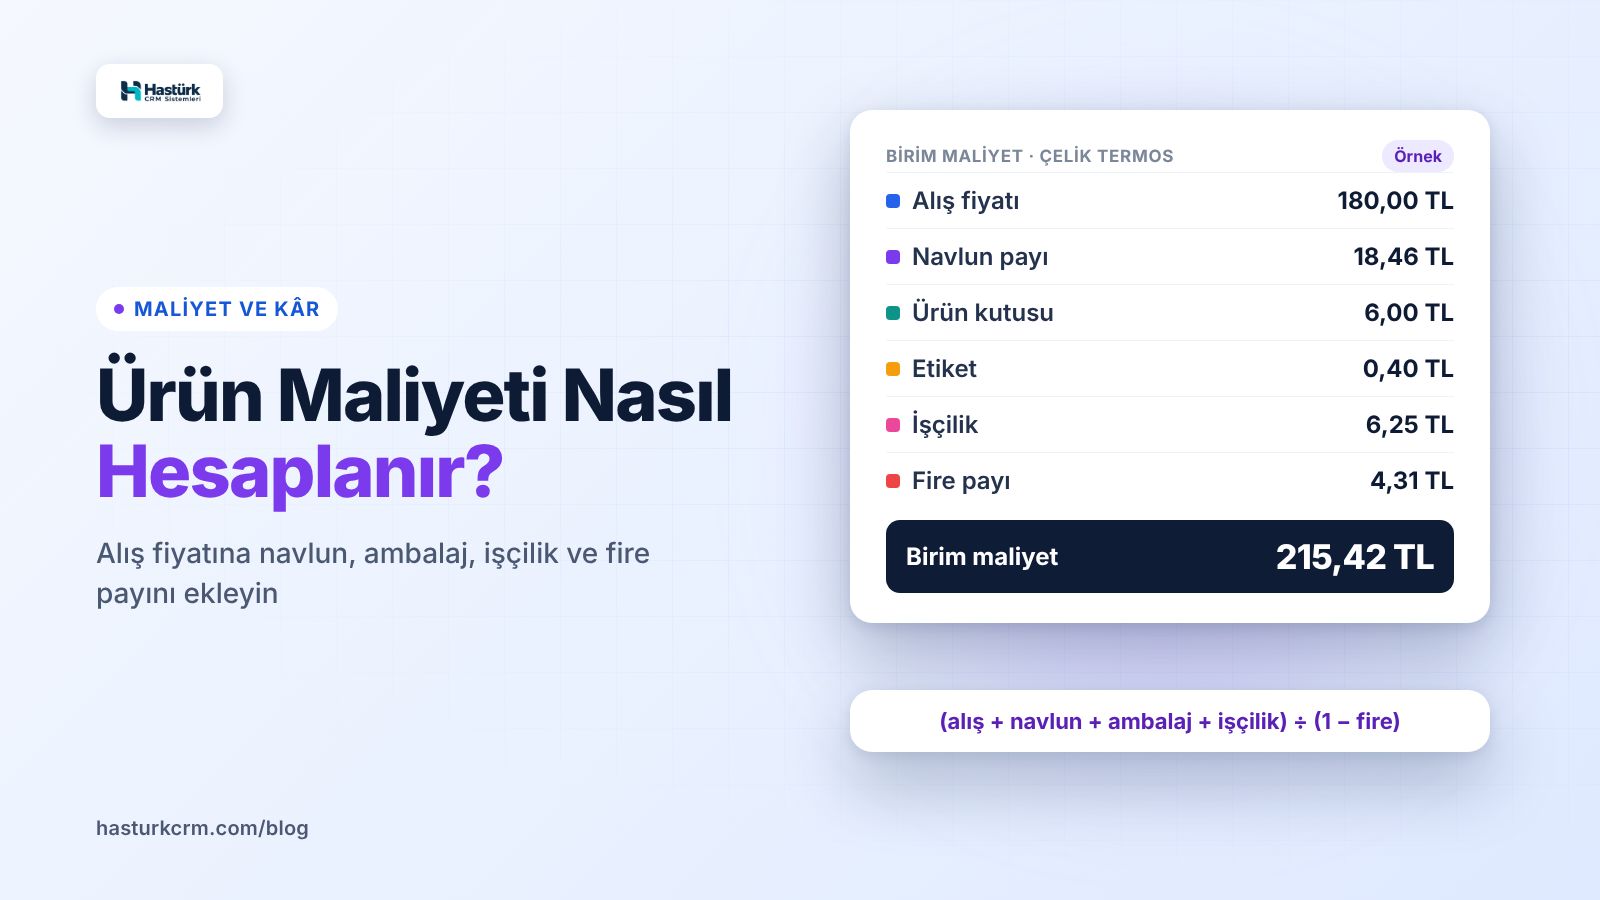
Ürün maliyeti, bir ürünün satışa hazır hale gelene kadar size toplam kaça mal olduğudur. Hesap şu formülle yapılır: birim maliyet = (alış fiyatı + taşıma ve navlun payı + ambalaj ve etiket + işçilik) ÷ (1 − fire oranı). Yalnız faturadaki alış fiyatını maliyet saymak, kârınızı olduğundan yüksek gösterir ve fiyatı yanlış belirlemenize yol açar.
Bu yazıda ürün maliyetine hangi kalemlerin girdiğini, navlunu ürünlere nasıl dağıtacağınızı, ambalaj, etiket, işçilik ve fire payını nasıl ekleyeceğinizi kalem kalem örnekle gösteriyoruz. Örnekteki tüm tutarlar açıklayıcı örnektir ve KDV hariçtir.
Ürün maliyetine neler girer?
Ürün maliyeti, ürün depoya girip satışa hazır olana kadar oluşan bütün giderlerdir. Satış sırasında oluşan giderler (komisyon, müşteriye kargo, reklam) ise ürün maliyetine değil, sipariş ya da satış maliyetine girer.
| Kalem | Ürün maliyetine girer mi? | Not |
|---|---|---|
| Alış fiyatı | Evet | Tedarikçi faturasındaki birim fiyat; iskontolar düşülmüş haliyle |
| Navlun ve taşıma (depoya kadar) | Evet | Ürünü size getiren nakliye; ürünlere dağıtılır |
| İthalat masrafları | Evet | İthal ürünlerde gümrük ve ilgili masraflar; kalemleri gümrük müşavirinizden öğrenin |
| Ürün ambalajı ve etiket | Evet | Ürün kutusu, poşet, barkod ya da yıkama talimatı etiketi |
| Satışa hazırlık işçiliği | Evet | Etiketleme, kutulama, set hazırlama |
| Fire ve kayıp | Evet | Kırık, kusurlu, satılamayan ürünlerin payı |
| Pazaryeri komisyonu | Hayır | Satış maliyeti |
| Müşteriye kargo ve kargo kolisi | Hayır | Sipariş maliyeti |
| Reklam | Hayır | Satış ve pazarlama gideri |
| Kira, genel personel, yazılım | Hayır | İşletme gideri |
Bu ayrım önemlidir. Komisyonu ya da müşteriye kargoyu ürün maliyetine eklerseniz, kâr hesabında aynı gideri iki kez düşersiniz. Ürün maliyeti "ürün rafta satışa hazırken" biter.
KDV hakkında kısa not: Maliyet ile satış fiyatını her zaman aynı bazda karşılaştırın; ya ikisi de KDV dahil ya ikisi de KDV hariç olsun. KDV'nin sizin hesabınıza nasıl yansıdığını mali müşavirinize danışın.
Taşıma ve navlunu birime dağıtmak
Tek bir sevkiyatta birden fazla ürün geliyorsa navlun bedelini ürünlere paylaştırmanız gerekir. Üç yaygın yöntem vardır.
1. Adete göre dağıtım
Navlun, sevkiyattaki toplam adede bölünür. En basit yöntemdir; ürünler benzer boyut ve ağırlıktaysa yeterlidir.
Örneğin 500 termos ve 300 kupa tek sevkiyatta gelsin, navlun 12.000 TL olsun: 12.000 ÷ 800 = 15 TL her ürüne. Ama bir termos bir kupadan iki kat yer kaplıyorsa bu yöntem kupaya fazla, termosa az maliyet yükler.
2. Hacme ya da ağırlığa göre dağıtım
Navlun çoğu zaman hacim ya da ağırlıkla fiyatlandığı için dağıtımı da buna göre yapmak daha doğrudur. Aynı örnekte termosun paketli hacmi 3 litre, kupanın 1,5 litre olsun:
- Toplam hacim = (500 × 3) + (300 × 1,5) = 1.500 + 450 = 1.950 litre
- Litre başına navlun = 12.000 ÷ 1.950 ≈ 6,15 TL
- Termos başına navlun ≈ 3 × 6,15 = 18,46 TL
- Kupa başına navlun ≈ 1,5 × 6,15 = 9,23 TL
Kontrol: 500 × 18,46 + 300 × 9,23 ≈ 12.000 TL. Paket ölçülerinden hacim ve desi hesabı için desi hesaplama aracını kullanabilirsiniz.
3. Değere göre dağıtım
Navlun, ürünlerin alış tutarı oranında paylaştırılır. Sigorta gibi değere bağlı masraflarda mantıklıdır, ama navlun için genellikle hacim ya da ağırlık daha gerçekçi sonuç verir.
Hangi yöntemi seçerseniz seçin, her sevkiyatta aynı yöntemi kullanın. Yöntem değiştikçe aynı ürünün maliyeti dönemden döneme anlamsız biçimde oynar.
Ambalaj, etiket ve işçilik
Ürün ambalajı ve etiket
Ürünün kendi kutusu, koruyucu poşeti, barkod ve bilgi etiketi gibi her üründe tekrar eden malzemeler birim maliyete girer. Örneğin termos için ürün kutusu 6,00 TL ve barkod etiketi 0,40 TL olsun.
Müşteriye gönderirken kullandığınız kargo kolisi, dolgu malzemesi ve bant ise siparişe bağlıdır: tek siparişte üç ürün gidiyorsa koli bir kez kullanılır. Bunları sipariş başına maliyet olarak ayrıca hesaplayın.
İşçilik
Ürün depoya geldikten sonra etiketleme, kutulama ya da set hazırlama gibi işler yapılıyorsa bu emeğin de bir maliyeti vardır. Hesap için önce dakika başına işçilik maliyetini bulun:
Dakika başına işçilik = Aylık personel maliyeti ÷ Aylık çalışma dakikası
Örneğin bu işlere ayrılan personelin aylık maliyeti 40.000 TL ve ayda 20 gün × 8 saat çalışıyorsa: 20 × 8 × 60 = 9.600 dakika. Dakika başına maliyet = 40.000 ÷ 9.600 ≈ 4,17 TL. Bir termosun etiketlenip kutulanması 1,5 dakika sürüyorsa işçilik payı = 40.000 ÷ 9.600 × 1,5 = 6,25 TL.
İşçiliği birim maliyete eklediyseniz, aynı personel giderini kâr raporunda işletme gideri olarak bir daha düşmeyin. Ya ürün maliyetinde ya işletme giderinde gösterin; ikisinde birden değil.
Fire ve kayıp payı
Her sevkiyatta bir kısım ürün kırık, kusurlu ya da satılamaz durumda gelebilir; depoda da kayıp ve hasar olur. Bu ürünlerin maliyeti, satılabilen ürünlere yüklenmelidir.
Fire dahil birim maliyet = Fire öncesi birim maliyet ÷ (1 − Fire oranı)
Neden çarpma değil de bölme? Çünkü 100 ürün için ödeme yapıp 98'ini satabiliyorsanız, 100 ürünün maliyeti 98 ürüne dağılır. %2 fire için maliyeti 1,02 ile çarpmak yaklaşık sonuç verir; bölmek ise tam sonucu verir.
Fire oranını tahminle değil, kendi kayıtlarınızdan bulun: son birkaç sevkiyatta gelen adet ile satışa uygun çıkan adedi karşılaştırın. Kırılabilir ürünlerde fire oranı, tekstil gibi dayanıklı ürünlere göre belirgin biçimde yüksek olabilir.
Örnek birim maliyet tablosu
Termos örneğini tek tabloda toplayalım (KDV hariç, açıklayıcı örnek):
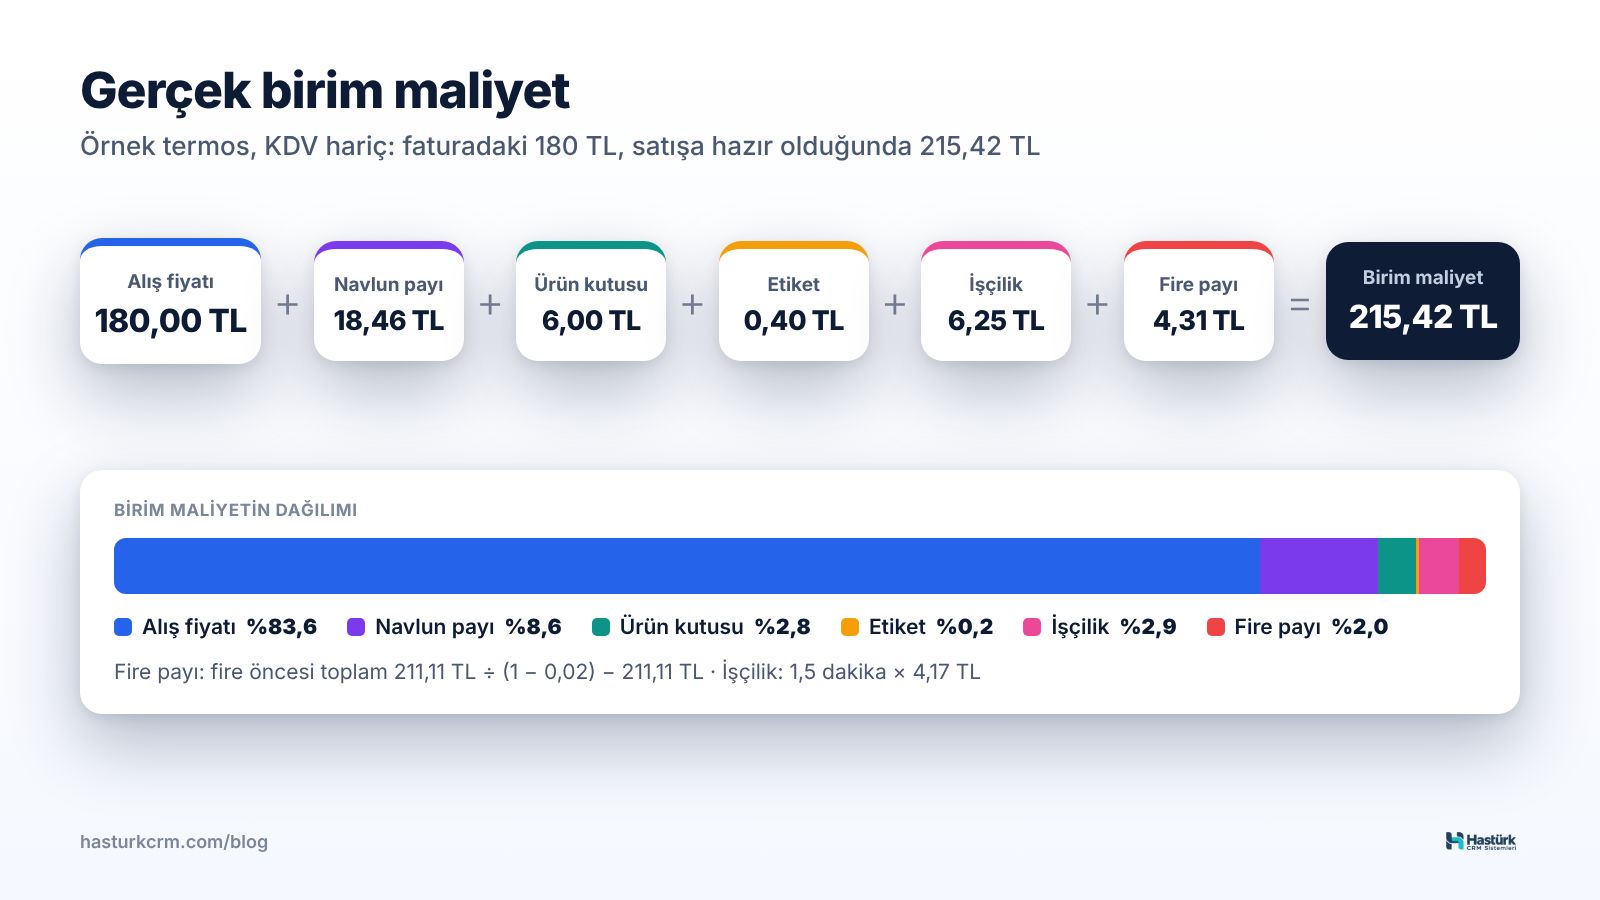
| Kalem | Hesap | Tutar |
|---|---|---|
| Alış fiyatı | Tedarikçi faturası | 180,00 TL |
| Navlun payı | Hacme göre dağıtım | 18,46 TL |
| Ürün kutusu | Birim fiyat | 6,00 TL |
| Barkod etiketi | Birim fiyat | 0,40 TL |
| İşçilik | 1,5 dakika × 4,17 TL | 6,25 TL |
| Fire öncesi toplam | 211,11 TL | |
| Fire payı (%2) | 211,11 ÷ 0,98 − 211,11 | 4,31 TL |
| Birim maliyet | 215,42 TL |
Faturada 180 TL görünen termosun gerçek birim maliyeti 215,42 TL; yaklaşık %20 daha yüksek. Satış fiyatını 180 TL üzerinden hesaplasaydınız, her satışta yaklaşık 35 TL'lik maliyeti görmeden kârınızdan vermiş olurdunuz.
Birim maliyeti bulduktan sonra komisyon, kargo ve hedef kârla satış fiyatını belirlemek için satış fiyatı hesaplama aracını kullanabilirsiniz. Fiyat belirlemenin adımlarını pazaryeri satış fiyatı rehberimizde anlattık.
Maliyeti güncel tutmak
Ürün maliyeti bir kez hesaplanıp unutulacak bir sayı değildir. Her yeni sevkiyat, alış fiyatı, navlun ya da kur değiştiğinde maliyet de değişir.
Yeni parti geldiğinde ağırlıklı ortalama
Elinizde eski maliyetle alınmış stok varken yeni maliyetli parti gelirse, iki partinin ağırlıklı ortalamasını kullanabilirsiniz:
Ağırlıklı ortalama maliyet = (Eldeki adet × Eski maliyet + Gelen adet × Yeni maliyet) ÷ Toplam adet
Örneğin elinizde 215,42 TL maliyetli 120 termos varken 230 TL maliyetli 500 termos gelsin:
(120 × 215,42 + 500 × 230) ÷ 620 = (25.850,40 + 115.000) ÷ 620 ≈ 227,18 TL
Satış fiyatınızı belirlerken ortalama maliyetin yanında yeni partinin maliyetine de bakın. Fiyatı eski ve ucuz partiye göre tutarsanız, o parti bittiğinde kârınız birden düşer.
Dövizle alınan ürünler
Tedarikçiye dövizle ödeme yapıyorsanız maliyet kurla birlikte değişir. Hangi tarihin kurunu kullanacağınızı (sipariş, ödeme ya da teslim tarihi) baştan belirleyip her partide aynı kuralı uygulayın. Satış fiyatını kurla otomatik güncellemek isterseniz Hastürk CRM'in Kurumsal paketindeki döviz kuruna endeksli fiyat özelliği, USD, EUR ya da GBP fiyatından TL satış fiyatını güncel kurla hesaplayıp kanallara gönderir.
Maliyet kayıtlarını düzenli tutmak
- Maliyeti ürün bazında değil, stok kodu (SKU) bazında tutun; aynı modelin farklı renklerinin ambalajı ya da fire oranı farklı olabilir. Düzenli bir kod yapısı için SKU rehberimize bakabilirsiniz.
- Her sevkiyat için navlun, ithalat masrafı ve fire kaydını saklayın.
- Ayda bir, maliyeti en çok değişen ürünlerin satış fiyatını gözden geçirin.
Maliyet kâr raporuna nasıl girer?
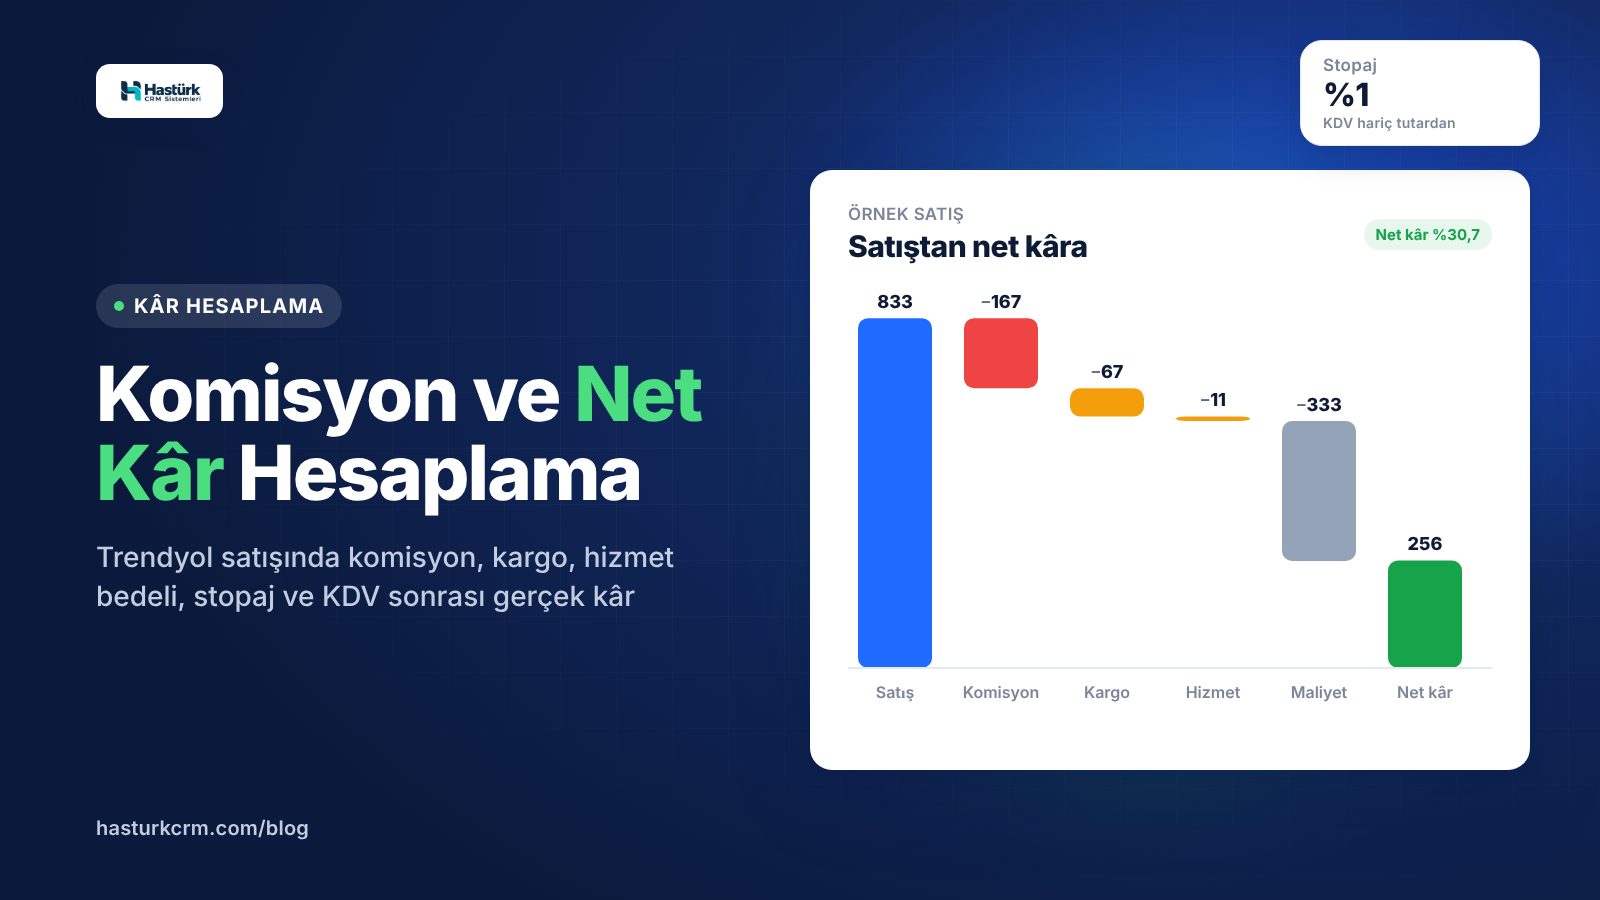
Doğru hesaplanmış birim maliyet, ancak kâr raporunda kullanılırsa işe yarar. Hastürk CRM'in gelir, gider ve kâr-zarar bölümünde satıştan net kâra her basamak ayrı görünür: komisyon, kargo, hizmet bedeli, stopaj, reklam ve ceza, iade kaybı ve işletme giderleri düşülür. Ürün kartındaki alış fiyatı bu hesabın başlangıcıdır; alış fiyatı girilmemiş satırlar uyarıyla gösterilir. Profesyonel ve Kurumsal pakette alış fiyatını Excel dosyasıyla toplu güncelleyebilirsiniz.
Alış fiyatı alanına yalnız fatura fiyatını değil hesapladığınız birim maliyeti girerseniz, ürün bazındaki kâr gerçeğe daha yakın görünür. Bu durumda yukarıdaki ayrıma dikkat edin: birim maliyete eklediğiniz bir gideri işletme gideri olarak tekrar girmeyin.
Sonuç
Gerçek ürün maliyeti; alış fiyatına navlun payı, ambalaj, etiket, işçilik ve fire eklenerek bulunur ve çoğu zaman faturadaki fiyattan belirgin biçimde yüksektir. Bu farkı görmeden belirlenen fiyat, satış arttıkça kârı değil zararı büyütebilir. Maliyetlerinizi bir kez kalem kalem hesaplayıp her yeni partide güncellemek, fiyat ve kampanya kararlarınızın sağlam bir temele oturmasını sağlar. Ürün bazında net kârınızın panelde nasıl göründüğünü canlı demoda inceleyebilirsiniz.
Sık sorulan sorular
Ürün maliyeti nasıl hesaplanır?
Alış fiyatına ürünün depoya kadar taşınma payı, ürün ambalajı, etiket ve satışa hazırlık işçiliği eklenir; toplam, fire oranına göre düzeltilir. Formül: (alış + navlun payı + ambalaj ve etiket + işçilik) ÷ (1 − fire oranı).
Kargo ücreti ürün maliyetine dahil edilir mi?
Ürünü tedarikçiden deponuza getiren taşıma dahil edilir. Müşteriye gönderim kargosu ve kargo kolisi ise siparişe bağlı olduğu için ürün maliyetine değil, sipariş maliyetine girer. İkisini karıştırmak aynı gideri iki kez saymanıza yol açar.
Navlunu ürünlere nasıl dağıtmalıyım?
Ürünler benzer boyuttaysa adete göre, boyutları farklıysa hacme ya da ağırlığa göre dağıtın. Navlun genellikle hacim ya da ağırlıkla fiyatlandığı için bu yöntem daha gerçekçi sonuç verir. Hangi yöntemi seçerseniz her sevkiyatta aynısını kullanın.
Fire payı neden çarpılarak değil bölünerek eklenir?
Çünkü kaybolan ürünlerin maliyeti satılabilen ürünlere dağılır. 100 ürün alıp 98'ini satabiliyorsanız 100 ürünün maliyeti 98 ürüne bölünür. Bu yüzden birim maliyet (1 − fire oranı) değerine bölünür.
Ürün maliyetini ne sıklıkla güncellemeliyim?
Her yeni sevkiyatta ve alış fiyatı, navlun ya da kur değiştiğinde. Eldeki stokla yeni partinin maliyeti farklıysa ağırlıklı ortalama maliyeti kullanın, fiyat kararında yeni partinin maliyetini de göz önünde tutun.