Kategori Bazında Hedef Marj Belirleme: Hızlı Dönen ve Yavaş Dönen Ürünler
Hızlı dönen ürün düşük marjla, yavaş dönen ürün yüksek marjla aynı yıllık getiriyi sağlayabilir. Devir hızı, rekabet ve iade oranına göre kategori marj hedefi belirlemeyi anlatıyoruz.
Bu yazıda (7 başlık)
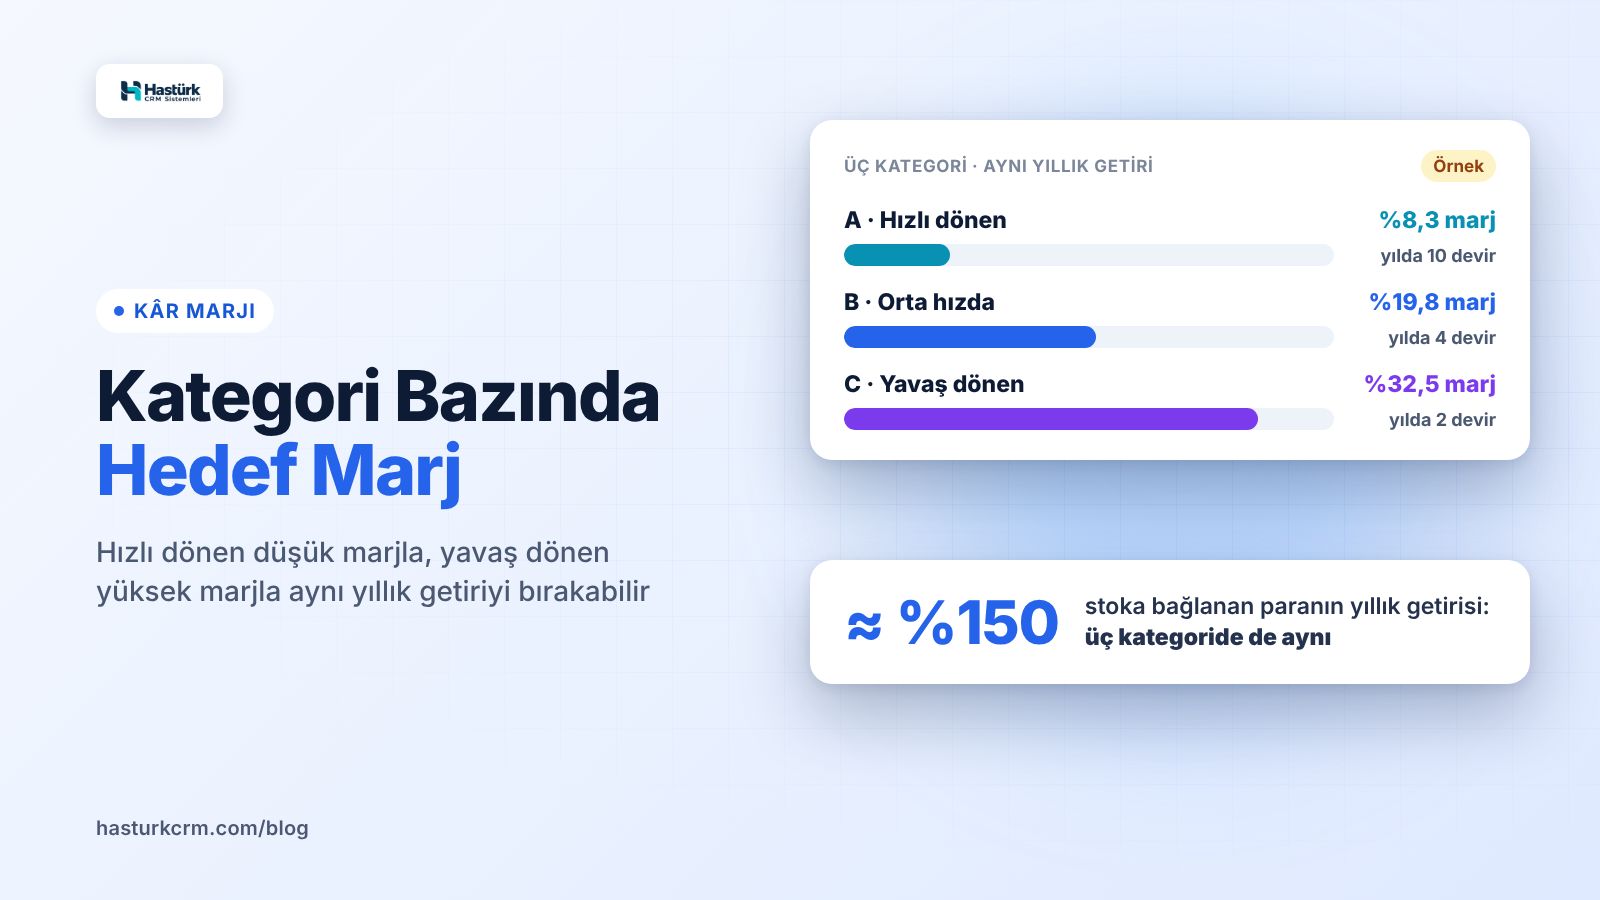
Kategori bazında hedef marj, her ürün grubuna aynı kâr oranını vermek yerine o kategorinin stok devir hızına, rekabet düzeyine ve iade oranına göre ayrı bir marj hedefi koymaktır. Temel fikir basittir: Yılda on kez dönen bir ürün düşük marjla, yılda iki kez dönen bir ürün ise yüksek marjla aynı yıllık kârı bırakabilir. Tek marj kuralı bu farkı görmez.
Bu yazıda tek marjın neden yanılttığını, devir hızı ile marj arasındaki ilişkiyi, rekabet ve iadenin hedefi nasıl değiştirdiğini, üç kategori için örnek hesabı ve hedef marjı günlük kullanılabilir bir fiyat kuralına çevirmeyi anlatıyoruz. Örnekteki tüm rakamlar açıklayıcıdır.
Tek marj neden yanıltır?
"Her ürüne %25 marj koyarız" kuralı kolay uygulanır ama iki yönde hata yaptırır:
- Hızlı dönen ürünlerde fiyatı gereğinden yükseltir. Rekabetin yoğun olduğu, müşterinin fiyat karşılaştırdığı ürünlerde yüksek marj satış adedini düşürür. Ürün rafta beklemeye başlar ve asıl avantajı olan hızını kaybeder.
- Yavaş dönen ürünlerde kârı olduğundan iyi gösterir. Yılda bir ya da iki kez dönen bir ürün, depoda uzun süre sermaye bağlar. Üzerindeki %25 marj, bekleme süresi boyunca biriken taşıma maliyetini ve eskime riskini karşılamayabilir.
Sorunun kökü şudur: Marj, tek bir satışın kârlılığını ölçer. Stoka yatırdığınız paranın yılda ne kadar kazandırdığını ise marj ile devir hızı birlikte belirler.
Devir hızı ve marj ilişkisi
Stok devir hızı, stoğunuzun bir yılda kaç kez satılıp yenilendiğini gösterir. Hesaplamasını stok devir hızı nasıl hesaplanır yazımızda ayrıntılı anlattık. Burada bize gereken şu ilişki:
Stok yatırımının yıllık getirisi ≈ (Birim kâr ÷ Birim maliyet) × Yıllık devir sayısı
Yani birim maliyetine göre %20 kâr bırakan ve yılda 8 kez dönen bir ürün, stoka bağladığınız her 100 TL için yılda yaklaşık 160 TL kâr üretir. Aynı ürün yılda 2 kez dönseydi, aynı yıllık getiriyi yakalamak için birim maliyetine göre %80 kâr bırakması gerekirdi.
Bu ilişkiyi tersine çevirerek her kategori için birim kâr hedefini bulabilirsiniz:
Birim kâr hedefi = Birim maliyet × Hedef yıllık getiri ÷ Yıllık devir sayısı
Hedef yıllık getiriyi işletmenin genel beklentisine göre bir kez belirlersiniz (ör. stoka bağlanan paranın yılda %150'si kadar kâr). Kategoriler arasındaki fark artık devir hızından gelir.
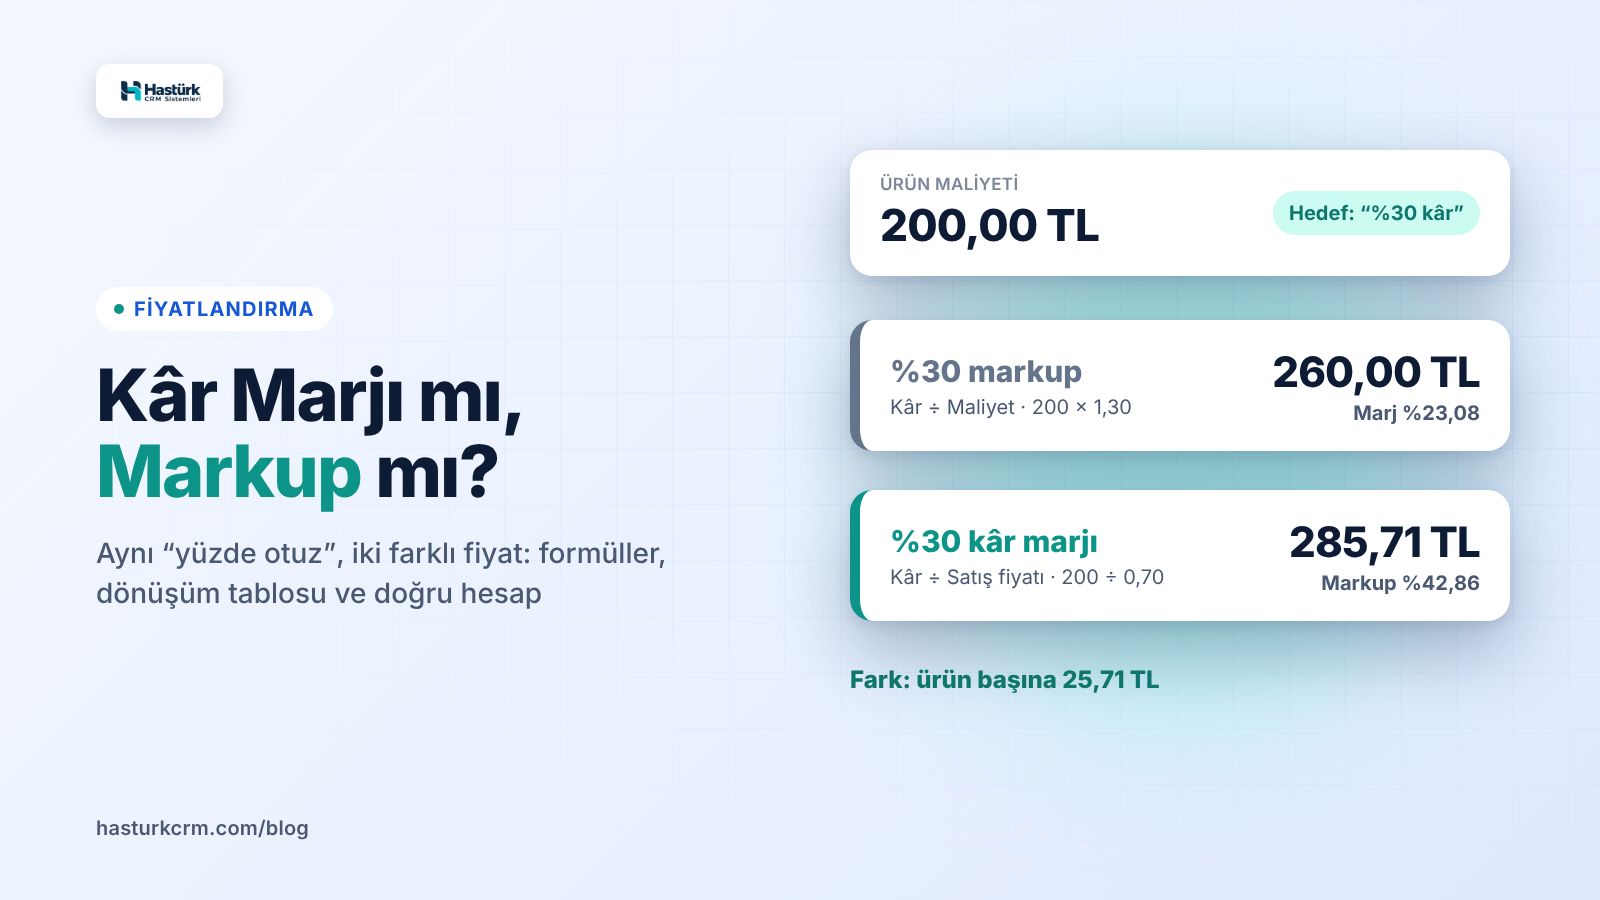
Marj ile kâr oranını (markup) karıştırmamak önemli; burada "marj" birim kârın satış fiyatına oranıdır. Farkı kâr marjı ve markup yazımızda örnekledik.
Rekabet ve iade etkisi
Devir hızı tek başına yeterli değildir. Aynı devir hızındaki iki kategori, rekabet ve iade açısından çok farklı olabilir.
Rekabet
Aynı ürünü çok sayıda satıcının sattığı, fiyatın tek karar ölçütü olduğu kategorilerde hesapla bulduğunuz fiyat pazarın üstünde kalabilir. Bu durumda üç yol vardır:
- Hedef getiriyi o kategori için düşürmek ve daha düşük marjı bilinçli kabul etmek,
- Maliyeti düşürmek (daha iyi alış fiyatı, daha ucuz ambalaj, daha uygun kargo),
- Ürünü fiyat dışı bir farkla (paket, set, hizmet) rekabetten ayırmak.
Rekabetin az olduğu, ürünün kolay karşılaştırılamadığı kategorilerde ise hedef marjı yukarıda tutabilirsiniz. Rakip fiyatlarını düzenli izlemek için pazaryerinde rakip analizi rehberimize bakabilirsiniz.
İade
İade oranı yüksek kategorilerde her iade bir kayıp üretir: gidiş ve dönüş kargosu, yeniden paketleme, bazen satılamaz hâle gelen ürün. Bu kaybı birim kâr hedefine eklemek gerekir:
İade payı = İade oranı × İade başına ortalama kayıp
Örneğin iade oranı %10 ve iade başına ortalama kayıp 90 TL olan bir kategoride her satışa 9 TL iade payı eklenir. İade başına kaybı hesaplamak için iadenin gerçek maliyeti yazımızdaki kalemleri kullanabilirsiniz.
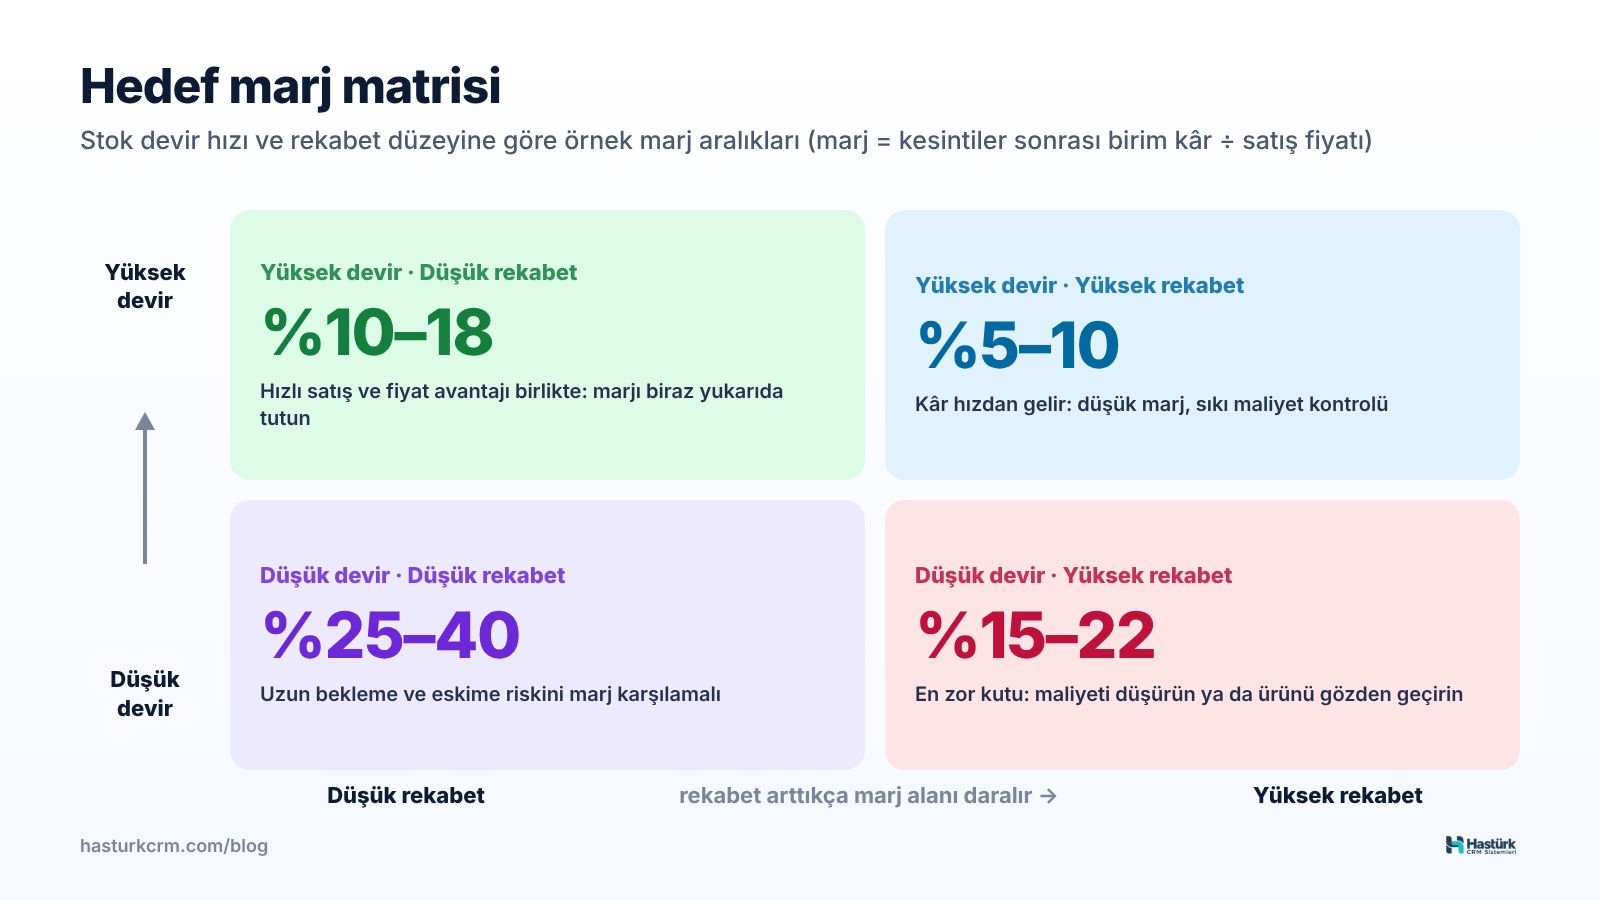
Matristeki aralıklar bir başlangıç noktasıdır, kesin kural değildir. Kendi maliyet yapınıza ve hedef getirinize göre her kutunun aralığını hesaplayarak doldurun.
Örnek: üç kategori için hedef marj
Üç kategoride satış yapan bir mağaza düşünelim. Hesabı sade tutmak için ortak varsayımlar şöyle:
- Komisyon: satış fiyatının %18'i (örnek oran; kendi kategorinizin güncel oranını pazaryerinin satıcı panelinden kontrol edin)
- Kargo: sipariş başına 60 TL
- Hedef yıllık getiri: stoka bağlanan paranın yılda %150'si
| Kategori | Birim maliyet | Yıllık devir | Birim kâr hedefi |
|---|---|---|---|
| A: Hızlı dönen temel ürün | 150 TL | 10 | 150 × 1,5 ÷ 10 = 22,50 TL |
| B: Orta hızda ev tekstili | 300 TL | 4 | 300 × 1,5 ÷ 4 = 112,50 TL |
| C: Yavaş dönen dekorasyon | 400 TL | 2 | 400 × 1,5 ÷ 2 = 300 TL |
Satış fiyatını bulmak için:
Satış fiyatı = (Birim maliyet + Kargo + Birim kâr hedefi) ÷ (1 − Komisyon oranı)
- A: (150 + 60 + 22,50) ÷ 0,82 = 283,54 → 285 TL. Kâr: 285 − 51,30 komisyon − 60 − 150 = 23,70 TL. Marj %8,3.
- B: (300 + 60 + 112,50) ÷ 0,82 = 576,22 → 579 TL. Kâr: 579 − 104,22 − 60 − 300 = 114,78 TL. Marj %19,8.
- C: (400 + 60 + 300) ÷ 0,82 = 926,83 → 929 TL. Kâr: 929 − 167,22 − 60 − 400 = 301,78 TL. Marj %32,5.
Üç kategorinin marjı %8 ile %32 arasında değişiyor; ama yıllık getirileri neredeyse aynı: A için 23,70 ÷ 150 × 10 ≈ %158, B için 114,78 ÷ 300 × 4 ≈ %153, C için 301,78 ÷ 400 × 2 ≈ %151.
Aynı örnekte tek marj uygulansaydı
Üç kategoriye de %20 marj verdiğimizi düşünelim. C kategorisinin fiyatı (400 + 60) ÷ (1 − 0,18 − 0,20) = 741,94 TL olur ve birim kâr 148,39 TL'ye iner. Yılda 2 devirle getiri 148,39 ÷ 400 × 2 ≈ %74'e düşer; yani bu kategori diğerlerinin yarısı kadar kazandırır ve depoda bekleme maliyetini de taşır. Bekleyen stoğun maliyetini stok taşıma maliyeti yazımızda hesapladık.
A kategorisinde ise %20 marj fiyatı (150 + 60) ÷ 0,62 = 338,71 TL'ye çıkarır. Rakiplerin 280 TL civarında sattığı bir üründe bu fiyat satış hızını büyük olasılıkla düşürür. Devir hızı 10'dan 3'e inerse yıllık getiri de beklenenin çok altında kalır.
İade payı eklenince
B kategorisinde iade oranı %10, iade başına kayıp 90 TL olsun. Birim kâr hedefine 9 TL eklenir: (300 + 60 + 112,50 + 9) ÷ 0,82 = 587,20 → 589 TL. Bu fiyatta kâr 589 − 106,02 − 60 − 300 = 122,98 TL; iade payı düşüldüğünde 113,98 TL kalır ve hedef korunur.
Rekabet fiyatı sınırlarsa
A kategorisinde pazarın fiyatı 279 TL ise 285 TL'de kalmak satış kaybettirebilir. 279 TL'de kâr 279 − 50,22 − 60 − 150 = 18,78 TL olur; getiri 18,78 ÷ 150 × 10 ≈ %125'e iner. Bu kabul edilebilir bir düşüşse fiyat 279 TL'ye çekilir; değilse alış maliyetini düşürmenin yolları aranır. Daha düşük fiyatla daha çok satmanın ne zaman mantıklı olduğunu düşük fiyat mı, yüksek marj mı yazımızda tartıştık.
Hedef marjı fiyat kuralına dönüştürmek
Hesap bir kez yapıldıktan sonra her ürün için yeniden yapılmamalı. Kategori hedefini bir tabloya yazıp fiyatı formülle üretmek yeterlidir:
Satış fiyatı = (Birim maliyet + Kargo + Diğer sabit giderler) ÷ (1 − Komisyon oranı − Hedef marj)
Örneğin A kategorisinde hedef marj %8 ise (150 + 60) ÷ (1 − 0,18 − 0,08) = 283,78 TL çıkar; yukarıdaki hesapla uyumludur.
Bu formülü uygularken şu adımları izleyin:
- Kategori tablosunu kurun: kategori adı, son 12 ayın devir hızı, rekabet notu (düşük, orta, yüksek), iade oranı, hedef marj.
- Hedef marjı ürünlere atayın: her ürün kategorisinin marjını alır; istisnalar ayrıca not edilir.
- Fiyatı hesaplayın: her ürünün kendi maliyeti ve kanal kesintileriyle. Bunun için satış fiyatı hesaplama aracını kullanabilirsiniz.
- Taban fiyatı ayrı tutun: hedef marj normal fiyatı verir; kampanyada inilebilecek en düşük fiyat ise ayrı hesaplanır. Bunun için taban fiyat rehberimize bakın.
- Üç ayda bir gözden geçirin: devir hızı, rakip fiyatları ve iade oranı değiştikçe kategori hedefini güncelleyin.
Hastürk CRM'in kâr-zarar ekranında her ürünün ve her kanalın net kârı, komisyon, kargo ve iade kaybı düşülerek görünür; zarar eden ürünler için uyarı verilir. Bu, kategori hedefinizin pratikte tutup tutmadığını görmenin en hızlı yoludur. Trendyol ve Hepsiburada'da otomatik fiyat kullanıyorsanız, buybox takibinde tanımladığınız en düşük fiyatı da kategori marjından türetilmiş taban fiyata göre belirleyebilirsiniz.
Sonuç
Tek marj kuralı basittir ama hızlı dönen ürünü pahalı, yavaş dönen ürünü kârlı gösterir. Devir hızını, rekabeti ve iade oranını hesaba katan kategori bazında hedef marj, stoka yatırdığınız paranın her kategoride benzer getiri üretmesini sağlar. Hesabı bir kez kurun, kategori tablosunu üç ayda bir güncelleyin ve fiyatlarınızı bu tablodan üretin.
Sık sorulan sorular
Her ürüne aynı kâr marjını vermek yanlış mı?
Yanlış değil ama çoğu zaman verimsizdir. Hızlı dönen üründe fiyatı gereğinden yükseltir, yavaş dönen üründe ise stokta bekleme maliyetini karşılamayabilir.
Hızlı dönen ürünlerde marj neden düşük olabilir?
Stok yılda çok kez döndüğü için her satıştaki küçük kâr yıl içinde birikir. Düşük marj, rekabetçi fiyat sayesinde satış hızını korur.
Hedef yıllık getiri nasıl belirlenir?
İşletmenin stoka bağladığı paradan beklediği yıllık kârdır. Geçmiş yılın toplam kârını ortalama stok değerine bölerek bir başlangıç değeri bulabilir, sonra hedefinize göre ayarlayabilirsiniz.
Kategori hedef marjı ne sıklıkla güncellenmeli?
Üç ayda bir gözden geçirmek çoğu işletme için yeterlidir. Büyük bir kampanya dönemi, maliyet artışı ya da rekabet değişimi olduğunda daha erken güncelleyin.
İade oranı yüksek kategoride ne yapmalı?
İade oranını iade başına ortalama kayıpla çarpıp birim kâr hedefine ekleyin. Ayrıca iade nedenlerini inceleyip ürün sayfasındaki eksikleri gidermek, oranı düşürmenin kalıcı yoludur.