Dövizle Alınan Üründe Yenileme Maliyeti: Eski Kurla Satmanın Gizli Zararı
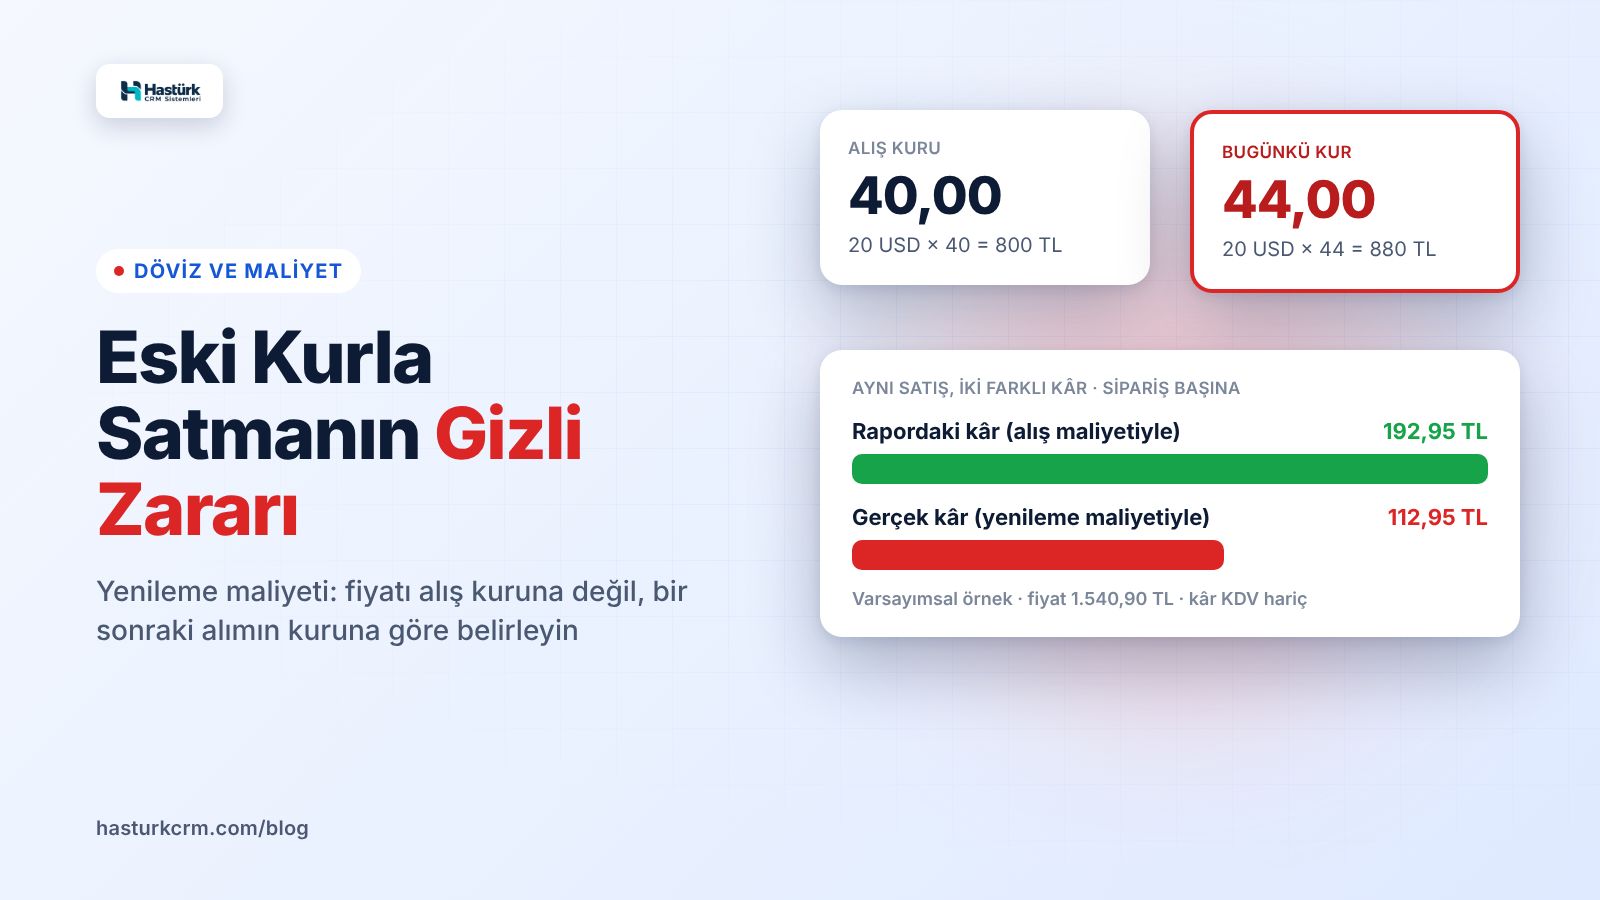
Kur yükselirken eski maliyetle fiyatlanan ürün kârlı görünür ama yeniden stok almaya yetmez. Yenileme maliyeti kavramını, örnek hesabı ve döviz bazlı fiyatla korunmayı anlatıyoruz.
Bu yazıda (7 başlık)
Yenileme maliyeti, stokta duran bir ürünün yerine bugün aynı üründen yenisini almanın maliyetidir. Dövizle alınan üründe bu, ürünün döviz fiyatının bugünkü kurla çarpımıdır. Kur yükselirken ürünü alış kuruyla hesaplanmış maliyete göre fiyatlarsanız kâr raporunuz olumlu görünür, ama sattığınız ürünün parası aynı adedi yeniden almaya yetmez. Fiyatı yenileme maliyetine göre belirlemek bu gizli zararı önler.
Bu yazıda yenileme maliyeti kavramını örnek hesapla anlatıyor, kâr raporunun kur yükselirken neden yanılttığını gösteriyor, döviz bazlı fiyatla nasıl korunabileceğinizi ve fiyatı ne sıklıkla güncellemeniz gerektiğini ele alıyoruz. Örneklerdeki tüm kurlar, oranlar ve tutarlar varsayımsaldır.
Yenileme maliyeti nedir?
Bir ürünün maliyetini iki farklı açıdan görebilirsiniz:
| Kavram | Soru | Kur yükselince |
|---|---|---|
| Tarihi maliyet (alış maliyeti) | Bu ürünü kaça aldım? | Değişmez |
| Yenileme maliyeti | Bu ürünün yerine yenisini bugün kaça alırım? | Kurla birlikte artar |
Kâr raporları ve muhasebe kayıtları genellikle tarihi maliyeti kullanır. Bu doğrudur, çünkü ürüne gerçekte ödenen tutar odur. Ama fiyat kararı geçmişe değil geleceğe ait bir karardır: sattığınız her ürünün yerine yenisini almanız gerekir. İşinizin devamı için önemli olan, satıştan gelen paranın bir sonraki alıma yetip yetmediğidir.
Kur sabitken iki maliyet aynıdır ve bu ayrımın önemi yoktur. Kur yükseldiğinde ise aradaki fark, kârınızın görünmeyen bir parçasını eritir.
Örnek: alış kuru ve bugünkü kur
Bir ürünün birim maliyeti 20 USD (navlun ve diğer alım masrafları dahil, KDV hariç). Ürün %20 KDV'li, pazaryeri komisyonu satış fiyatının %18'i (KDV dahil oran), kargo sipariş başına 72 TL (KDV dahil). Hedefiniz, KDV hariç satış tutarının %15'i kadar kâr.
Stoktaki 100 adedi kur 40,00 TL iken aldınız. Bugün kur 44,00 TL, yani %10 yükselmiş durumda.
Alış kuruyla fiyat
Hedef marjdan geriye doğru hesaplanan satış fiyatı formülünü kullanalım:
Satış fiyatı (KDV dahil) = (Döviz maliyeti × Kur × 1,2 + Kargo) ÷ (1 − Komisyon oranı − Hedef marj)
(20 × 40 × 1,2 + 72) ÷ (1 − 0,18 − 0,15) = 1.032 ÷ 0,67 = 1.540,30 TL → yuvarlanmış fiyat 1.540,90 TL
| Kalem (KDV hariç) | Alış maliyetiyle | Yenileme maliyetiyle |
|---|---|---|
| Satış (1.540,90 ÷ 1,20) | 1.284,08 TL | 1.284,08 TL |
| Komisyon (%18) | −231,13 TL | −231,13 TL |
| Kargo (72 ÷ 1,20) | −60,00 TL | −60,00 TL |
| Ürün maliyeti | −800,00 TL (20 × 40) | −880,00 TL (20 × 44) |
| Kâr | 192,95 TL | 112,95 TL |
| Kâr marjı | %15,0 | %8,8 |
Aynı satış, iki farklı gözlükle bakıldığında iki farklı sonuç veriyor. Kâr raporu ürünü 800 TL'ye aldığınızı bildiği için %15 marj gösterir. Oysa bu ürünün yerine yenisini koymak 880 TL tutacak; gerçekte elinizde kalan marj %8,8'dir.
Yeniden stok alımı sonrası nakit farkı
Farkı somut görmek için 100 adedin tamamını bu fiyattan sattığınızı ve aynı 100 adedi yeniden aldığınızı düşünelim. Örneği sade tutmak için tutarları KDV hariç gösteriyor, vergi kalemlerinin nakit etkisini dışarıda bırakıyoruz:
| Tutar | |
|---|---|
| Komisyon ve kargo sonrası elinize geçen (100 × 992,95) | 99.295 TL |
| Kâr raporunun gösterdiği kâr (100 × 192,95) | 19.295 TL |
| Aynı 100 adedi bugünkü kurla yeniden almak (100 × 880) | −88.000 TL |
| Yeniden alımdan sonra gerçekten kalan | 11.295 TL |
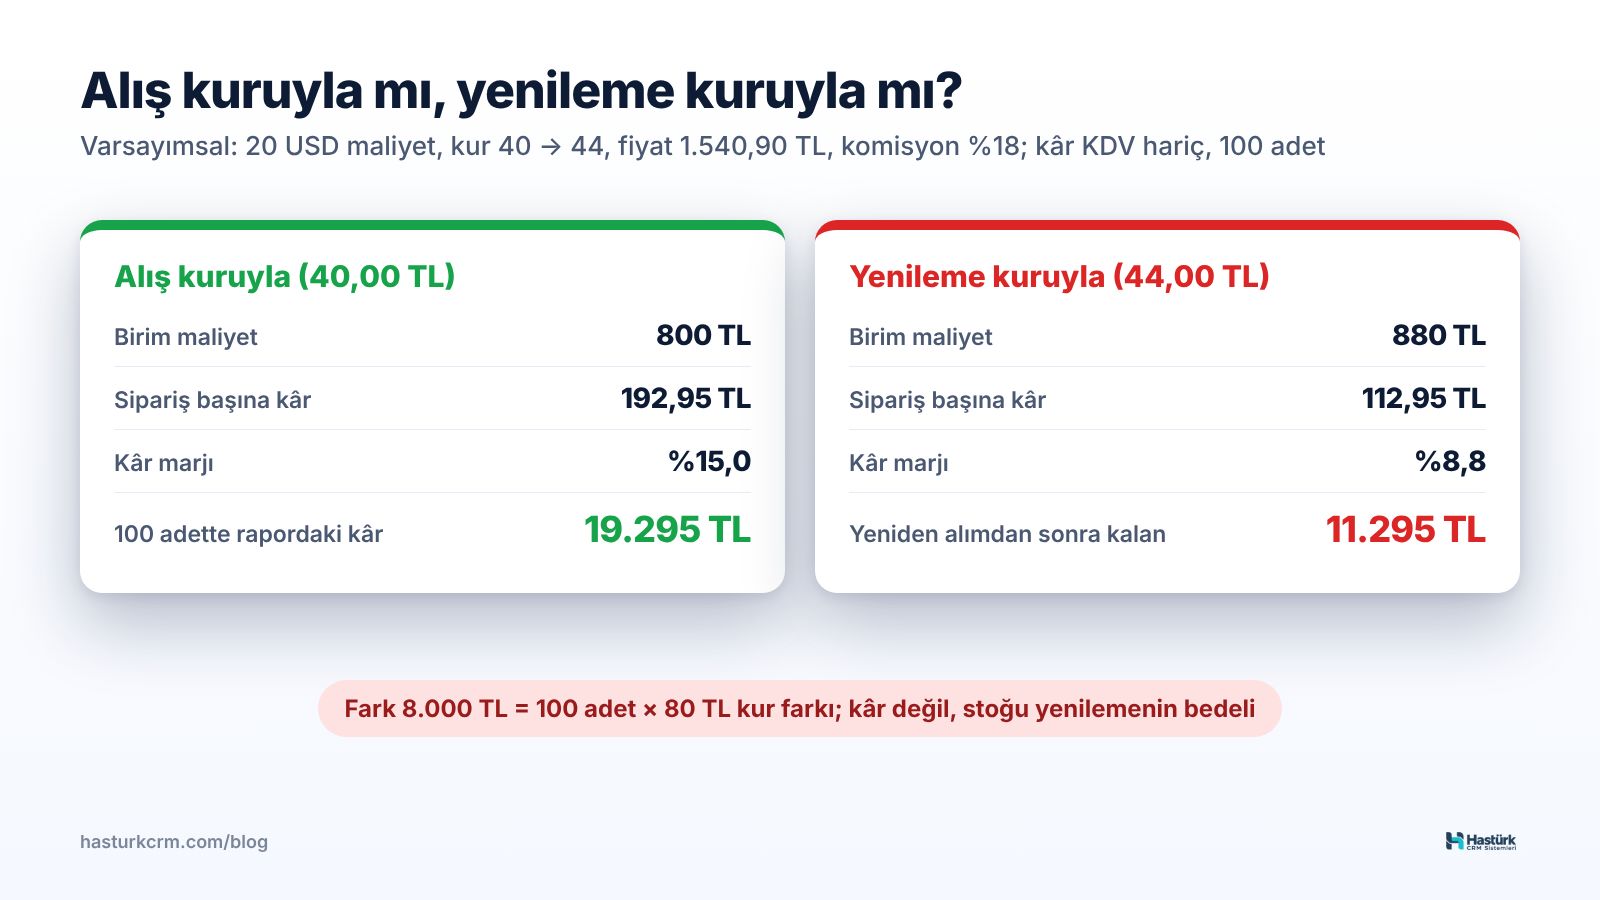
Rapordaki 19.295 TL kârın 8.000 TL'si, yani 100 adet × 80 TL kur farkı, yeniden stok alımında kaybolur. Bu para kâr değildir; stoğunuzu aynı seviyede tutmanın bedelidir. Bunu kâr sanıp harcarsanız, bir sonraki alımda eksik adet almak ya da işletmeye dışarıdan para koymak zorunda kalırsınız.
Kur yükseldikçe fark büyür
Fiyatı 1.540,90 TL'de sabit tutarsanız, farklı kurlarda yenileme maliyetine göre kalan kâr şöyle değişir:
| Bugünkü kur | Yenileme maliyeti | Yenileme maliyetine göre kâr | Marj |
|---|---|---|---|
| 40,00 TL | 800 TL | 192,95 TL | %15,0 |
| 42,00 TL | 840 TL | 152,95 TL | %11,9 |
| 44,00 TL | 880 TL | 112,95 TL | %8,8 |
| 46,00 TL | 920 TL | 72,95 TL | %5,7 |
| 48,00 TL | 960 TL | 32,95 TL | %2,6 |
Kur yaklaşık 49,65 TL'ye, yani alış kurunun %24 üstüne çıktığında, satıştan elinize geçen para aynı ürünü yeniden almaya ancak yeter. Bu noktada kâr raporu hâlâ her satışta 192,95 TL kâr gösteriyor olur.
Yenileme maliyetiyle fiyat
Aynı formülü bugünkü kurla uygularsak: (20 × 44 × 1,2 + 72) ÷ 0,67 = 1.128 ÷ 0,67 = 1.683,58 TL → 1.683,90 TL. Bu fiyatta yenileme maliyetine göre kâr 210,67 TL ve marj yeniden %15'tir. Fiyat farkı 143 TL; ürünün kur yükselişinden önce alınmış olması bu farkı ortadan kaldırmaz. Formülün ayrıntısını satış fiyatı belirleme rehberimizde anlattık, kendi rakamlarınızla hesap için satış fiyatı hesaplama aracına döviz maliyetini bugünkü kurla TL'ye çevirip girebilirsiniz.
Kâr raporu neden yanıltır?
Kâr raporu yanlış hesap yapmaz; yalnız farklı bir soruya cevap verir. "Geçen ay sattığım ürünlerden ne kazandım?" sorusunun cevabı tarihi maliyetle bulunur. "Bu fiyatla satmaya devam edersem işim büyür mü?" sorusunun cevabı ise yenileme maliyetiyle bulunur. Kur yükselirken bu iki cevap birbirinden uzaklaşır.
Yanılgıyı büyüten üç durum:
- Eski stok uzun süre dayanıyorsa: Stok ne kadar yavaş dönerse, alış kuru ile bugünkü kur arasındaki fark o kadar açılır. Yavaş satan ithal ürün, kur yükselişinde en çok zarar ettiren üründür.
- Ortalama maliyet kullanılıyorsa: Eski ve yeni partiler karıştığında maliyet ağırlıklı ortalamayla hesaplanır. Örneğin stoğun 60 adedi 800 TL'ye, 40 adedi 880 TL'ye alındıysa ortalama maliyet 832 TL'dir. Bu rakam da bugünkü yenileme maliyetinin (880 TL) altındadır; ortalama, kur artışını gecikmeli yansıtır.
- Kampanya fiyatı eski maliyetle hesaplandıysa: Kampanya için indirim payı, kâr raporundaki marja bakılarak belirlendiyse, indirim aslında var olmayan bir marjdan yapılıyor demektir.
Bu yüzden ithal ürünlerde iki rakamı birlikte izleyin: kâr raporundaki marj ve aynı ürünün yenileme maliyetine göre marjı. İkisi arasındaki fark büyüdükçe fiyat güncellemesi gecikmiş demektir. Maliyetin nasıl oluştuğunu ve güncel tutulmasını ürün maliyeti rehberimizde ele aldık.
Döviz bazlı fiyat ile korunma
Yenileme maliyetine göre fiyatlamanın en sistemli yolu, ürünün fiyatını doğrudan dövizle tanımlamaktır. Bu yaklaşımda ürünün kartında TL fiyatı değil, döviz fiyatı ve hedef marj tutulur; TL satış fiyatı her güncellemede güncel kurla yeniden hesaplanır. Böylece fiyat, stoktaki ürünün alış kurunu değil, bir sonraki alımın kurunu izler.
Döviz bazlı fiyatı kurarken verilmesi gereken kararlar:
- Kur kaynağı: Merkez Bankası'nın günlük kuru mu, anlık piyasa kuru mu? Tedarikçinize ödeme yaparken karşılaşacağınız kura yakın olanı seçin.
- Kur payı: Ödemeyi vadeli yapıyorsanız, asıl maliyetiniz ödeme günündeki kurdur. Fiyat hesabındaki kura küçük bir pay eklemek bu riski azaltır.
- Eşik: Kurdaki küçük dalgalanmalarda fiyatın sürekli değişmemesi için, ancak kur belirli bir oranın üzerinde değişince güncelleme yapın.
- Yuvarlama: Kurla hesaplanan fiyatı ,90 ya da ,99 gibi tutarlı bir bitişe yuvarlayın.
- Kanal farkları: Farklı kanallarda farklı fiyatla satıyorsanız, kur güncellemesi bu farkı korumalıdır.
Bu kararları bir kez yazılı hale getirin ve tüm dövizli ürünlerde aynı kuralı uygulayın; ürün ürün farklı kur ve eşik kullanmak, hangi fiyatın neden değiştiğini izlemeyi zorlaştırır.
Hastürk CRM'in Kurumsal paketinde yer alan döviz kuruna endeksli fiyat özelliği bu yaklaşımı otomatikleştirir: ürüne USD, EUR ya da GBP fiyatı girersiniz, TL fiyatı seçtiğiniz kur kaynağıyla (TCMB ya da anlık piyasa kuru) hesaplanır ve kanallara kendiliğinden gönderilir. Güncelleme sıklığını, eşiği ve yuvarlamayı siz belirlersiniz; kanallar arasındaki fiyat farkınız korunur.
Taban fiyatı da yenileme maliyetiyle hesaplayın
Kur yükselişinde en sık gözden kaçan nokta taban fiyattır. Otomatik fiyat kuralına ya da kampanya hesabına girdiğiniz alt sınır alış maliyetiyle hesaplandıysa, fiyat rakibin altına inerken yenileme maliyetine göre zarar bölgesine girebilir. Örnekteki ürün için 30 TL minimum kârla taban fiyat:
- Alış maliyetiyle: (960 + 72 + 36) ÷ 0,82 = 1.302,44 TL
- Yenileme maliyetiyle: (1.056 + 72 + 36) ÷ 0,82 = 1.419,51 TL
Aradaki 117 TL, otomatik kuralın fark ettirmeden zararına satış yapabileceği alandır. Taban fiyatın formülünü taban fiyat yazımızda adım adım anlattık.
Ne sıklıkla güncellenmeli?
Güncelleme sıklığı kurun ne kadar hızlı hareket ettiğine ve stoğunuzun ne kadar hızlı döndüğüne bağlıdır:
| Durum | Öneri |
|---|---|
| Kur sakin, stok hızlı dönüyor | Haftalık kontrol, eşik aşılınca güncelleme |
| Kur dalgalı, stok hızlı dönüyor | Günlük güncelleme, küçük bir eşikle |
| Stok yavaş dönüyor | Kurla birlikte mutlaka yenileme maliyeti kontrolü; gerekirse kur payı |
| Kampanya öncesi | Kampanya fiyatını ve taban fiyatı güncel kurla yeniden hesaplama |
| Yeni stok alımı öncesi | Satış fiyatını alım kuruna göre güncelleme |
Pratik bir kural: fiyatınızı belirlerken kullandığınız kur ile bugünkü kur arasındaki fark, belirlediğiniz eşiği aştığında fiyatı güncelleyin. Eşik olmadan her küçük kur hareketinde fiyat değiştirmek, pazaryerinde fiyat geçmişinizi karmaşıklaştırır; eşiği çok yüksek tutmak ise kaybı biriktirir.
Kontrol listesi
- Her ithal ürünün döviz cinsinden maliyeti kayıtlı.
- Fiyatlar alış kuruna değil, bir sonraki alımın kuruna göre hesaplanıyor.
- Kâr raporundaki marj ile yenileme maliyetine göre marj ayda en az bir kez karşılaştırılıyor.
- Otomatik fiyat kurallarındaki taban fiyatlar güncel kurla hesaplanmış.
- Kampanya indirimleri yenileme maliyetine göre kalan marjdan hesaplanıyor.
- Yavaş dönen ithal ürünler ayrıca izleniyor.
Sık sorulan sorular
Stoktaki ürünü alış kuruyla mı, bugünkü kurla mı fiyatlamalıyım?
Fiyat kararı için bugünkü kuru, yani yenileme maliyetini esas almak daha güvenlidir. Alış kuruyla fiyatlanan ürün kâr raporunda kârlı görünür, ama satıştan gelen para aynı ürünü yeniden almaya yetmeyebilir. Alış kuru, geçmiş dönem kârını raporlamak için kullanılır.
Yenileme maliyeti ile alış maliyeti arasındaki fark nedir?
Alış maliyeti ürüne gerçekte ödediğiniz tutardır ve değişmez. Yenileme maliyeti ise aynı ürünü bugün yeniden almanın maliyetidir ve dövizle alınan üründe kurla birlikte değişir. Kur sabitken ikisi eşittir; kur yükseldikçe aralarındaki fark kârınızı gizlice eritir.
Kur düşerse ne olur?
Kur düştüğünde yenileme maliyeti alış maliyetinin altına iner. Bu durumda fiyatı yenileme maliyetine göre düşürmek rekabet gücünüzü korur; ama stoktaki ürünü daha pahalıya aldığınız için kâr raporunuz o dönemde daha düşük marj gösterir. Fiyatın her iki yönde de kurla güncellenmesi tutarlı bir yaklaşımdır.
Kâr raporum neden olduğundan iyi görünüyor?
Kâr raporu ürünün tarihi maliyetini kullanır. Kur yükselirken bu maliyet bugünkü yenileme maliyetinin altında kalır ve marj olduğundan yüksek görünür. Aradaki fark kâr değil, stoğu aynı seviyede tutmanın bedelidir.
Döviz bazlı fiyat ne zaman mantıklıdır?
Ürünü dövizle aldığınız, tedarikçinize dövizle ödeme yaptığınız ya da maliyetinizin büyük kısmı kura bağlı olduğunda. Bu durumda fiyatı TL yerine dövizle tanımlamak, TL fiyatın kurla birlikte güncellenmesini sağlar ve fiyat güncellemesindeki gecikmeyi ortadan kaldırır.