Ürün Bazında Kârlılık Analizi: Hangi Ürününüz Gerçekten Para Kazandırıyor?
Ciroda ikinci sıradaki ürün kârın yalnız küçük bir kısmını getiriyor olabilir. Birim katkıyı ve toplam katkıyı nasıl hesaplayacağınızı, ürünleri satış adedi ve marja göre dört gruba ayırmayı ve her grup için ne yapmanız gerektiğini varsayımsal bir mağaza tablosuyla anlatıyoruz.
Bu yazıda (9 başlık)
"En çok satan ürünüm hangisi?" sorusunun cevabını çoğu satıcı bilir. "En çok kazandıran ürünüm hangisi?" sorusunun cevabını ise çok azı bilir. Oysa iki listenin aynı olması gerekmez: ciroda ikinci sıradaki bir ürün, komisyon, kargo, reklam ve iade düşüldükten sonra toplam kârın yalnız küçük bir kısmını getiriyor olabilir; listenin alt sıralarındaki sessiz bir ürün ise kârın önemli bir bölümünü taşıyor olabilir.
Bu yazıda ürün bazında kârlılık analizini adım adım anlatıyoruz: birim kâr ve katkı payı nasıl hesaplanır, ürünler satış adedi ve kâr marjına göre nasıl gruplanır, varsayımsal bir mağazanın beş ürünlük tablosunda ciro ile kârın nasıl ayrıştığını gösteriyor ve her ürün grubu için ne yapmanız gerektiğini öneriyoruz.
Ciro neden yanıltır?
Ciro, satılan ürünlerin toplam tutarıdır; ürünün size ne bıraktığını göstermez. İki ürün aynı ciroyu getirebilir, ama biri düşük komisyonlu kategoride, hafif paketli ve az iadeli olduğu için iyi kâr bırakırken diğeri yüksek kargo, yoğun reklam ve sık iade yüzünden neredeyse hiç kâr bırakmayabilir.
Ciroya göre karar vermenin tipik sonuçları şunlardır:
- Yanlış ürüne reklam bütçesi: En çok satan ürüne daha çok reklam verilir; ama ürünün reklam sonrası kârı sıfıra yakınsa reklam satışı artırırken kârı artırmaz.
- Yanlış ürüne stok: Nakit, kâr bırakmayan ama hızlı dönen ürünün stoğuna bağlanır.
- Gözden kaçan fırsatlar: Az satan ama yüksek marjlı ürünler, biraz görünürlükle kârı belirgin biçimde artırabilecekken ihmal edilir.
Ürün kârlılığını ölçmek için üç kavram
Birim kâr (katkı payı)
Bir ürünün bir adetlik satışında, o satış yüzünden oluşan tüm giderler düşüldükten sonra kalan tutardır. Bu yazıda bu tutarı birim katkı olarak adlandırıyoruz:
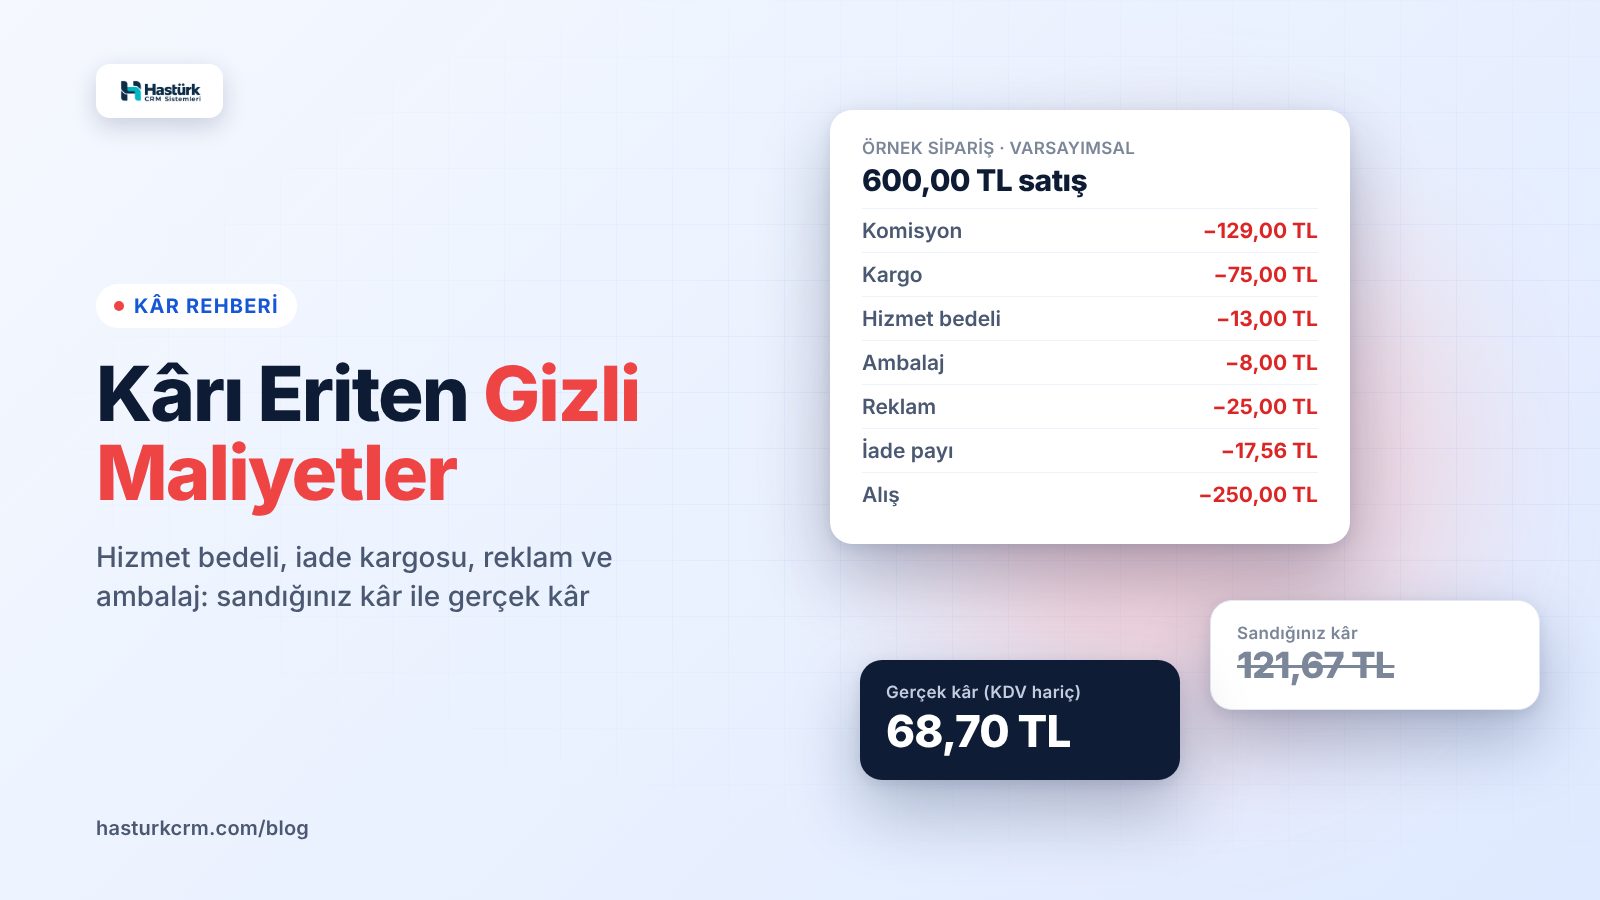
Birim katkı = Satış fiyatı − Komisyon − Kargo − Sipariş başı bedeller − Ambalaj − Sipariş başı reklam − İade payı − Alış maliyeti
Tutarlar KDV dahil toplanır, sonuç KDV hariç kâra çevrilir. Buradaki giderlerin ortak özelliği değişken olmalarıdır: ürün satılmazsa oluşmazlar. Kira, personel ve yazılım gibi sabit giderler bu hesaba girmez.
Toplam katkı
Toplam katkı = Birim katkı × Satış adedi
Bir ürünün işletmenize gerçek katkısı budur. Yüksek marjlı ama hiç satmayan ürünün toplam katkısı da düşüktür; düşük marjlı ama çok satan ürününki yüksek olabilir.
Kâr marjı
Kâr marjı = Birim katkı ÷ KDV hariç satış fiyatı
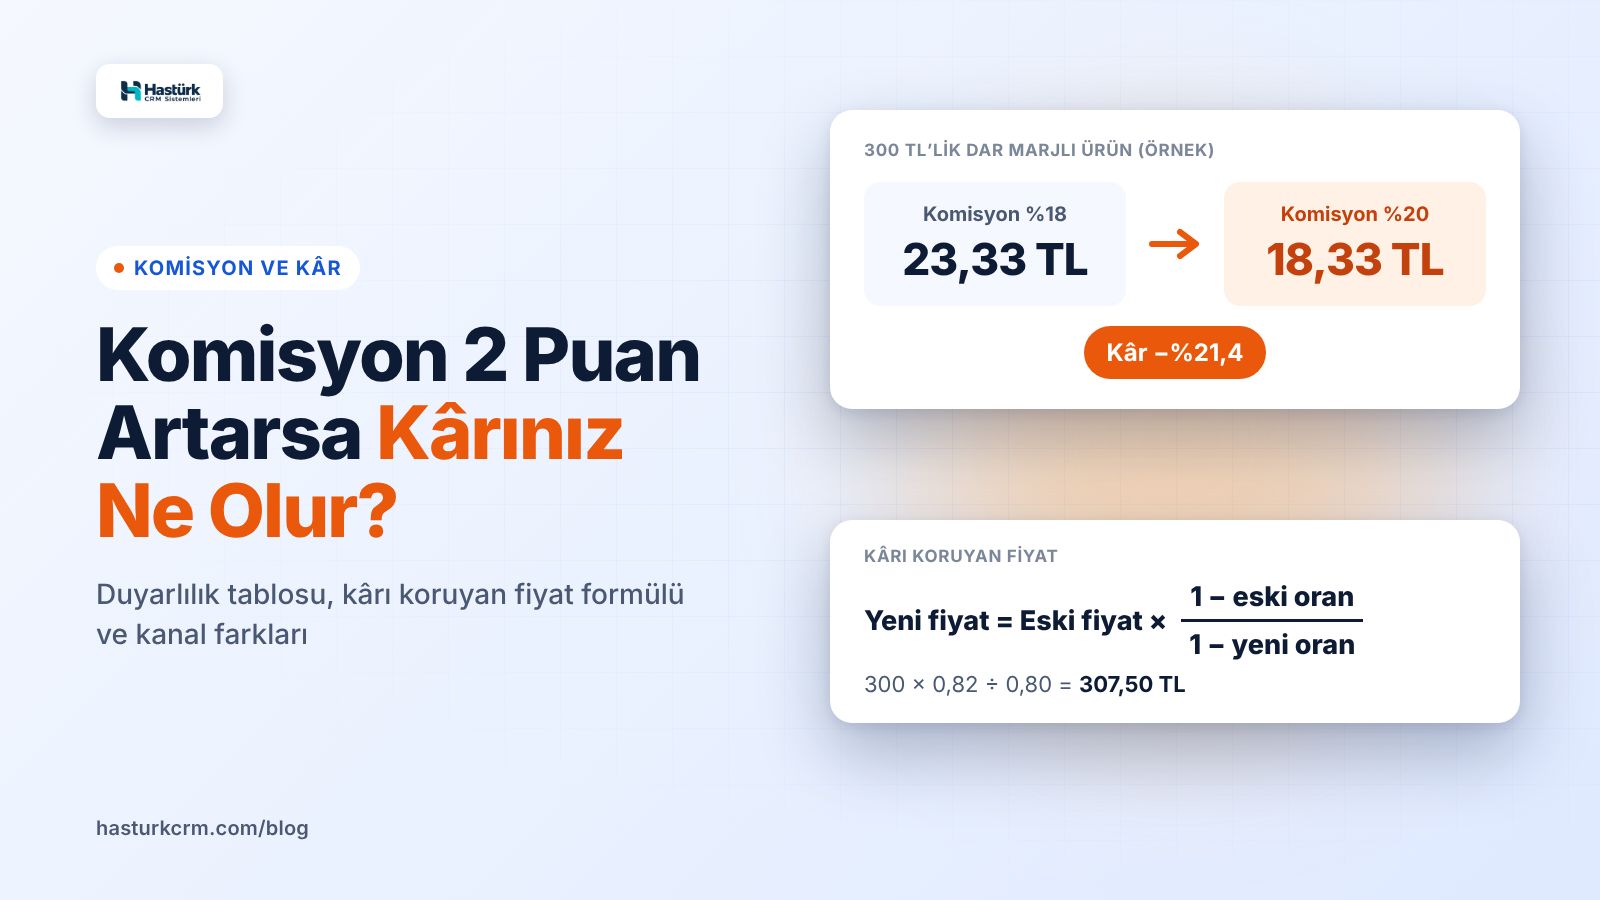
Marj, fiyat değişikliklerine ve kampanyalara ne kadar dayanıklı olduğunuzu gösterir. %2 marjlı bir ürün, küçük bir indirimde ya da kargo zammında zarara geçer.
Bu üç kavram birlikte okunur. Yalnız marja bakarsanız az satan ürünleri gözünüzde büyütürsünüz; yalnız adede bakarsanız kâr bırakmayan ürünleri.
Örnek: beş ürünlük bir mağazada ciro ve kâr
Aşağıdaki tablo varsayımsal bir mağazanın 30 günlük verisidir. Birim katkı; komisyon, kargo, sipariş başı bedeller, ambalaj, reklam, iade payı ve alış maliyeti düşüldükten sonra KDV hariç hesaplanmıştır.
| Ürün | Satış adedi | Fiyat (KDV dahil) | Ciro | Birim katkı | Toplam katkı | Marj |
|---|---|---|---|---|---|---|
| A | 1.200 | 180 TL | 216.000 TL | 28,00 TL | 33.600 TL | %18,7 |
| B | 300 | 650 TL | 195.000 TL | 11,46 TL | 3.438 TL | %2,1 |
| C | 150 | 420 TL | 63.000 TL | −6,00 TL | −900 TL | −%1,7 |
| D | 90 | 240 TL | 21.600 TL | 95,00 TL | 8.550 TL | %47,5 |
| E | 400 | 260 TL | 104.000 TL | 41,00 TL | 16.400 TL | %18,9 |
| Toplam | 599.600 TL | 61.088 TL |
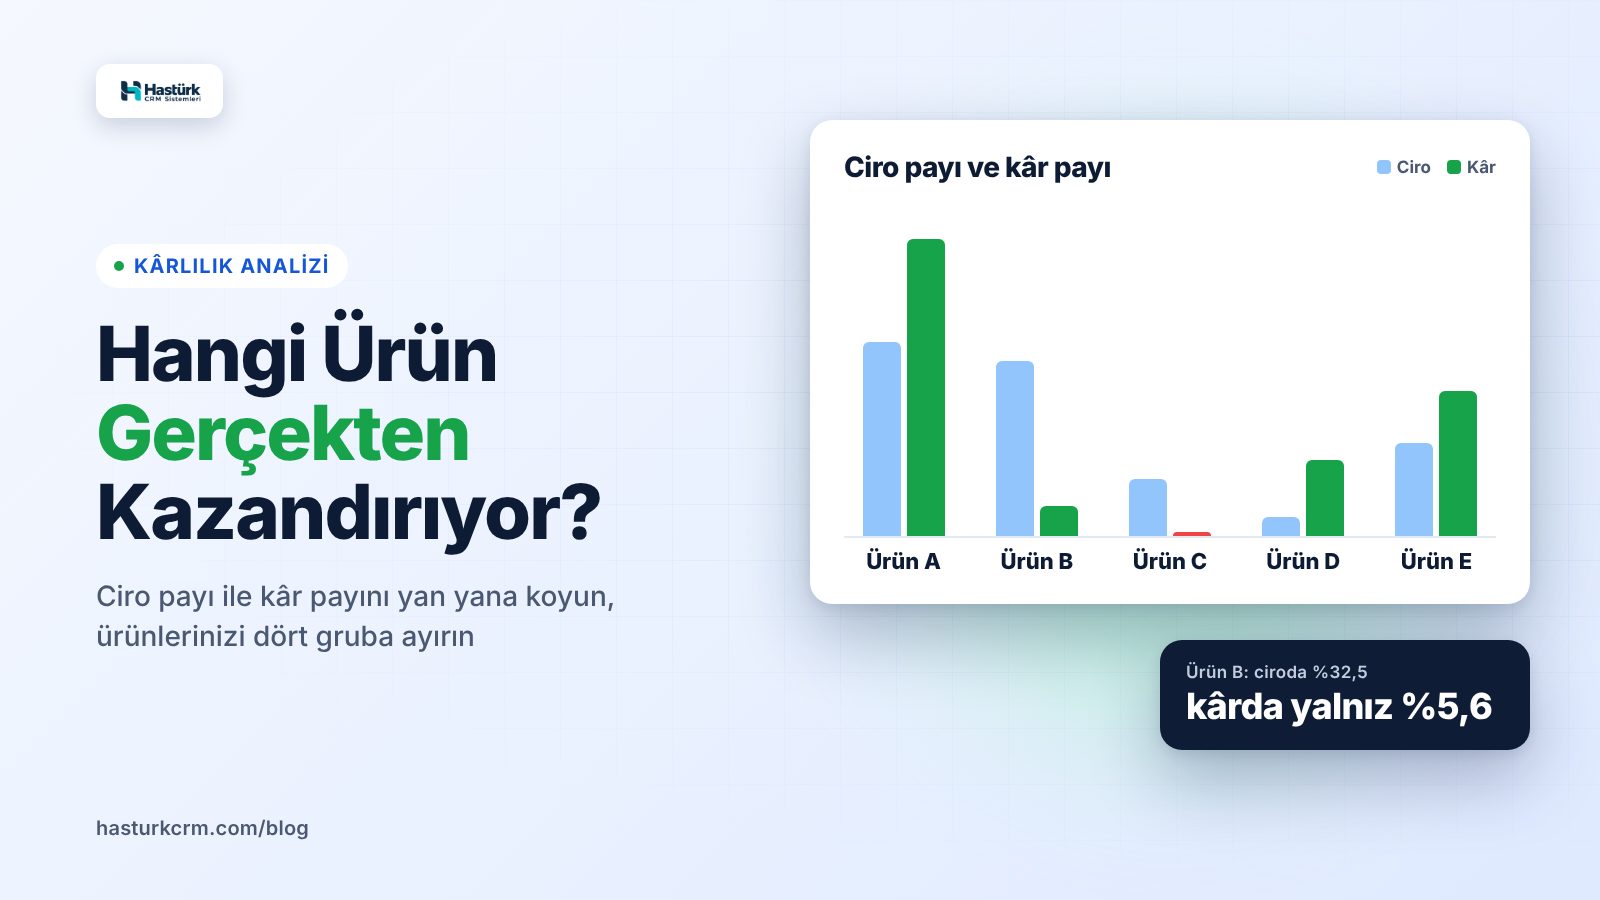
Ciro ile katkının payını yan yana koyduğumuzda tablo netleşir:
| Ürün | Cirodaki payı | Toplam katkıdaki payı |
|---|---|---|
| A | %36,0 | %55,0 |
| B | %32,5 | %5,6 |
| C | %10,5 | −%1,5 |
| D | %3,6 | %14,0 |
| E | %17,3 | %26,8 |
- B ürünü ciroda ikinci sırada, ama toplam kârın yalnız %5,6'sını getiriyor. Örneğin 650 TL'lik fiyatında %16,50 komisyon (107,25 TL), 420 TL alış, 80 TL kargo, 13 TL hizmet bedeli, 6 TL ambalaj ve 10 TL reklamdan sonra geriye KDV dahil 13,75 TL, KDV hariç 11,46 TL kalıyor.
- C ürünü her satışta zarar ettiriyor; satıldıkça kârı azaltıyor.
- D ürünü ciroda en sonda, ama kârın %14'ünü taşıyor. Satışı biraz artsa toplam kâra etkisi B'den çok daha büyük olur.
İşletme giderleri (kira, personel, yazılım) bu ay varsayımsal 40.000 TL ise dönem kârı 61.088 − 40.000 = 21.088 TL'dir. C ürünü olmasaydı kâr 900 TL daha yüksek olurdu. B ürününün marjı %10'a çıkarılabilse birim katkısı 54,17 TL'ye, toplam katkısı 16.250 TL'ye yükselir; dönem kârı aynı satış adediyle yaklaşık 12.800 TL artardı.
Ürünleri dört gruba ayırın: kârlılık matrisi
Ürünleri iki soruya göre sınıflandırmak karar vermeyi kolaylaştırır: Çok satıyor mu? ve Birim başına iyi kâr bırakıyor mu?
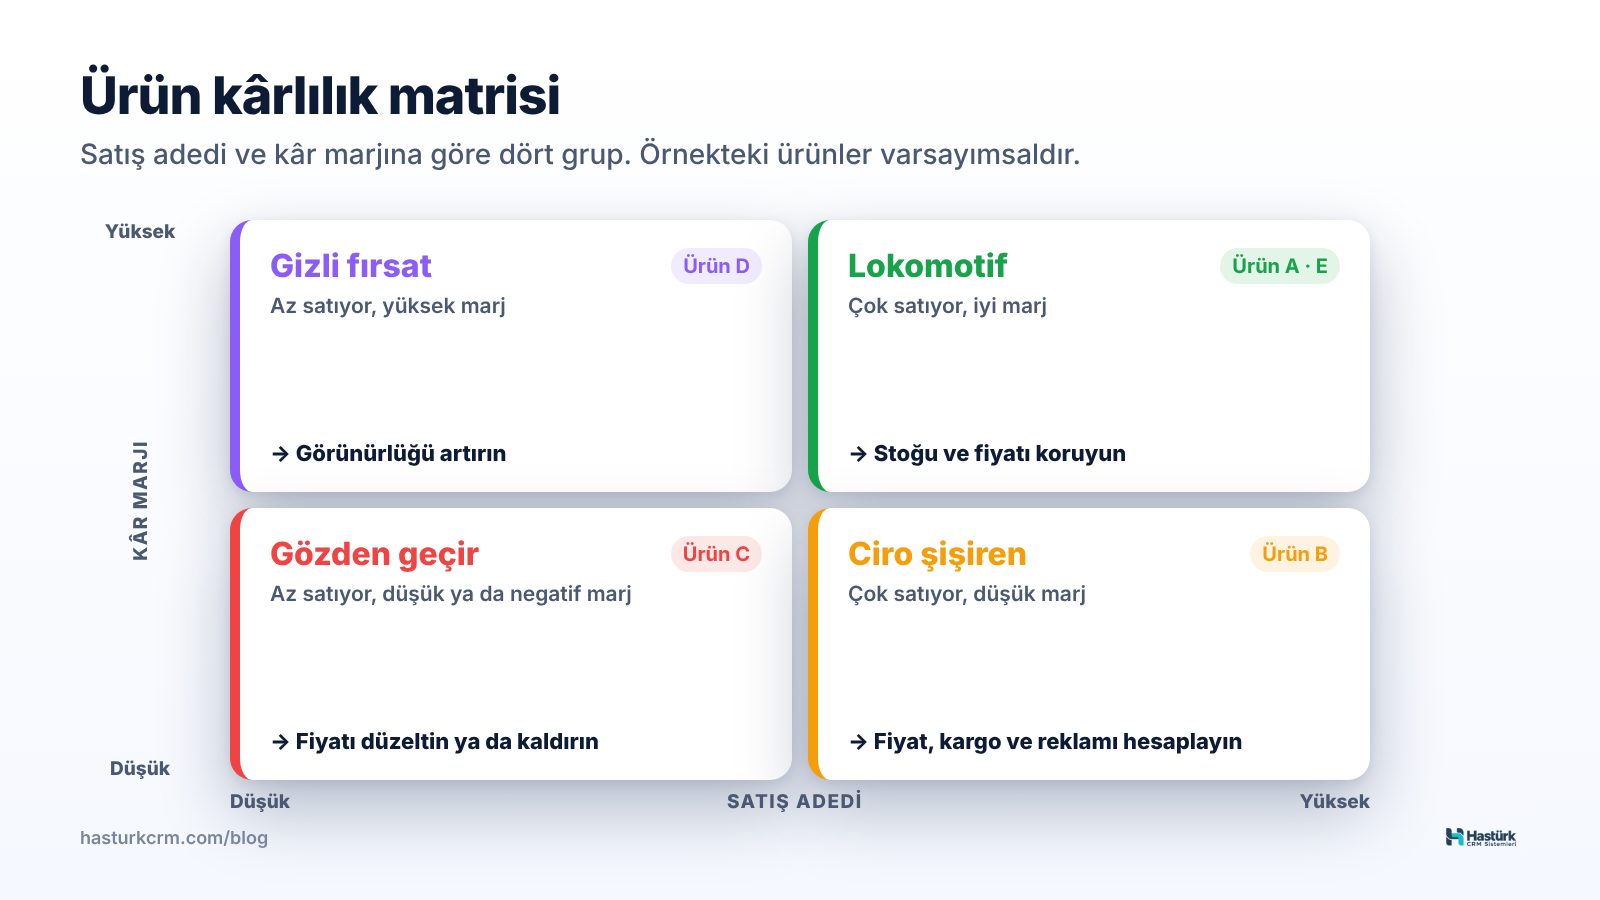
| Grup | Satış adedi | Marj | Örnekte | Ne yapmalı? |
|---|---|---|---|---|
| Lokomotif | Yüksek | İyi | A, E | Stoğu kesintisiz tutun, fiyatı koruyun |
| Gizli fırsat | Düşük | Yüksek | D | Görünürlüğü artırın, reklamı deneyin |
| Ciro şişiren | Yüksek | Düşük | B | Fiyatı, kargoyu ve reklamı yeniden hesaplayın |
| Gözden geçir | Düşük | Düşük ya da negatif | C | Fiyatı düzeltin ya da satıştan kaldırın |
"Yüksek" ve "düşük" sınırlarını kendi mağazanıza göre belirleyin. Pratik bir başlangıç: satış adedinde mağaza ortalamasını, marjda ise hedef marjınızı eşik olarak alın.
Lokomotif ürünler
İşletmenizin kârını taşıyan ürünlerdir. Önceliğiniz bu ürünlerde stoksuz kalmamak ve gereksiz fiyat kırmamaktır. Buybox rekabetinde fiyatı düşürmeden önce teslim süresini ve mağaza performansını iyileştirmeyi deneyin.
Gizli fırsatlar
Marjı yüksek ama az satan ürünlerdir. Az satmalarının nedeni çoğu zaman görünürlüktür: zayıf görseller, eksik açıklama, yanlış kategori ya da hiç reklam yapılmamış olması. Bu ürünlerde küçük bir reklam bütçesiyle test yapın; marj yüksek olduğu için reklam maliyetini kaldırabilirler. Görselleri yenilemek, ölçü ve kullanım bilgisini açıklamaya eklemek ve ürünü doğru alt kategoriye taşımak da hiç bütçe gerektirmeyen ilk adımlardır. Satış arttıkça marjın korunduğunu ayda bir kontrol edin.
Ciro şişiren ürünler
Çok satan ama kâr bırakmayan ürünlerdir; en tehlikeli gruptur, çünkü ciroya bakan satıcıya başarılı görünürler. Bu ürünlerde sırayla şunlara bakın: komisyon oranı doğru kategoriden mi geliyor, kargo desisi gerçek ölçüyle mi hesaplanıyor, reklam harcaması satışla orantılı mı, fiyat en son ne zaman güncellendi? Çoğu zaman küçük bir fiyat artışı ya da kargo düzeltmesi bu ürünü lokomotife dönüştürür.
Gözden geçirilecek ürünler
Az satan ve kâr bırakmayan ürünlerdir. Önce zararın kaynağını bulun: alış maliyeti mi arttı, kargo mu pahalandı, iade mi yüksek? Düzeltilemiyorsa ürünü satıştan kaldırmak, kâr kadar yönetim zamanı da kazandırır.
Ürün kârlılık analizi adım adım
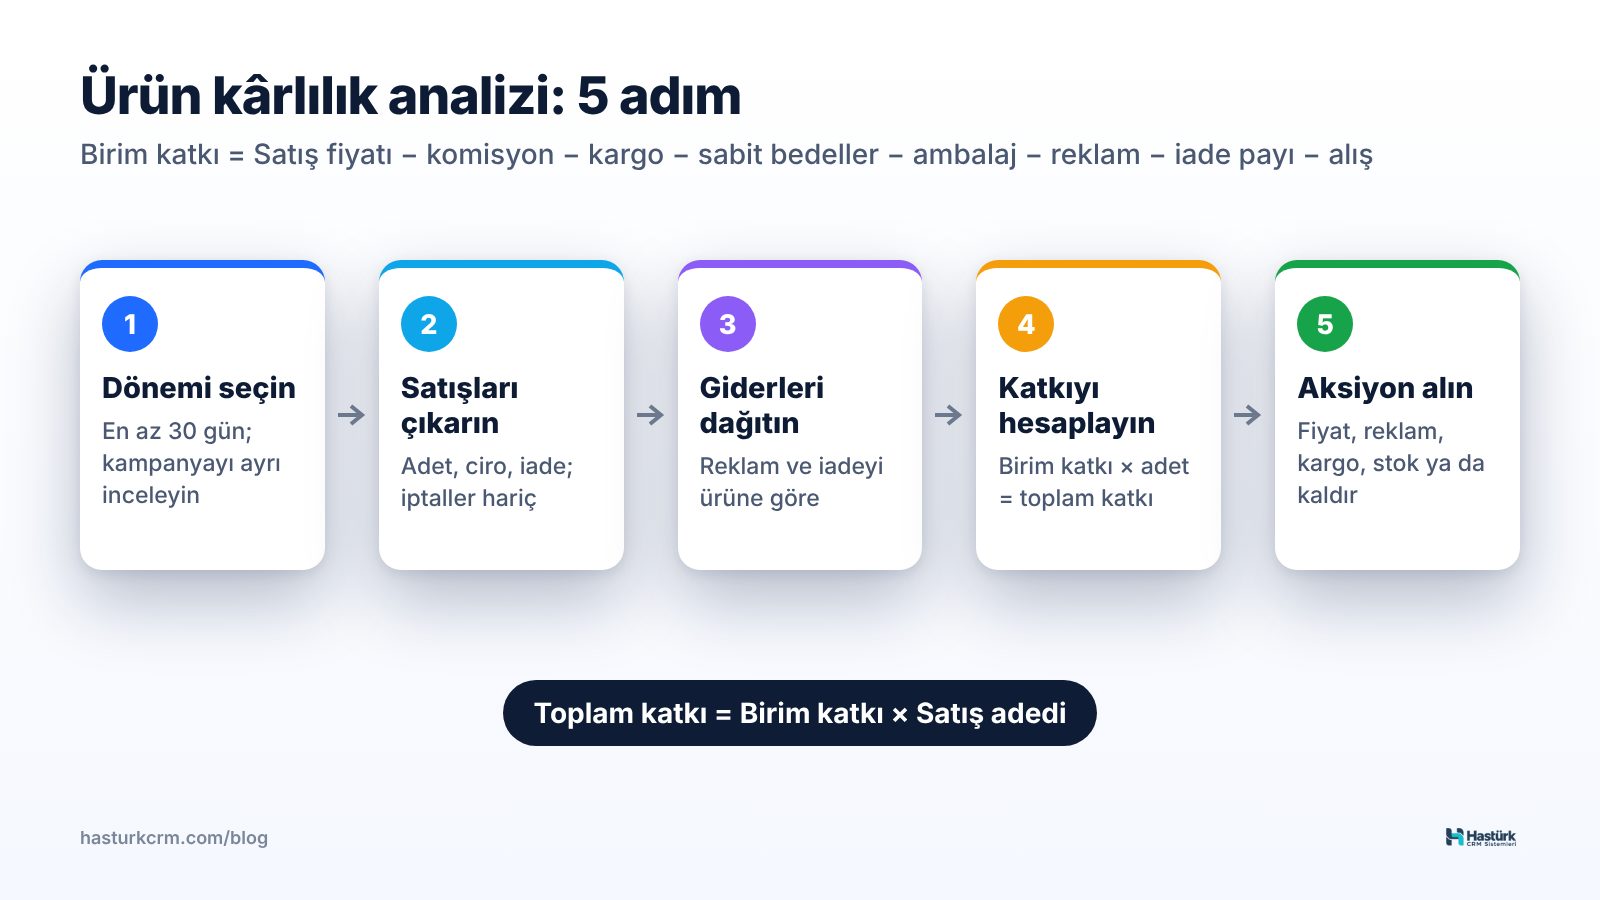
- Dönemi seçin. En az 30 gün alın; kampanya dönemlerini normal dönemlerden ayrı inceleyin.
- Ürün bazında satışları çıkarın. Teslim edilen sipariş adedi, ciro ve iade sayısı. İptal edilen siparişleri hesaba katmayın.
- Değişken giderleri ürüne dağıtın. Komisyon ve kargo siparişten gelir. Reklamı ürün bazında harcamanıza göre, iade kaybını ürünün kendi iadelerine göre dağıtın. Ambalaj için ürün türüne göre ortalama kullanın.
- Birim katkıyı, toplam katkıyı ve marjı hesaplayın. Sonuçları toplam katkıya göre büyükten küçüğe sıralayın.
- Matrise yerleştirin ve aksiyon belirleyin. Her ürün için tek bir aksiyon yazın: fiyat güncelle, reklam dene, kargo düzelt, stok artır ya da satıştan kaldır.
Analizi ayda bir kez tekrarlayın. Alış maliyetleri, komisyon oranları ve kargo tarifeleri değiştikçe dünkü lokomotif yarının ciro şişireni olabilir.
Analizden karara: üç örnek hesap
Matris size hangi ürüne bakmanız gerektiğini söyler; ne yapacağınızı ise birkaç basit hesap belirler.
Ciro şişiren üründe hedef fiyat. B ürününde fiyata bağlı olmayan giderlerin toplamı 529 TL'dir (420 alış + 80 kargo + 13 hizmet bedeli + 6 ambalaj + 10 reklam). Komisyon %16,50 iken %10 marj için gereken fiyat 529 ÷ (1 − 0,165 − 0,10) = 719,73 TL'dir. Yani fiyatı yaklaşık %11 artırmak, ürünün marjını %2'den %10'a çıkarır. Bu artışın satışı ne kadar düşüreceğini bilmiyorsanız fiyatı kademeli artırıp iki hafta satış adedini izleyin. Aynı ürünün başabaş fiyatı 529 ÷ 0,835 = 633,53 TL'dir; kampanyada bunun altına inmemeniz gerekir.
Gizli fırsatta reklam sınırı. D ürününün birim katkısı 95 TL'dir. Reklamın sipariş başı maliyeti 95 TL'nin altında kaldığı sürece her ek satış kâra katkı sağlar. Örneğin sipariş başı 30 TL'ye satış getiren bir reklam, ürünün birim katkısını 65 TL'ye düşürür ama satış adedini ikiye katlarsa toplam katkıyı 8.550 TL'den 11.700 TL'ye çıkarır. Reklam testini bu sınırı bilerek yapın.
Stok kararı. Nakit sınırlıysa yeni stoğu toplam katkıya göre önceliklendirin. Lokomotif ürünlerde stoksuz kalmak doğrudan kâr kaybıdır; ciro şişiren üründe ise fiyat düzeltilene kadar stok miktarını artırmamak nakdi daha verimli kullanmanızı sağlar. Satış hızına göre stokun kaç gün yeteceğini bilmek bu kararı kolaylaştırır.
Bu üç hesap, analizi bir rapordan çıkarıp her ay uygulanan bir karar rutinine dönüştürür.
Sık yapılan hatalar
- Sabit giderleri ürünlere dağıtmak: Kirayı ve personeli ürünlere paylaştırmak, analizi karmaşıklaştırır ve gerçekte kâr bırakan bir ürünü zararlı gösterebilir. Ürün kararlarını katkı payıyla verin; sabit giderleri toplam katkının karşılayıp karşılamadığına bakın.
- Reklamı ürün kârına yansıtmamak: Reklamla satılan bir ürünün reklamsız kârına bakmak, ürünü olduğundan kârlı gösterir.
- İadeyi unutmak: İade oranı yüksek bir ürünün satış adedi iyi görünür, ama iade kaybı birim katkıyı eritir. İade oranını düşürme yollarını pazaryeri iade yönetimi rehberimizde anlattık.
- Kanalları birleştirmek: Aynı ürün bir kanalda kâr, diğerinde zarar ediyor olabilir. Analizi önce ürün, sonra ürün ve kanal bazında yapın; aynı ürünün kanal kanal kârını kâr karşılaştırma aracıyla görebilirsiniz.
- Varyantları ayırmamak: Aynı ürünün farklı bedenlerinde iade oranı, farklı renklerinde alış maliyeti değişebilir.
- Tahmini kargo kullanmak: Kargo faturasındaki gerçek tutar yerine liste fiyatıyla hesap yapmak, desi farklarını gizler. Kargo maliyetini azaltma yollarını kargo maliyeti rehberimizde ele aldık.
Tek bir ürün için hızlı hesap yapmak isterseniz pazaryeri komisyon hesaplama aracı komisyon, kargo ve stopaj sonrası net tutarı gösterir. Komisyon ve kesintilerin ayrıntılı örneğini Trendyol komisyon ve net kâr rehberimizde bulabilirsiniz.
Ürün bazında kârı kendiliğinden görün
Beş ürünlük bir tabloyu Excel'de hazırlamak kolaydır; yüzlerce ürün ve birkaç kanal olduğunda ise her ay faturaları ürünlere dağıtmak ciddi bir iş yüküdür ve sonuç hep gecikmeli gelir.
Hastürk CRM'in gelir, gider ve kâr-zarar bölümü her ürünün ve her kanalın net kârını gösterir ve zarar eden ürünler için uyarı verir. Trendyol ve Hepsiburada'da komisyon, kargo, reklam ve ceza gibi gerçek kesintiler pazaryerinin kestiği faturalardan gelir; kargo ücreti faturadaki gerçek tutarla siparişe işlenir. Alış fiyatlarınızı ürün kartından ya da Excel ile bir kez girmeniz yeterlidir; alış fiyatı eksik satırlar uyarıyla gösterilir. Raporlar bölümünde de seçtiğiniz dönemde adet ve ciroya göre en çok satan ürünleri ve kanal dağılımını görürsünüz.
Paneli canlı demoda örnek verilerle inceleyebilir ya da kendi mağazanızı bağlayarak 7 gün ücretsiz deneyebilirsiniz; mağazanızı bağladığınızda son bir yılın siparişleri aktarıldığı için analizi ilk günden geçmiş verinizle yapabilirsiniz.
Sık sorulan sorular
Ürün bazında kârlılık nasıl hesaplanır?
Her ürün için satış fiyatından komisyon, kargo, sipariş başı bedeller, ambalaj, reklam payı, iade payı ve alış maliyetini düşerek birim katkıyı bulun. Birim katkıyı satış adediyle çarparak ürünün toplam katkısını hesaplayın ve ürünleri toplam katkıya göre sıralayın.
Katkı payı nedir?
Bir ürünün satışından, yalnız o satış yüzünden oluşan değişken giderler düşüldükten sonra kalan tutardır. Kira ve personel gibi sabit giderleri karşılamaya ve kâra kalan kısımdır.
Kira ve personel giderini ürünlere dağıtmalı mıyım?
Ürün kararları için genellikle hayır. Sabit giderleri ürünlere dağıtmak, gerçekte katkı sağlayan ürünleri zararlı gösterebilir. Ürünleri katkı payıyla değerlendirin, sabit giderleri ise toplam katkının karşılayıp karşılamadığına bakarak izleyin.
Zarar eden ürünü hemen satıştan kaldırmalı mıyım?
Önce zararın nedenini bulun: yanlış kategori komisyonu, hatalı desi, yüksek iade ya da güncellenmemiş fiyat gibi düzeltilebilir bir nedeni olabilir. Düzeltme sonrası hâlâ zarar ediyorsa ve sepeti büyüten bir rolü yoksa satıştan kaldırmayı düşünün.
Ürün kârlılık analizini ne sıklıkla yapmalıyım?
Ayda bir kez ve her büyük kampanyadan sonra. Komisyon oranları, kargo tarifeleri ve alış maliyetleri değiştikçe ürünlerin kârlılığı da değişir.
Çok satan ürünüm neden kâr bırakmıyor olabilir?
En sık nedenler düşük fiyat, yüksek komisyonlu kategori, sabit bedellerin düşük fiyatlı üründe büyük pay alması, gerçek desiden yüksek kargo, yoğun reklam ve yüksek iade oranıdır. Ürünün birim katkısını kalem kalem çıkardığınızda hangi kalemin kârı yediğini görürsünüz.