Brüt Kâr ve Net Kâr Farkı: E-Ticarette Hangi Kâra Bakmalısınız?
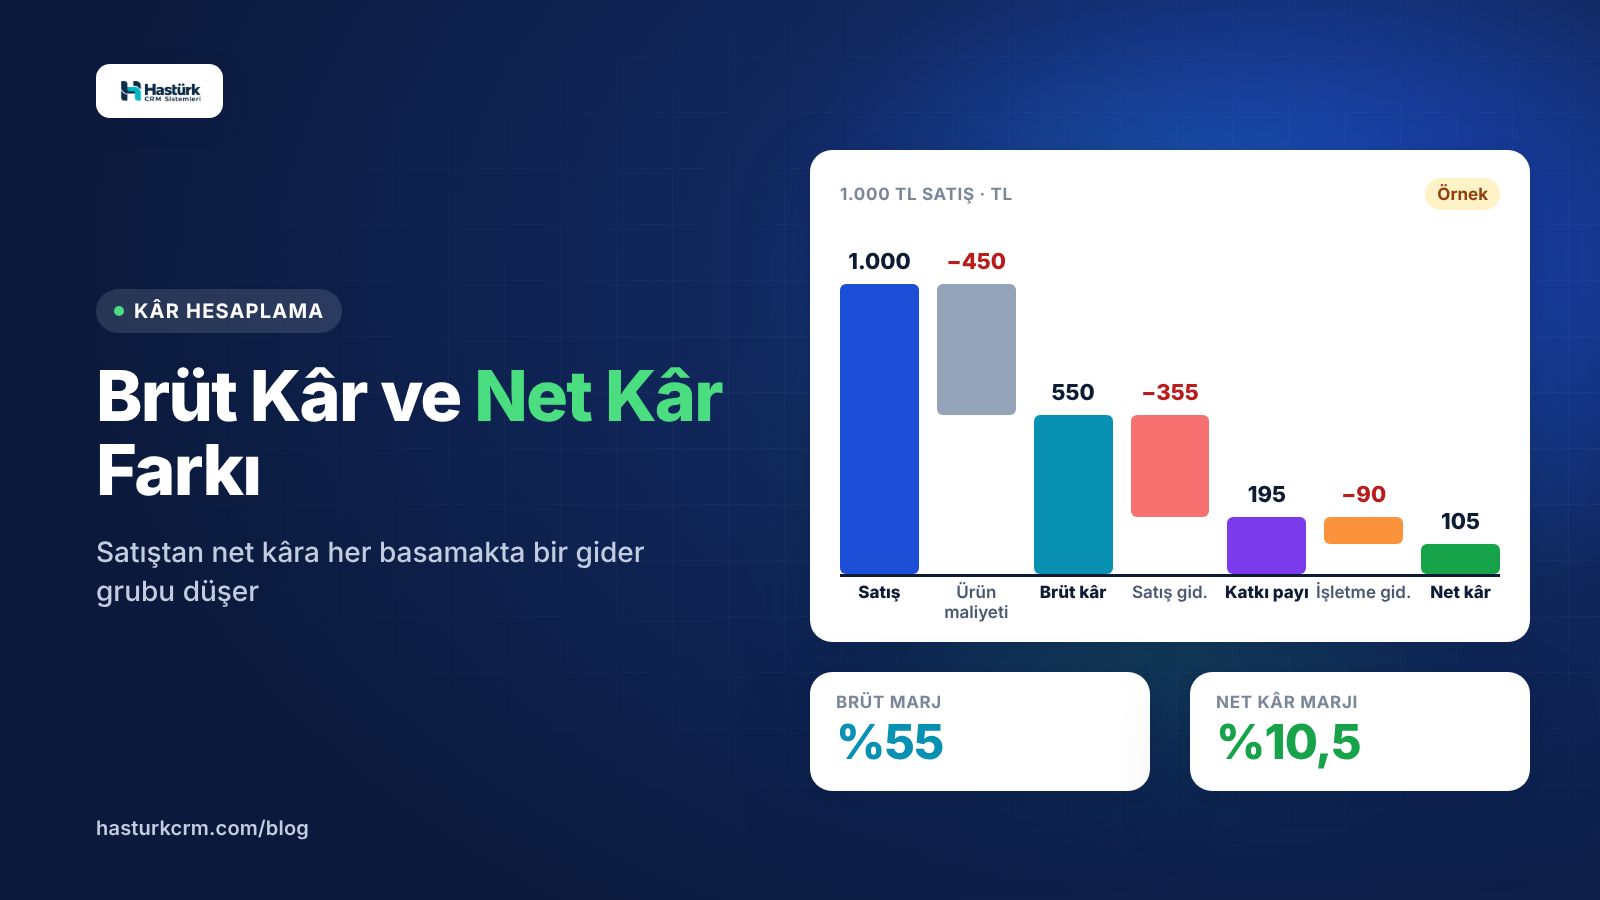
Brüt kâr satıştan ürün maliyeti düşülerek, net kâr ise tüm satış ve işletme giderleri düşülerek bulunur. E-ticaret satıcısı için kâr basamaklarını örnek tabloyla anlatıyoruz.
Bu yazıda (7 başlık)
Brüt kâr, satış tutarından yalnız satılan ürünün maliyeti düşülerek bulunur; net kâr ise ürün maliyetine ek olarak komisyon, kargo, reklam, iade kaybı ve kira, personel gibi tüm işletme giderleri düşüldükten sonra elinizde kalan tutardır. E-ticarette ikisi arasındaki fark çoğu zaman şaşırtıcı derecede büyüktür: %50 brüt marjla satılan bir ürün, tüm kesintilerden sonra %10'un altında net kâr bırakabilir.
Bu yazıda brüt ve net kârın tanımlarını, e-ticarette kârın hangi basamaklardan geçtiğini, 1.000 TL'lik bir satıştan net kâra uzanan örnek hesabı ve hangi karar için hangi kâra bakmanız gerektiğini anlatıyoruz.
Brüt kâr nedir?
Brüt kâr, satışın ürün maliyetini ne kadar aştığını gösterir:
Brüt kâr = Satış tutarı − Satılan ürünün maliyeti
Brüt kâr marjı = Brüt kâr ÷ Satış tutarı × 100
Satılan ürünün maliyeti; alış fiyatı ile ürünü satılabilir hâle getirmek için yapılan doğrudan harcamaları kapsar: tedarikçiden depoya taşıma, gerekiyorsa etiketleme ya da ürün ambalajı. Ürün maliyetinin hangi kalemlerden oluştuğunu ürün maliyeti nasıl hesaplanır yazımızda ayrıntılı anlattık.
Brüt kâr, ürünün ham kârlılığını gösterir. "Bu ürünü bu fiyattan almak ve satmak mantıklı mı?" sorusunun ilk cevabıdır. Ama satışın nasıl yapıldığını, yani kanalın kestiği komisyonu, kargoyu ya da reklamı hiç hesaba katmaz.
Net kâr nedir?
Net kâr, bir dönemde işletmenin tüm giderleri düşüldükten sonra kalan tutardır:
Net kâr = Satış tutarı − Ürün maliyeti − Satış giderleri − İşletme giderleri
Satış giderleri her siparişle birlikte oluşan, satış adedine bağlı giderlerdir: pazaryeri komisyonu, kargo, hizmet bedeli, paketleme, reklam ve iade kayıpları. İşletme giderleri ise satış olsun ya da olmasın her ay ödenen giderlerdir: kira, personel, yazılım, muhasebe hizmeti, enerji.
Bu yazıda net kârı, vergi öncesi faaliyet kârı anlamında kullanıyoruz; vergi ve finansman giderlerinin hesaba nasıl katılacağı için mali müşavirinize danışın.
E-ticarette kâr basamakları
Satıştan net kâra giden yol, her basamakta bir gider grubunun düşüldüğü bir merdiven gibidir. E-ticaret için en kullanışlı ayrım üç basamaklıdır:
| Basamak | Hesap | Ne gösterir? |
|---|---|---|
| Brüt kâr | Satış − Ürün maliyeti | Ürünün ham kârlılığı |
| Katkı payı | Brüt kâr − Satış giderleri (komisyon, kargo, hizmet bedeli, paketleme, reklam, iade) | Her siparişin sabit giderlere ve kâra katkısı |
| Net kâr | Katkı payı − İşletme giderleri | İşletmenin dönem sonunda kazandığı |
Ortadaki katkı payı basamağı e-ticaret için özellikle önemlidir. Klasik muhasebe tablolarında ayrı bir satır olarak görünmeyebilir, ama pazaryeri satıcısının en çok ihtiyaç duyduğu bilgi budur: Bu sipariş, tüm satış giderlerinden sonra cebime ne bıraktı?
Hangi giderlerin kârı sessizce erittiğini görmek için e-ticarette gizli maliyetler yazımıza da göz atabilirsiniz.
Örnek: 1.000 TL'lik satıştan net kâra
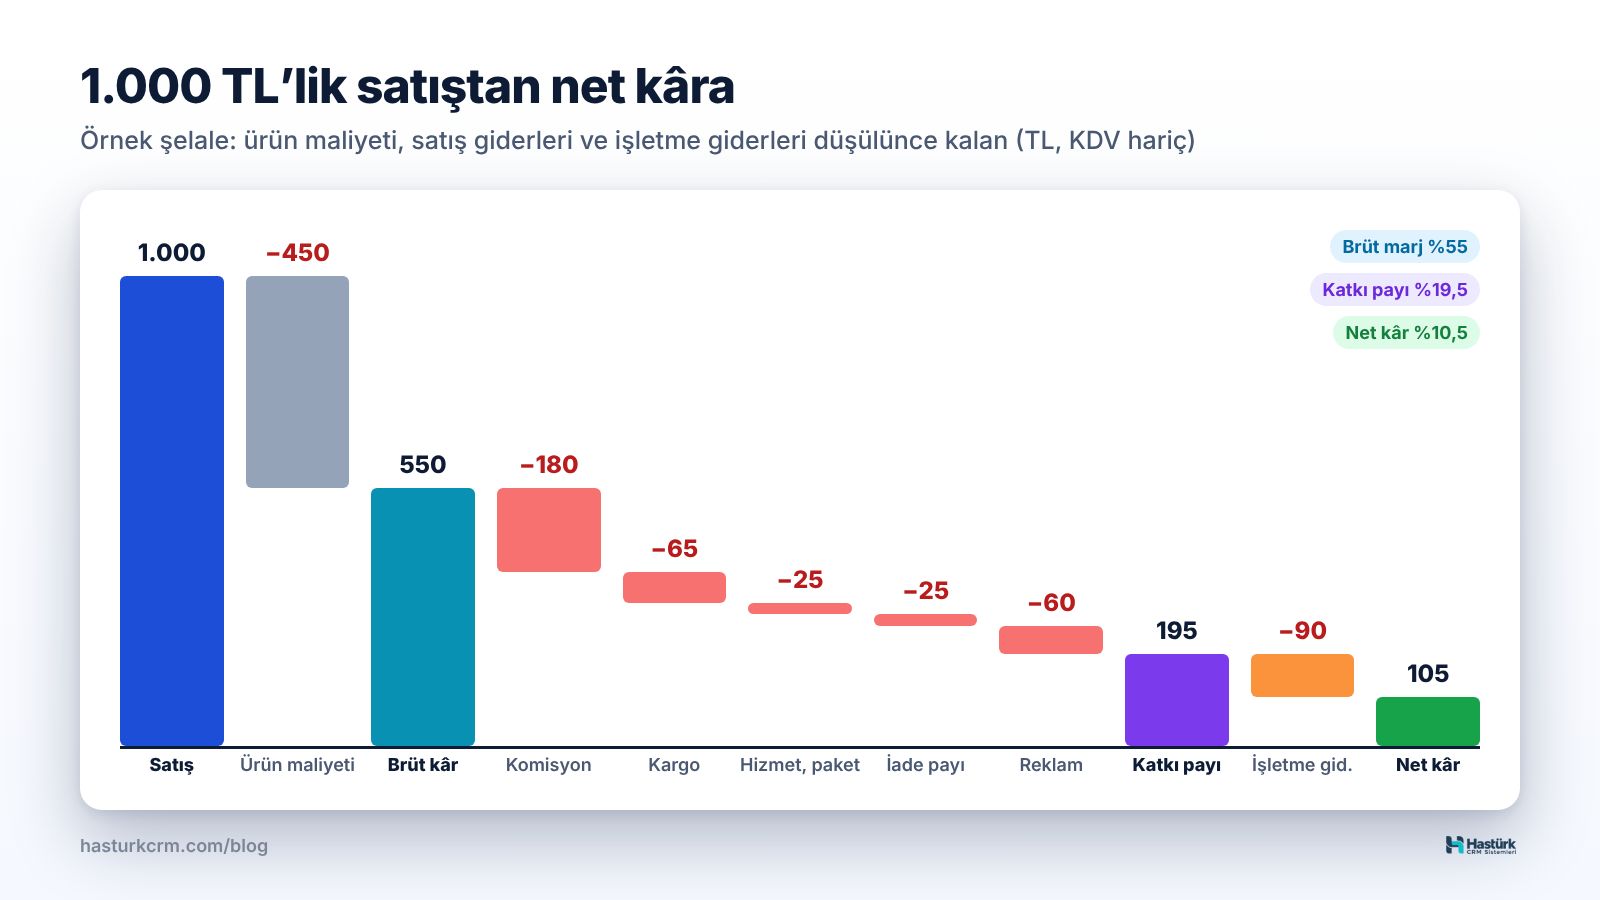
Bir ürünü pazaryerinde 1.000 TL'ye sattığınızı düşünelim. Hesabı sade tutmak için tutarları KDV hariç alıyoruz; rakamlar açıklayıcı örnektir. Komisyon oranı örnek olarak %18 alınmıştır; kendi kategorinizin oranını pazaryerinin satıcı panelinden kontrol edin.
| Kalem | Tutar | Kalan | Satışa oranı |
|---|---|---|---|
| Satış | 1.000 TL | 1.000 TL | %100 |
| Ürün maliyeti | −450 TL | 550 TL (brüt kâr) | %55,0 |
| Komisyon (%18) | −180 TL | 370 TL | %37,0 |
| Kargo | −65 TL | 305 TL | %30,5 |
| Hizmet bedeli | −10 TL | 295 TL | %29,5 |
| Paketleme | −15 TL | 280 TL | %28,0 |
| İade payı | −25 TL | 255 TL | %25,5 |
| Reklam payı | −60 TL | 195 TL (katkı payı) | %19,5 |
| İşletme gideri payı | −90 TL | 105 TL (net kâr) | %10,5 |
Satırların açıklaması
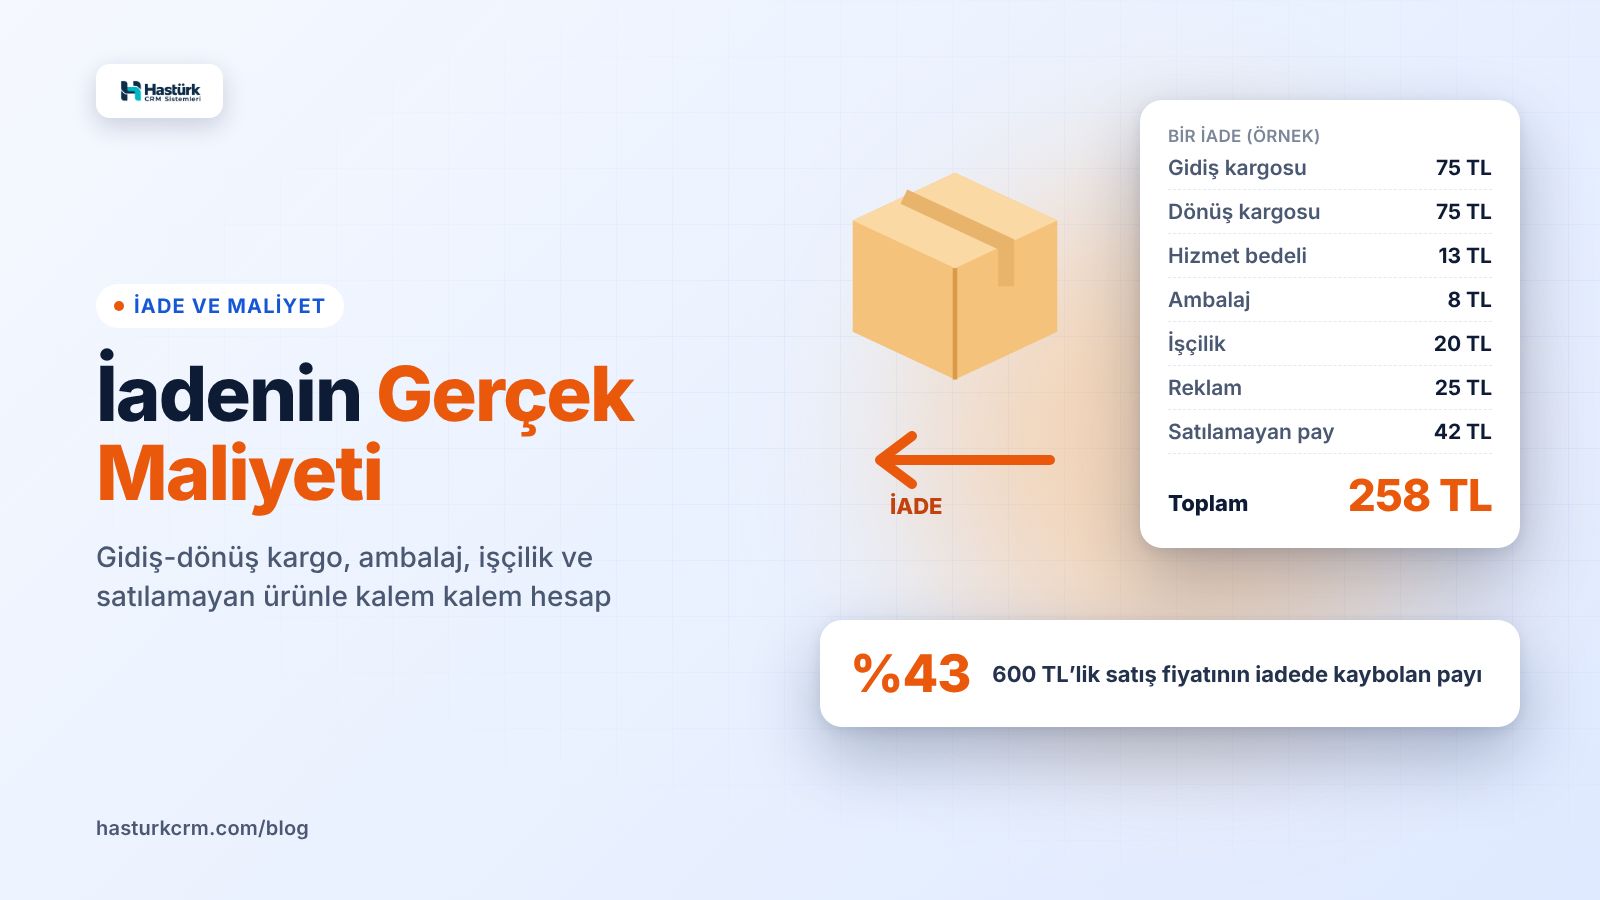
- İade payı: Her satışa düşen ortalama iade kaybıdır. Örneğin iade oranı %5 ve iade başına kayıp 500 TL ise satış başına 25 TL'dir. Kaybın kalemlerini iadenin gerçek maliyeti yazımızda hesapladık.
- Reklam payı: Dönemin reklam harcaması o dönemdeki satış adedine bölünerek bulunur. Örneğin ayda 6.000 TL reklam harcayıp 100 satış yapıyorsanız satış başına 60 TL.
- İşletme gideri payı: Aylık sabit giderlerin satış adedine dağıtılmış hâlidir. Ayda 27.000 TL sabit gideriniz ve 300 siparişiniz varsa sipariş başına 90 TL. Bu payın nasıl dağıtılacağını sipariş başına operasyon maliyeti yazımızda anlattık.
Tablodan çıkan dersler
- Brüt marj yanıltıcı derecede iyimser. %55 brüt marj, net kârın beşte birinden azını anlatır. Yalnız brüt marja bakarak fiyat veren satıcı, kârını olduğundan beş kat fazla sanabilir.
- En büyük gider ürün maliyeti değil, satış giderlerinin toplamı. Örnekte komisyon, kargo, hizmet bedeli, paketleme, iade ve reklam toplam 355 TL; ürün maliyetinin yaklaşık %79'u.
- İşletme gideri payı sipariş sayısına bağlıdır. Aynı 27.000 TL sabit gider, ayda 600 siparişte sipariş başına 45 TL'ye iner ve net kâr 150 TL'ye çıkar. Sipariş sayısı 150'ye düşerse pay 180 TL olur ve bu ürün 15 TL zarar ettirir.
Aynı hesabın aylık görünümü
Sipariş başına tablo, ay sonunda işletmenin tamamına dönüşür. Örnekteki üründen ayda 300 adet sattığınızı ve tüm satışların aynı yapıda olduğunu varsayalım:
| Basamak | Sipariş başına | Aylık (300 sipariş) |
|---|---|---|
| Satış | 1.000 TL | 300.000 TL |
| Brüt kâr | 550 TL | 165.000 TL |
| Katkı payı | 195 TL | 58.500 TL |
| İşletme giderleri | 90 TL | 27.000 TL |
| Net kâr | 105 TL | 31.500 TL |
300.000 TL'lik ciro ilk bakışta büyük görünür; ama ay sonunda işletmeye kalan 31.500 TL'dir. Ciro ile net kâr arasındaki bu mesafeyi her ay görmek, büyüme kararlarını gerçekçi kılar.
Kâr basamaklarını kendi işletmenizde kurmak
- Ürün maliyetini ürün bazında girin. Alış fiyatı eksik ürünlerde brüt kâr hesaplanamaz; önce bu boşluğu kapatın.
- Satış giderlerini kanal bazında toplayın. Komisyon, kargo ve hizmet bedeli kanaldan kanala değişir; her kanalı ayrı izleyin.
- Reklam ve iadeyi dönem sonunda dağıtın. Aylık reklam harcamasını ve iade kayıplarını o ayın sipariş sayısına bölerek sipariş başına paya çevirin.
- İşletme giderlerini ayrı bir listede tutun. Kira, personel ve yazılım gibi giderleri aylık olarak girin; net kârı ürün bazında değil, dönem bazında okuyun.
- Üç basamağı yan yana izleyin. Brüt marj sabitken katkı payı düşüyorsa sorun satış giderlerindedir; katkı payı sabitken net kâr düşüyorsa sorun sabit giderlerde ya da sipariş sayısındadır.
Hangi karar için hangi kâr?
Her kâr türü farklı bir soruya cevap verir. Yanlış kâra bakarak karar vermek, en sık yapılan hesap hatalarından biridir.
| Karar | Bakılacak kâr | Neden? |
|---|---|---|
| Tedarikçiden alış fiyatı pazarlığı | Brüt kâr | Ürün maliyetinin satış fiyatına oranını gösterir |
| Ürünü bu kanalda satmalı mıyım? | Katkı payı | Kanalın komisyonu ve kargosu dahil sipariş kârı |
| Kampanyaya katılmalı mıyım? | Katkı payı | İndirim sonrası siparişin hâlâ kâr bırakıp bırakmadığı |
| Reklam bütçesini artırmalı mıyım? | Katkı payı (reklam öncesi) | Reklama ayırabileceğiniz en yüksek tutar |
| Yeni personel almalı mıyım? | Net kâr | Sabit gider artışını kâr karşılıyor mu? |
| İşletme gerçekten kazanıyor mu? | Net kâr | Tüm giderlerden sonra kalan |
Sık yapılan hatalar
- Ciroyu kâr sanmak: Satış tutarındaki artış, giderler aynı oranda artıyorsa kârı artırmaz.
- Brüt marjla kanal karşılaştırmak: Aynı ürünün brüt marjı her kanalda aynıdır; kanalları ayıran komisyon, kargo ve hizmet bedelidir. Kanal karşılaştırması katkı payıyla yapılmalıdır. Aynı ürünün kanal kanal kârını görmek için kâr karşılaştırma aracını kullanabilirsiniz.
- İşletme giderlerini unutmak: Sipariş başına kâr hesabında kira ve personeli hesaba katmamak, "her ürün kârlı ama hesapta para yok" durumunun en yaygın nedenidir.
- Tahmini kargo ile hesaplamak: Kargo tutarı desiye ve gönderime göre değişir. Tahmini değil, kesilen gerçek tutarı kullanmak gerekir.
Hastürk CRM'in gelir, gider ve kâr-zarar ekranında satıştan net kâra her basamak ayrı görünür: ciro, komisyon, kargo, hizmet bedeli, reklam ve ceza, iade kaybı ve girdiğiniz işletme giderleri düşülerek net kâr hesaplanır. Trendyol ve Hepsiburada'da komisyon ve kargo, pazaryerinin kestiği faturalardaki gerçek tutarlarla siparişe işlenir; her ürünün ve her kanalın net kârı ayrı izlenir.
Sonuç
Brüt kâr ürünün ham kârlılığını, katkı payı her siparişin gerçek katkısını, net kâr ise işletmenin dönem sonunda kazandığını gösterir. E-ticarette satış giderleri büyük olduğu için brüt marj tek başına neredeyse hiçbir şey anlatmaz. Fiyat, kanal ve kampanya kararlarını katkı payıyla; büyüme ve sabit gider kararlarını net kârla verin. Kendi rakamlarınızla bu basamakları görmek isterseniz canlı demoyu inceleyebilirsiniz.
Sık sorulan sorular
Brüt kâr ile net kâr arasındaki fark nedir?
Brüt kârda satıştan yalnız ürün maliyeti düşülür. Net kârda ise ürün maliyetine ek olarak komisyon, kargo, reklam, iade gibi satış giderleri ve kira, personel gibi işletme giderleri de düşülür.
Brüt kâr marjı nasıl hesaplanır?
Brüt kârı satış tutarına bölüp 100 ile çarparsınız. 1.000 TL'lik satışta ürün maliyeti 450 TL ise brüt kâr 550 TL, brüt kâr marjı %55'tir.
Katkı payı nedir?
Brüt kârdan sipariş başına oluşan satış giderleri (komisyon, kargo, hizmet bedeli, paketleme, reklam, iade) düşüldükten sonra kalan tutardır. Her siparişin sabit giderlere ve kâra katkısını gösterir.
Komisyon brüt kârdan önce mi düşülür?
Bu yazıdaki ayrımda komisyon bir satış gideridir ve brüt kârdan sonra, katkı payı basamağında düşülür. Önemli olan, tüm hesaplarınızda aynı ayrımı tutarlı biçimde kullanmaktır.
Net kâr marjı e-ticarette kaç olmalı?
Tek bir doğru oran yoktur; kategoriye, kanala ve işletmenin gider yapısına göre değişir. Önemli olan net kârın pozitif olması ve zaman içinde nasıl değiştiğini izlemektir.