Sipariş Başına Operasyon Maliyeti: Ambalaj, Personel ve Etiket Giderini Hesaplamak
Operasyon maliyeti, ürün ve kesintiler dışında siparişi müşteriye ulaştırmak için harcadığınız tutardır. Kalemlerini, aylık giderden sipariş başına hesabı ve azaltma yollarını anlatıyoruz.
Bu yazıda (7 başlık)
Sipariş başına operasyon maliyeti, ürünün kendisi, kargo ücreti ve pazaryeri kesintileri dışında bir siparişi hazırlayıp kargoya vermek için harcadığınız tutardır: ambalaj, etiket, personel, depo ve ekipman giderleri. Hesaplamak için sabit operasyon giderlerinin aylık toplamını o ay gönderdiğiniz sipariş sayısına bölersiniz, tek kullanımlık malzemeleri ise doğrudan sipariş başına eklersiniz.
Çoğu satıcı ürün maliyetini, komisyonu ve kargoyu bilir; ama "bir siparişi kapıdan çıkarmak bana kaça mal oluyor?" sorusunun cevabı çoğu zaman tahmindir. Bu yazıda operasyon maliyetinin kalemlerini, aylık giderden sipariş başına maliyete geçişi, örnek bir hesabı, küçük sepetlerde bu maliyetin neden kârı erittiğini ve maliyeti düşürmenin yollarını anlatıyoruz.
Operasyon maliyetine neler girer?
Operasyon maliyeti iki gruptan oluşur: her siparişte tüketilen değişken kalemler ve sipariş sayısından bağımsız olarak her ay ödenen sabit kalemler.
| Grup | Kalem | Nasıl hesaplanır? |
|---|---|---|
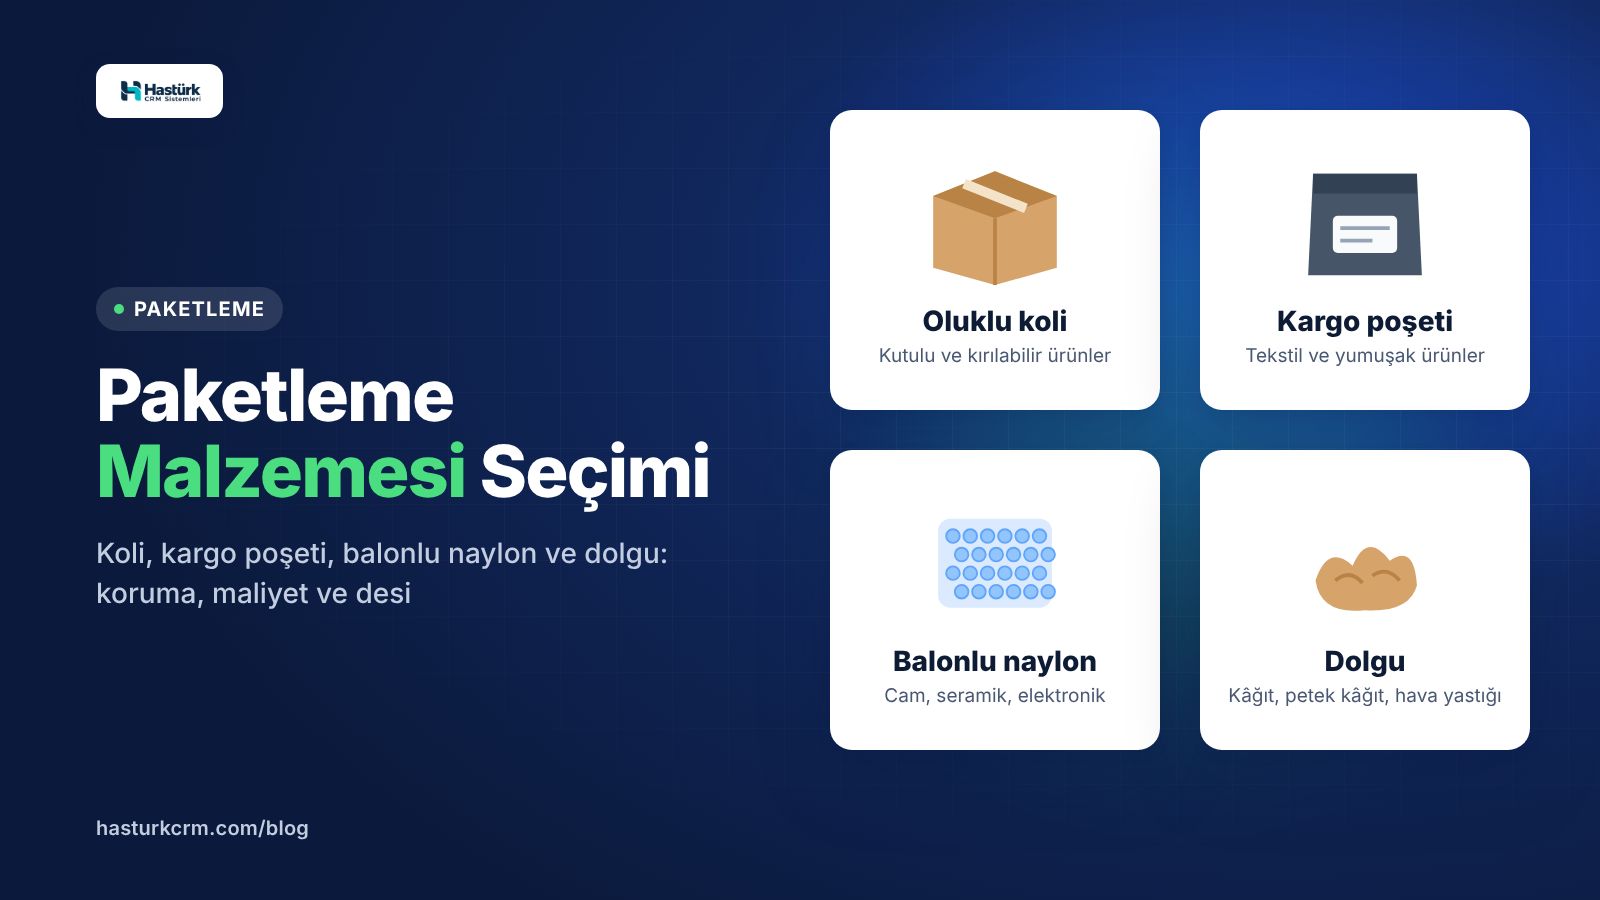
| Değişken | Koli ya da kargo poşeti | Paket fiyatı ÷ paketteki adet |
| Değişken | Dolgu malzemesi ve bant | Aylık tüketim tutarı ÷ aylık sipariş |
| Değişken | Kargo etiketi | Etiket rulosu fiyatı ÷ rulodaki etiket |
| Değişken | Paket içi kart, broşür, numune | Birim fiyat × kullanılan adet |
| Sabit | Depo ve paketleme personeli | Operasyona ayrılan çalışma süresinin maliyeti |
| Sabit | Depo kira payı | Kiranın depo olarak kullanılan alana düşen kısmı |
| Sabit | Elektrik, ısınma, internet payı | Aylık giderlerin operasyona düşen payı |
| Sabit | Ekipman ve yazılım | Yazıcı, barkod okuyucu, raf gibi ekipmanın aylık payı ve yazılım aboneliği |
Operasyon maliyetine genellikle kargo ücreti, pazaryeri komisyonu ve ürünün alış maliyeti katılmaz; bunlar kendi başlıklarında izlenir. İade gelen ürünü teslim alma, kontrol etme ve yeniden rafa koyma maliyeti de çoğu zaman ayrı tutulur. Önemli olan, bir kalemi iki kez saymamak ve hiçbirini dışarıda bırakmamaktır. Alış maliyetini doğru kurmayı ürün maliyeti rehberimizde anlattık.
Aylık giderden sipariş başına maliyete
Hesabın formülü şudur:
Sipariş başına operasyon maliyeti = (Aylık sabit operasyon giderleri ÷ Aylık sipariş sayısı) + Sipariş başına değişken malzeme
Bu formülü uygularken üç noktaya dikkat edin:
- Payları dürüst ayırın. Paketleme yapan kişi aynı zamanda müşteri sorularını da yanıtlıyorsa maaşının tamamı operasyon gideri değildir. Çalışma süresinin ne kadarını depoda geçirdiğini tahmin edin ve o payı alın. Kira için de aynısı geçerlidir: ofis ve depo aynı yerdeyse yalnız depo alanının payını alın.
- Malzemeyi ürün grubuna göre ortalayın. Tekstil ürünleri poşetle, kırılabilir ürünler çift katlı koliyle gidiyorsa sipariş başına malzeme maliyeti ürün grubuna göre değişir. Siparişlerin ürün gruplarına dağılımına göre ağırlıklı ortalama alın ya da ürün grubu bazında ayrı hesaplayın.
- Gönderilen siparişi sayın. Bölen olarak o ay gerçekten paketlenip kargoya verilen sipariş sayısını kullanın. İptal edilen ve hiç paketlenmeyen siparişleri saymayın.
Örnek hesap
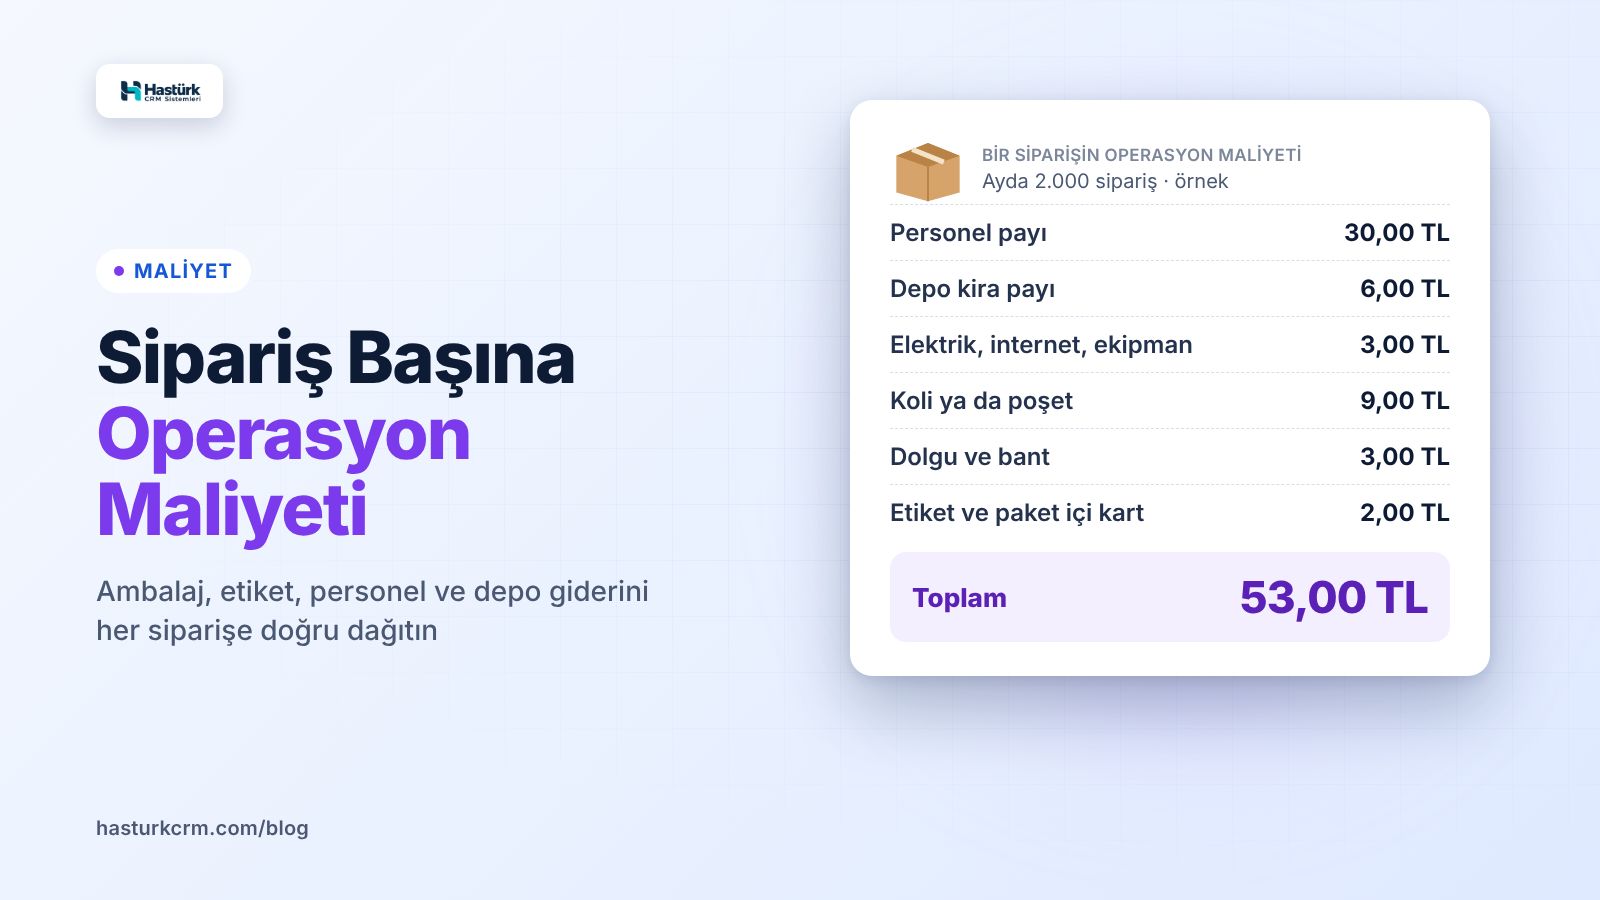
Aşağıdaki rakamlar tamamen örnektir; kendi giderlerinizle değiştirin. Ayda 2.000 sipariş gönderen bir mağaza düşünelim.
| Sabit kalem (aylık, örnek) | Tutar |
|---|---|
| Personel (iki kişinin operasyona ayrılan payı) | 60.000 TL |
| Depo kira payı | 12.000 TL |
| Elektrik, ısınma, internet payı | 3.000 TL |
| Ekipman ve yazılım payı | 3.000 TL |
| Toplam sabit gider | 78.000 TL |
Sabit giderin sipariş başına payı: 78.000 ÷ 2.000 = 39 TL.
| Değişken kalem (sipariş başına, örnek) | Tutar |
|---|---|
| Koli ya da poşet (ağırlıklı ortalama) | 9 TL |
| Dolgu ve bant | 3 TL |
| Kargo etiketi ve paket içi kart | 2 TL |
| Toplam değişken | 14 TL |
Bu örnekte sipariş başına operasyon maliyeti 39 + 14 = 53 TL olur.
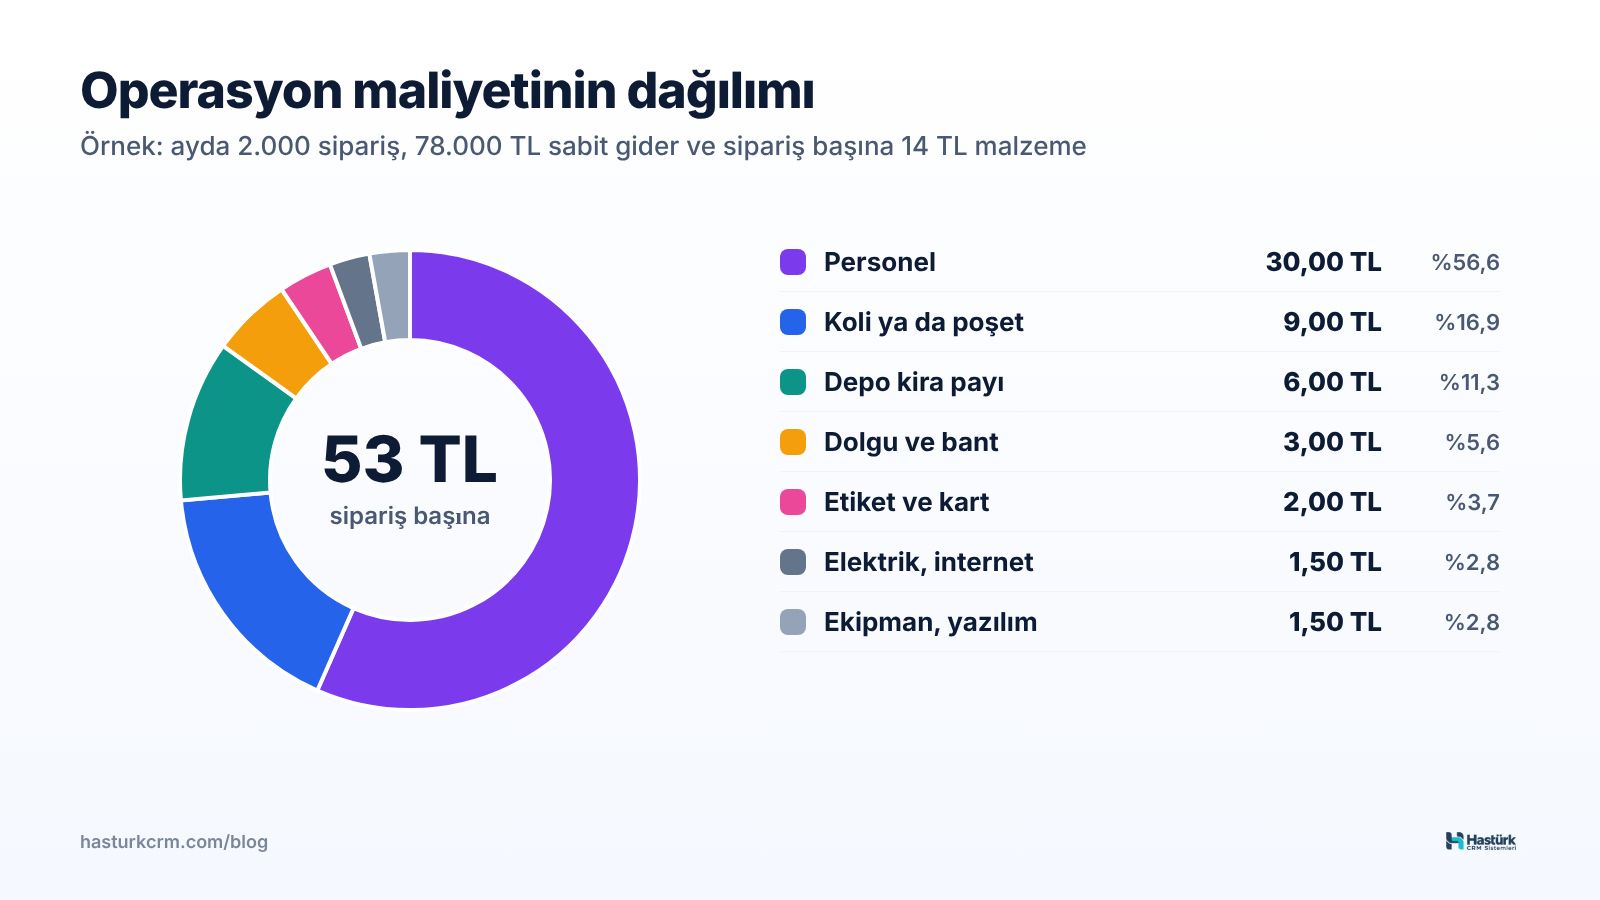
Dağılıma bakınca personelin en büyük kalem olduğu görülür: 53 TL'nin 30 TL'si, yani yarıdan fazlası personelden gelir. Bu, küçük ve orta ölçekli mağazaların çoğunda beklenen bir tablodur ve maliyeti düşürmenin en büyük kaldıracının malzemede değil, verimlilikte olduğunu gösterir.
Sipariş sayısı değişince ne olur?
Sabit giderler sipariş sayısından bağımsız olduğu için sipariş arttıkça sipariş başına maliyet düşer, azaldıkça yükselir. Aynı giderlerle farklı sipariş sayılarında tablo şöyle görünür:
| Aylık sipariş (örnek) | Sabit pay | Değişken | Sipariş başına toplam |
|---|---|---|---|
| 1.000 | 78,00 TL | 14 TL | 92,00 TL |
| 1.500 | 52,00 TL | 14 TL | 66,00 TL |
| 2.000 | 39,00 TL | 14 TL | 53,00 TL |
| 2.500 | 31,20 TL | 14 TL | 45,20 TL |
| 3.000 | 26,00 TL | 14 TL | 40,00 TL |
Bu tablo, durgun aylarda neden kâr marjının daraldığını da açıklar: siparişler yarıya inince sipariş başına operasyon maliyeti neredeyse ikiye katlanır. Tabii sipariş sayısı belli bir noktayı geçince ek personel gerekir ve sabit gider de basamak gibi yükselir.
Dakika üzerinden kontrol
Personel payını bir de süre üzerinden kontrol edebilirsiniz. Örnekteki iki kişi ayda 22 gün, günde 8 saat çalışıyorsa toplam çalışma süresi 2 × 22 × 8 × 60 = 21.120 dakikadır. 60.000 TL ÷ 21.120 dakika ≈ 2,84 TL/dakika eder. Bir siparişin toplama, kontrol ve paketleme süresi ortalama 6 dakikaysa siparişin doğrudan işçilik maliyeti yaklaşık 17 TL'dir.
Peki sipariş başına 30 TL'lik personel payı ile 17 TL'lik işçilik arasındaki fark nedir? Boşta geçen kapasitedir. 2.000 sipariş × 6 dakika = 12.000 dakika, toplam sürenin yaklaşık %57'si eder. Kalan süre bekleme, mal kabul, sayım ve diğer işlere gider. Bu fark size iki şey söyler: mevcut ekip daha fazla siparişi kaldırabilir ve sipariş artışı sipariş başına maliyeti düşürür. Kapasite hesabını personel verimliliği ve sipariş kapasitesi yazımızda ayrıntılı ele aldık.
Küçük sepetlerde operasyon maliyeti
Operasyon maliyeti ürün fiyatından bağımsızdır: 150 TL'lik bir ürünü paketlemek ile 1.500 TL'lik bir ürünü paketlemek hemen hemen aynı emeği ister. Bu yüzden aynı 53 TL, ucuz üründe fiyatın çok daha büyük bir payını yer.
| Ürün fiyatı (örnek) | Operasyon maliyeti | Fiyata oranı |
|---|---|---|
| 150 TL | 53 TL | %35,3 |
| 400 TL | 53 TL | %13,3 |
| 1.500 TL | 53 TL | %3,5 |
Buna kargo ücreti ve komisyon da eklendiğinde düşük fiyatlı ürünlerde kâr kalmayabilir. Bu tür sabit maliyetlerin kârı nasıl erittiğini gizli maliyetler yazımızda anlattık. Küçük sepetlerde şunları düşünün:
- Fiyatı operasyon maliyetini de kapsayacak şekilde belirleyin. Satış fiyatı hesabına alış, komisyon ve kargonun yanına sipariş başına operasyon maliyetini de ekleyin. Satış fiyatı hesaplama aracında bu tutarı sabit gider olarak girebilirsiniz.
- Çoklu paket sunun. Tek başına kârsız olan bir ürünü ikili ya da üçlü paket olarak satmak, operasyon maliyetini tek siparişe yayar.
- Tamamlayıcı ürünleri yan yana sunun. Sepete ikinci ürünün eklenmesi, aynı paketleme emeğiyle daha yüksek tutar demektir.
- Kârsız ürünleri belirleyin. Operasyon maliyetini de düşünce zarar eden ürünleri listeleyin; fiyat, paket ya da ürün kararını bu listeye göre verin.
Maliyeti düşürmenin yolları
Operasyon maliyetini düşürmek, kalite ya da hızdan ödün vermek anlamına gelmez. Çoğu iyileştirme hem maliyeti düşürür hem de hatayı azaltır:
- Koli ölçülerini standartlaştırın. Birkaç standart koli ölçüsü belirlemek hem toplu alımda birim fiyatı düşürür hem de desiyi küçültür. Kargo tarafındaki etkisini kargo maliyeti rehberimizde anlattık.
- Toplu toplama yapın. Aynı üründen birden fazla sipariş varsa rafa bir kez gidin. Raf düzeni ve toplama yöntemleri için sipariş hazırlama ve depo düzeni rehberimize bakabilirsiniz.
- Etiketleri toplu basın. Siparişleri tek tek değil, hazır olanların hepsini birlikte etiketlemek dakikalar kazandırır.
- Hatalı gönderimi azaltın. Her yanlış gönderi aynı siparişi iki kez paketlemek, iki kez kargolamak ve bir iade işlemek demektir. Barkod okutarak kontrol, en ucuz maliyet düşürme yöntemlerinden biridir.
- Gereksiz malzemeyi kaldırın. Paket içine konan her broşür ya da ek ambalaj bir maliyettir; müşteriye değer katmıyorsa çıkarın.
- Personeli yoğunluğa göre planlayın. Siparişlerin gün ve saatlere göre dağılımına bakın; yoğun saatlerde tam kadro, sakin saatlerde mal kabul ve sayım gibi işler.
Operasyon maliyetini kâr hesabına katmak
Sipariş başına operasyon maliyetini iki yerde kullanırsınız: fiyat belirlerken her ürünün fiyatına sabit bir gider olarak eklersiniz; dönem kârını hesaplarken de personel, kira ve diğer giderleri o ayın toplam kârından düşersiniz.
Hastürk CRM'de her siparişin satırında komisyon ve kargo düşüldükten sonra kalan kâr görünür. Gelir, gider ve kâr-zarar ekranına kira, personel ve yazılım gibi işletme giderlerinizi girdiğinizde dönem kârınız bunları da düşerek hesaplanır; böylece ciro yerine gerçekten kalan tutarı görürsünüz. Aylık sipariş sayınızla birlikte okuduğunuzda sipariş başına operasyon maliyetinizin aydan aya nasıl değiştiğini de izleyebilirsiniz.
Sık sorulan sorular
Sipariş başına operasyon maliyeti nasıl hesaplanır?
Personel, depo kirası, elektrik ve ekipman gibi sabit operasyon giderlerinin aylık toplamını o ay gönderdiğiniz sipariş sayısına bölün. Çıkan tutara koli, dolgu, bant ve etiket gibi sipariş başına tüketilen malzemelerin maliyetini ekleyin.
Kargo ücreti operasyon maliyetine dahil mi?
Genellikle hayır. Kargo ücreti siparişe ve desiye göre değiştiği için ayrı bir kalem olarak izlenir. Önemli olan kargo ücretini iki kez saymamak ve hiçbir hesapta unutmamaktır.
Kendim paketliyorsam personel maliyeti eklemeli miyim?
Evet. Kendi emeğinizin de bir değeri vardır; bu süreyi başka bir işe ayırabilir ya da birini işe alabilirdiniz. Kendinize gerçekçi bir saatlik ücret biçip paketlemeye ayırdığınız süreyle çarpın. Aksi halde işiniz büyüyüp personel aldığınızda kârın birden düştüğünü görürsünüz.
Operasyon maliyetini ne sıklıkla güncellemeliyim?
Ayda bir kez yeterlidir. Ambalaj fiyatları, personel sayısı ve sipariş hacmi değiştikçe sipariş başına maliyet de değişir. Özellikle kampanya ayları ile durgun aylar arasındaki farkı karşılaştırın.
Sipariş başına operasyon maliyeti kaç TL olmalı?
Tek bir doğru rakam yoktur; ürün türüne, paketleme ihtiyacına ve sipariş hacmine göre değişir. Önemli olan kendi rakamınızı bilmek ve bunu ürün fiyatıyla karşılaştırmaktır. Operasyon maliyeti fiyatın büyük bir payını tutuyorsa fiyatı, paket yapısını ya da süreci gözden geçirin.