E-Ticaret İçin Şirket Kurmak: Şahıs Şirketi mi, Limited Şirket mi? (2026)
Pazaryerinde satış için şahıs şirketi mi, limited şirket mi kurmalısınız? Vergi (gelir vergisi, %25 kurumlar vergisi, %15 kâr payı stopajı), borç sorumluluğu, 50.000 TL asgari sermaye, kuruluş adımları ve e-ticarete özel yükümlülükleri karşılaştırıyoruz.
Bu yazıda (13 başlık)
- Pazaryerleri hangi şirket türlerini kabul ediyor?
- Şahıs şirketi nedir?
- Limited şirket nedir?
- Şahıs şirketi ve limited şirket karşılaştırması
- Vergi farkı nasıl işler?
- Borçlardan kim sorumlu?
- Kuruluş süreci
- E-ticarete özel yükümlülükler
- Gençlere ve evden üretim yapanlara özel durumlar
- Hangi durumda hangisini seçmeli?
- Mali müşavirinize sormanız gereken 8 soru
- Şirketi kurduktan sonra: gerçek kârınızı görün
- Sık sorulan sorular
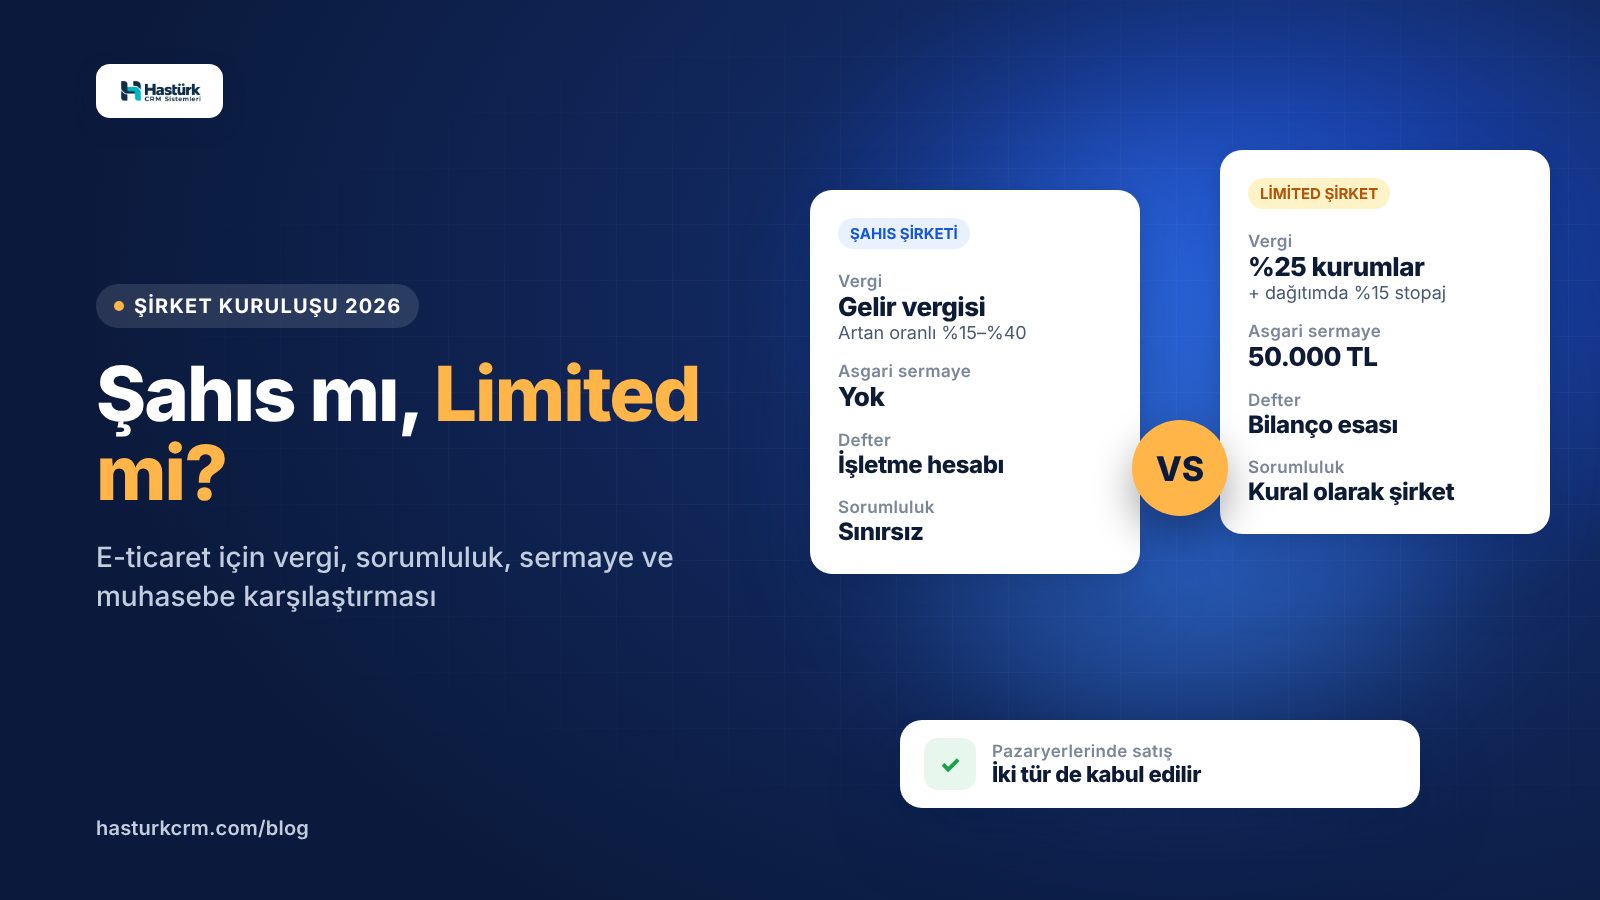
E-ticarete yeni başlayan ve tek başına çalışacak satıcıların çoğu için şahıs şirketi daha pratik bir başlangıçtır: kuruluşu hızlı, sermaye şartı yoktur, muhasebesi daha sadedir ve Trendyol, Hepsiburada, N11 ya da Amazon gibi pazaryerleri şahıs şirketini kabul eder. Limited şirket ise kârınız belirli bir seviyeyi aştığında, ortakla çalışacağınızda ya da kişisel malvarlığınızı işin risklerinden ayırmak istediğinizde öne çıkar. Doğru seçim; beklediğiniz kâra, ortaklık yapınıza, risk iştahınıza ve büyüme planınıza göre değişir. Bu kararı, kendi rakamlarınızla bir mali müşavire hesaplatarak vermelisiniz.
Bu yazıda iki şirket türünü e-ticaret satıcısının gözünden karşılaştırıyoruz: vergilendirme nasıl işler, borçlardan kim sorumludur, kuruluş ve muhasebe süreci nasıl ilerler, pazaryerleri ne ister, e-ticarete özel hangi yükümlülükler vardır. Vergi tarifeleri ve tutarlar her yıl değiştiği için yalnızca resmî kaynaklardan doğrulanabilen oranları veriyoruz; kendi durumunuza uygulanan rakamları mutlaka mali müşavirinizle kontrol edin.
Pazaryerleri hangi şirket türlerini kabul ediyor?
Türkiye'deki büyük pazaryerlerinin hiçbiri satıcıdan limited şirket şartı aramaz. Trendyol, Hepsiburada, N11 ve Amazon.com.tr; şahıs şirketi, limited şirket ve anonim şirketlerle çalışır. Hepsinde ortak şart, vergi mükellefi olmanız ve her satış için fatura düzenleyebilmenizdir. Şirket türüne göre değişen tek şey, başvuruda istenen belgelerdir:
- Şahıs şirketinde genellikle vergi levhası, imza beyannamesi ya da imza sirküleri ve kimlik belgesi istenir.
- Limited ve anonim şirkette bunlara ticaret sicil gazetesi ve faaliyet belgesi eklenir.
Pazaryerlerine göre belge listelerini Trendyol mağaza açma ve Hepsiburada satıcı olma rehberlerimizde ayrıntılı olarak anlattık. Kısacası şirket türü, pazaryerinde satış yapıp yapamayacağınızı değil; vergi yükünüzü, sorumluluğunuzu ve maliyetlerinizi belirler.
Şahıs şirketi nedir?
Şahıs şirketi (şahıs işletmesi), tek bir gerçek kişinin kendi adına ticari faaliyet yürütmesidir. Ayrı bir tüzel kişilik yoktur: işletme ile işletme sahibi hukuken aynı kişidir.
Öne çıkan özellikleri:
- Kuruluş hızlı ve masrafı düşüktür. Vergi dairesine işe başlama bildirimi ve faaliyetinize göre ilgili oda ile sicil kayıtlarıyla kurulur; sermaye koymanız gerekmez.
- Kazanç gelir vergisine tabidir. Gelir vergisi artan oranlıdır: tarife %15'ten başlar, kazanç yükseldikçe üst dilimlerde %40'a kadar çıkar. Dilim tutarları her yıl güncellenir.
- Muhasebe daha sadedir. Kanuni hadleri aşmadıkça işletme hesabı esasına göre defter tutulabilir; bu da mali müşavir ücretini genellikle düşürür.
- Sorumluluk sınırsızdır. İşletmenin borçlarından işletme sahibi tüm kişisel malvarlığıyla sorumludur.
- Kâr doğrudan sahibinindir. Kazancın vergisini ödedikten sonra parayı işletmeden çekmek için ayrıca kâr dağıtımı yapmanız gerekmez.
Limited şirket nedir?
Limited şirket, bir ya da daha fazla ortak tarafından kurulan, ortaklarından ayrı tüzel kişiliği olan bir sermaye şirketidir. Tek ortakla da kurulabilir.
Öne çıkan özellikleri:
- Asgari sermaye vardır. 1 Ocak 2024'ten beri yeni kurulan limited şirketlerde asgari sermaye 50.000 TL'dir.
- Kazanç kurumlar vergisine tabidir. Genel oran %25'tir (Gelir İdaresi Başkanlığı'nın Mart 2026 tarihli kurumlar vergisi rehberine göre).
- Kâr dağıtımında ayrıca stopaj vardır. Şirket kârını gerçek kişi ortaklara dağıttığında, 22 Aralık 2024'ten beri %15 oranında kâr payı stopajı uygulanır.
- Muhasebe bilanço esasına göredir. Sermaye şirketleri her zaman bilanço esasına göre defter tutar; bu, mali müşavir ücretinin şahıs şirketine göre genellikle daha yüksek olması demektir.
- Sorumluluk kural olarak şirkete aittir. Ticari borçlardan önce şirketin malvarlığı sorumludur; ancak vergi ve SGK prim borçları gibi kamu alacaklarında ortakların ve müdürlerin kişisel sorumluluğu doğabilir (aşağıda açıklıyoruz).
Şahıs şirketi ve limited şirket karşılaştırması
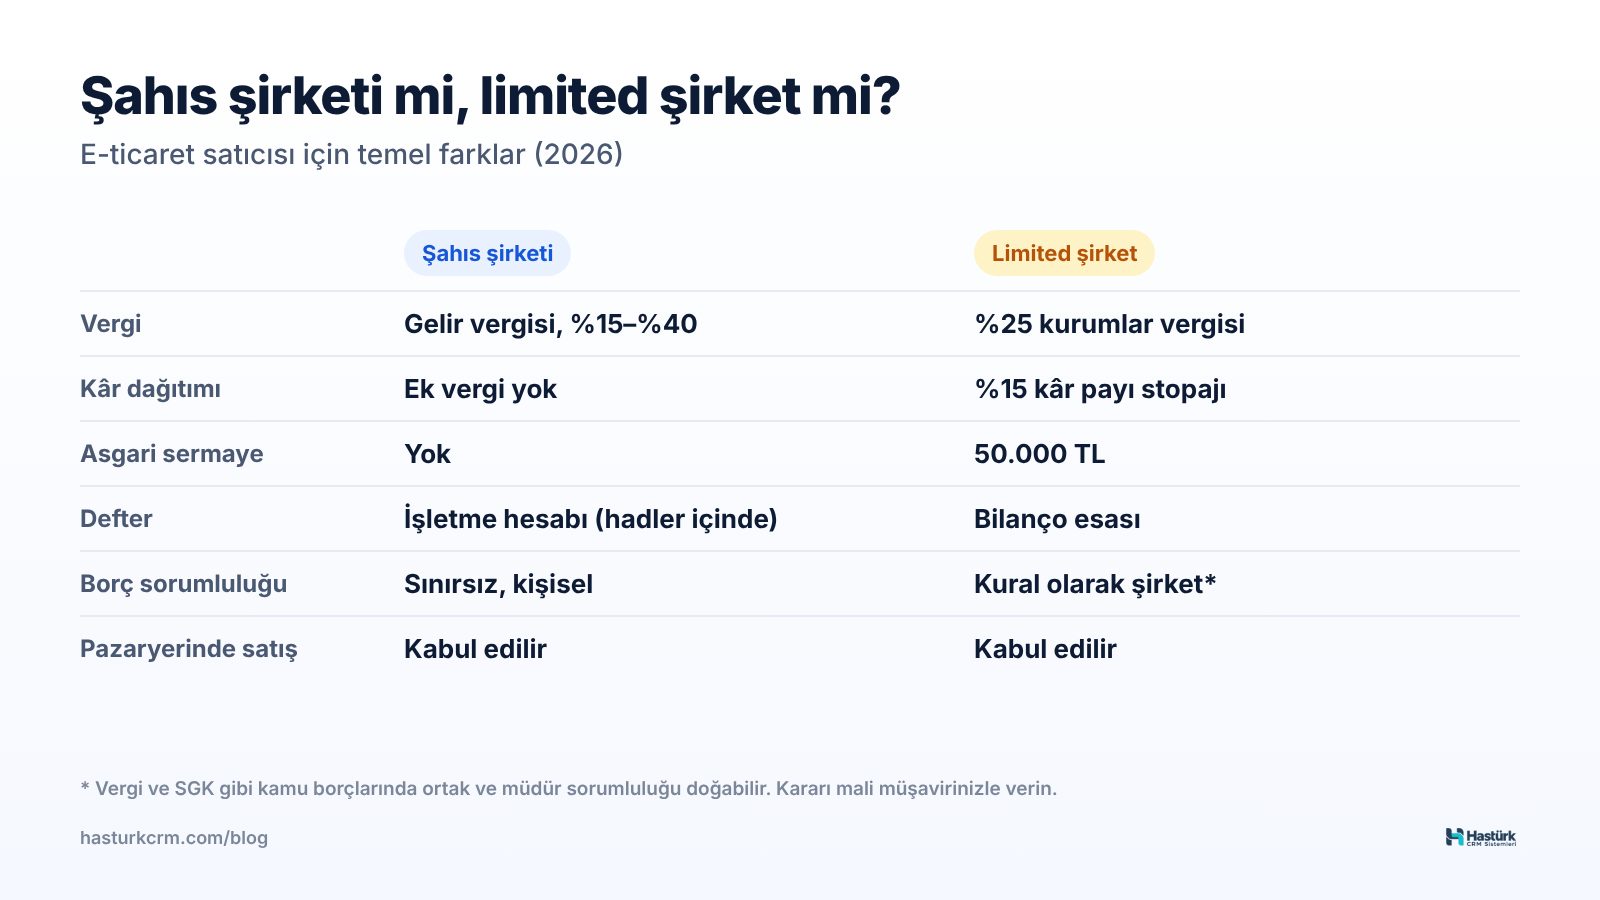
| Konu | Şahıs şirketi | Limited şirket |
|---|---|---|
| Tüzel kişilik | Yok, işletme sahibiyle aynı | Var, ortaklardan ayrı |
| Kuruluş | Hızlı, düşük masraf | Ana sözleşme, tescil ve ilan; daha fazla adım |
| Asgari sermaye | Yok | 50.000 TL |
| Vergi | Artan oranlı gelir vergisi (%15–%40) | %25 kurumlar vergisi + dağıtılan kârda %15 stopaj |
| Defter | Hadler içinde işletme hesabı | Her zaman bilanço esası |
| Mali müşavir ücreti | Genellikle daha düşük | Genellikle daha yüksek |
| Borç sorumluluğu | Sınırsız, kişisel malvarlığıyla | Kural olarak şirket; kamu borçlarında ortak ve müdür sorumluluğu doğabilir |
| Ortak almak | Mümkün değil (adi ortaklık ayrı bir yapıdır) | Pay devriyle mümkün |
| Pazaryerinde satış | Kabul edilir | Kabul edilir |
| Kimler için uygun? | Tek başına başlayan, kârı henüz düşük-orta seviyede olan satıcılar | Ortaklı, kârı yüksek, büyümeyi ve yatırımı planlayan işletmeler |
Vergi farkı nasıl işler?
Şahıs ile limited arasındaki en çok merak edilen fark vergidir. İki yapının mantığı farklıdır:
Şahıs şirketinde yıllık kazancınızın tamamı, artan oranlı gelir vergisi tarifesine göre vergilendirilir. Kazanç düşükken alt dilimlerde kalırsınız ve efektif vergi oranınız düşüktür; kazanç büyüdükçe kazancın üst dilimlere düşen kısmı daha yüksek oranla vergilendirilir.
Limited şirkette şirket kazancı önce %25 kurumlar vergisine tabi olur. Kalan kârı şirkette bırakırsanız (örneğin stok ya da yatırım için) bu aşamada ek vergi doğmaz. Kârı ortaklara dağıttığınızda ise gerçek kişi ortaklar için %15 stopaj uygulanır; dağıtılan kâr payının ayrıca yıllık beyannameye girip girmeyeceği tutara göre değişir.
Basitleştirilmiş bir örnekle, limited şirkette 100 TL kâr şöyle ilerler (beyanname etkisi hariç):
| Adım | Tutar |
|---|---|
| Şirket kârı | 100,00 TL |
| Kurumlar vergisi (%25) | −25,00 TL |
| Dağıtılabilir kâr | 75,00 TL |
| Kâr payı stopajı (75 × %15) | −11,25 TL |
| Ortağın eline geçen | 63,75 TL |
Bu tablo tek başına "hangisi daha avantajlı" sorusunu cevaplamaz; çünkü şahıs şirketindeki yük, kazancınızın hangi dilime düştüğüne göre değişir. Genel eğilim şudur: kazanç düşük ve orta seviyedeyken şahıs şirketi çoğu zaman daha az vergi ve daha az masrafla çalışır; kazanç yükseldikçe ve özellikle kâr şirkette bırakılıp büyümeye yatırıldıkça limited şirket avantajlı hâle gelebilir. Kırılma noktasını, yıllık kâr tahmininizle mali müşavirinize hesaplatın.
Yurt içi asgari kurumlar vergisi
2025 hesap döneminden itibaren kurumlar için yurt içi asgari kurumlar vergisi uygulaması da vardır: hesaplanan kurumlar vergisi, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan az olamaz. Gelir İdaresi'nin rehberine göre ilk defa faaliyete başlayan kurumlara, faaliyete başladıkları hesap döneminden itibaren üç hesap dönemi boyunca bu hükümler uygulanmaz. Yeni kuracağınız bir limited şirket için bu süreyi planlamanıza dahil edin.
E-ticaret stopajı her iki türde de vardır
1 Ocak 2025'ten beri pazaryerleri, satıcılara yaptıkları ödemelerden %1 stopaj keser. Bu kesinti şirket türünden bağımsızdır ve beyannamede ödeyeceğiniz vergiden mahsup edilir. Stopajın tutarını e-ticaret stopajı hesaplama aracıyla görebilirsiniz.
Borçlardan kim sorumlu?
Şahıs şirketinde işletme ile sahibi aynı kişi olduğu için, işletmenin tüm borçlarından (tedarikçi, kredi, vergi, SGK) işletme sahibi kişisel malvarlığıyla sınırsız sorumludur.
Limited şirkette ticari borçlardan kural olarak şirketin malvarlığı sorumludur. Ancak bu ayrımın önemli bir istisnası vardır: kamu alacakları. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'a göre şirketten tahsil edilemeyen vergi ve benzeri kamu alacaklarından ortaklar sermaye payları oranında sorumlu tutulabilir; şirket müdürleri ise kanuni temsilci sıfatıyla ayrıca sorumlu olabilir. Yani limited şirket, "hiçbir borçtan kişisel olarak sorumlu olmam" anlamına gelmez; vergisini ve primini düzenli ödeyen bir şirkette ise kişisel malvarlığınızı ticari risklerden ayırmanın güçlü bir yoludur.
Kuruluş süreci
Şahıs şirketi nasıl kurulur?
- Mali müşavirle faaliyet kodunu belirleyin. İnternet üzerinden satışı kapsayan doğru faaliyet kodunu seçin.
- İşe başlama bildirimini yapın. Vergi dairesine işe başlama bildirimi verilir; işyeri adresiniz için vergi dairesi yoklama yapabilir. Ev adresinizi işyeri olarak göstermeyi düşünüyorsanız uygunluğunu önceden sorun.
- Oda ve sicil kaydını yapın. Faaliyetinize ve ölçeğinize göre ticaret odası ve ticaret siciline ya da esnaf ve sanatkârlar odası ve siciline kaydolursunuz.
- Bağ-Kur kaydı. Şahıs işletmesi sahibi olarak 5510 sayılı Kanun'un 4/b kapsamında (Bağ-Kur) sigortalı olursunuz.
- e-Arşiv / e-Fatura ve banka hesabı. Fatura altyapınızı kurun, işletme adına banka hesabı açın.
Limited şirket nasıl kurulur?
- Ana sözleşmeyi hazırlayın. Şirket unvanı, merkezi, faaliyet konusu, sermaye ve ortaklık payları MERSİS (Merkezi Sicil Kayıt Sistemi) üzerinden girilir.
- Sermayeyi belirleyin. Asgari sermaye 50.000 TL'dir; sermayenin ödenme koşullarını mali müşavirinizle planlayın.
- İmza ve tescil. Kuruluş belgeleri ticaret sicil müdürlüğünde imzalanır, şirket tescil edilir ve Türkiye Ticaret Sicili Gazetesi'nde ilan edilir.
- Vergi kaydı ve oda kaydı. Tescille birlikte vergi kaydı açılır, şirket ilgili ticaret odasına kaydolur.
- Bağ-Kur. Limited şirket ortakları da 4/b (Bağ-Kur) kapsamında sigortalı sayılır.
- e-Fatura altyapısı, defterler ve banka hesabı. Şirket adına banka hesabı açılır, fatura ve defter altyapısı kurulur.
Mevcut limited şirketler için önemli tarih: 7511 sayılı Kanun ile yapılan düzenlemeye göre sermayesi 50.000 TL'nin altında olan limited şirketler (ve 250.000 TL'nin altında olan anonim şirketler), sermayelerini 31 Aralık 2026'ya kadar bu tutarlara yükseltmezse infisah etmiş (sona ermiş) sayılır. Eski bir limited şirketle satış yapıyorsanız sermayenizi kontrol edin.
E-ticarete özel yükümlülükler
Şirket türünden bağımsız olarak, internetten satış yapan her işletmenin bilmesi gereken başlıca konular:
- Fatura: Her satış için fatura düzenlersiniz. Pazaryeri satıcılarının çoğu e-Arşiv fatura ile çalışır; alıcı e-Fatura mükellefiyse e-Fatura düzenlenir. e-Fatura'ya geçiş zorunluluğu hasılat sınırlarına bağlıdır ve bu sınırlar ile geçiş tarihleri son yıllarda birkaç kez değişti; size uygulanan güncel kuralı mali müşavirinize sorun.
- %1 e-ticaret stopajı: Pazaryeri ödemelerinden kesilir, beyannamede mahsup edilir.
- ETBİS kaydı: Kendi e-ticaret siteniz üzerinden satış yapıyorsanız Ticaret Bakanlığı'nın Elektronik Ticaret Bilgi Sistemi'ne (ETBİS) kayıt yükümlülüğünüz vardır. Yalnız yurt içi pazaryerlerinde satış yapıyorsanız genellikle gerekmez; yurt dışı pazaryerlerinde satış gibi durumlar için güncel esasları Ticaret Bakanlığı'ndan kontrol edin.
- Tüketici mevzuatı: Mesafeli satışlarda ön bilgilendirme, mesafeli satış sözleşmesi ve tüketicinin 14 günlük cayma hakkı gibi kurallar uygulanır.
- KDV: Satışlarınızda hesapladığınız KDV ile alışlarınızda ve pazaryeri faturalarında ödediğiniz KDV arasındaki farkı beyan edersiniz. Fiyatlarınızı KDV dahil ve hariç doğru hesaplamak için KDV hesaplama aracını kullanabilirsiniz.
Gençlere ve evden üretim yapanlara özel durumlar
Genç girişimci kazanç istisnası
Gelir Vergisi Kanunu'nun 20/A maddesindeki genç girişimci istisnası, şahıs işletmeleri içindir. Ticari faaliyetiyle ilk kez gelir vergisi mükellefi olan ve mükellefiyet başladığında 29 yaşını doldurmamış kişilerin kazancının belirli bir tutarı, faaliyete başlanan yıldan itibaren üç vergilendirme dönemi boyunca gelir vergisinden istisnadır. İşe başlamanın kanuni süresinde bildirilmesi ve işin bizzat yürütülmesi gibi şartlar vardır; istisna tutarı her yıl güncellenir. Şartları sağlayanlar için bir yıl süreyle Bağ-Kur prim desteği de öngörülmüştür. Şartları taşıyorsanız bu durum şahıs şirketi lehine güçlü bir sebep olabilir; uygunluğunuzu mali müşavirinize teyit ettirin.
Esnaf muaflığı
Evinde kendi ürettiği el emeği ürünleri ticari bir organizasyon kurmadan internetten satanlar için Gelir Vergisi Kanunu'nda belirli hasılat sınırlarıyla esnaf muaflığı imkânı vardır. Ancak muafiyetin kapsamı dardır ve pazaryerlerinin çoğu başvuruda vergi levhası ister. Bu yolu düşünüyorsanız hem muafiyet şartlarını hem de satış yapmak istediğiniz pazaryerinin muafiyet belgesini kabul edip etmediğini önceden kontrol edin.
Hangi durumda hangisini seçmeli?
Şahıs şirketi genellikle daha uygundur, eğer:
- Tek başınıza başlıyorsanız ve ilk yıllarda kârınızın düşük ya da orta seviyede kalmasını bekliyorsanız,
- Genç girişimci istisnasından yararlanabiliyorsanız,
- Kuruluş ve muhasebe maliyetini düşük tutmak istiyorsanız,
- İşi hızla başlatıp pazaryerinde ürünü test etmek istiyorsanız.
Limited şirket genellikle daha uygundur, eğer:
- Bir ya da daha fazla ortakla çalışacaksanız,
- Kârınız yüksekse ya da kısa sürede yükselmesini bekliyorsanız ve kârın bir kısmını şirkette bırakıp büyümeye yatıracaksanız,
- Yüksek tutarlı stok, kredi ya da tedarikçi borcu gibi ticari riskler alıyorsanız ve kişisel malvarlığınızı ayırmak istiyorsanız,
- Kurumsal tedarikçiler, yatırımcılar ya da finansman kuruluşlarıyla çalışmayı planlıyorsanız.
Çoğu satıcı için gerçekçi yol şudur: şahıs şirketiyle başlamak, satışları ve kârı düzenli izlemek, kâr belirli bir seviyeye ulaştığında mali müşavirle birlikte limited şirkete geçişi değerlendirmek. Geçişin yöntemi ve vergisel sonuçları ayrıca planlanmalıdır.
Mali müşavirinize sormanız gereken 8 soru
- Benim tahmini yıllık kârımda şahıs ve limited şirketin toplam vergi yükü ne olur?
- Hangi faaliyet kodunu kullanmalıyım?
- Ev adresimi işyeri olarak gösterebilir miyim?
- İşletme hesabı mı, bilanço esası mı tutacağım; aylık ücretiniz ne olur?
- Genç girişimci istisnasından ya da başka bir destekten yararlanabilir miyim?
- e-Arşiv ve e-Fatura için hangi kurallar bana uygulanır, hangi tarihten itibaren?
- Pazaryeri hakedişlerimi, komisyon faturalarını ve stopajı nasıl kaydedeceğiz?
- Hangi kâr seviyesinde limited şirkete geçmeyi konuşmalıyız?
Şirketi kurduktan sonra: gerçek kârınızı görün
Şirket türü ne olursa olsun, vergi planlamasının temeli doğru kâr bilgisidir. Pazaryerinde ciro yüksek görünse de komisyon, kargo, hizmet bedeli, stopaj, reklam ve iadeler düşüldüğünde gerçek kâr çok farklı çıkabilir. Mali müşavirinize ciroyu değil, gerçek kârı götürmeniz hem şirket türü kararını hem de vergi planlamasını doğrudan etkiler.
Hastürk CRM'in gelir, gider ve kâr-zarar bölümü satıştan net kâra her basamağı gösterir: Trendyol ve Hepsiburada'nın kestiği komisyon, kargo ve reklam faturaları ile hakedişler kendiliğinden panele gelir; kira, personel gibi işletme giderlerinizi de girerek dönem kârınızı görürsünüz. Ekip ve yetki ayarlarındaki hazır muhasebe rolüyle mali müşavirinize ya da muhasebe personelinize yalnız ihtiyaç duyduğu bölümleri açabilirsiniz. Satışa yeni başlıyorsanız ilk adımları Trendyol mağaza açma rehberimizde bulabilirsiniz.
Kayıt olmadan canlı demoyu inceleyebilir, mağazalarınızla 7 gün ücretsiz deneyebilirsiniz.
Sık sorulan sorular
Şahıs şirketiyle Trendyol ve Hepsiburada'da satış yapılır mı?
Evet. Trendyol, Hepsiburada, N11 ve Amazon.com.tr şahıs şirketlerini kabul eder. Şirket türü satış yapıp yapamayacağınızı değil, vergi yükünüzü, sorumluluğunuzu ve muhasebe maliyetinizi belirler.
Limited şirket kurmak için ne kadar sermaye gerekir?
1 Ocak 2024'ten beri yeni kurulan limited şirketlerde asgari sermaye 50.000 TL'dir. Sermayesi bu tutarın altında olan mevcut limited şirketlerin sermayelerini 31 Aralık 2026'ya kadar yükseltmesi gerekir.
Limited şirkette vergi oranı nedir?
Kurumlar vergisinin genel oranı %25'tir. Şirket kârını gerçek kişi ortaklara dağıttığında ayrıca %15 kâr payı stopajı uygulanır. Ayrıca yurt içi asgari kurumlar vergisi kuralları vardır; ilk defa faaliyete başlayan kurumlara ilk üç hesap döneminde uygulanmaz.
Şahıs şirketinde vergi oranı nedir?
Şahıs şirketinin kazancı artan oranlı gelir vergisine tabidir. Tarife %15'ten başlar ve kazanç yükseldikçe üst dilimlerde %40'a kadar çıkar; dilim tutarları her yıl güncellenir.
Şahıs şirketinden limited şirkete geçilebilir mi?
Evet, işletme büyüdüğünde limited şirkete geçmek mümkündür. Ancak geçişin yöntemi (yeni şirket kurmak, işletmeyi devretmek gibi) ve vergisel sonuçları farklıdır; geçişi mali müşavirinizle planlayın.
E-ticaret için hangi şirket türü daha az vergi öder?
Tek bir doğru cevap yoktur. Kazanç düşük ve orta seviyedeyken şahıs şirketi çoğu zaman daha az vergi ve masrafla çalışır; kazanç yükseldikçe ve kâr şirkette bırakıldıkça limited şirket avantajlı hâle gelebilir. Kırılma noktasını kendi rakamlarınızla mali müşavirinize hesaplatın.